Snabblån för skulder, bröllop eller bostad – så fungerar det och när det passar
Ett snabblån kan vara en lösning när du behöver betala av dyra skulder, bekosta ett bröllop eller lägga en kontantinsats till drömboendet – men det är också ett åtagande som kan bli dyrt om du väljer fel. Den här guiden förklarar när ett snabblån för skulder, bröllop eller bostad faktiskt är en bra idé, vad det kostar efter de skärpta reglerna som gäller i Sverige, vilka krav som ställs på dig och vilka alternativ som ofta är billigare. Tanken är att du ska kunna fatta ett beslut som håller även när räkningen kommer.
Vad är ett snabblån och hur skiljer det sig från andra lån?
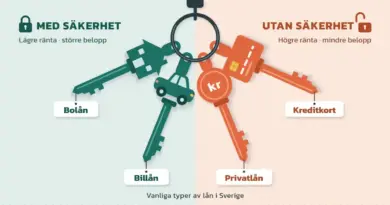
Ett snabblån är ett mindre lån som betalas ut snabbt, ofta samma dag, utan att du behöver lämna någon säkerhet. Att låna utan säkerhet betyder att du inte pantsätter till exempel en bostad eller bil – långivaren tar därmed en större risk och tar ut en högre ränta som kompensation. Beloppen ligger vanligtvis mellan några tusen kronor och runt 50 000 kr, och lånet betalas tillbaka under allt från några månader till ett par år.
Ett lån utan säkerhet kallas också för ett blancolån. Snabblån är alltså en variant av blancolån där själva poängen är att utbetalningen går fort. Vill du ha en grundlig genomgång av begreppet kan du läsa mer om vad ett snabblån egentligen är – här fokuserar vi i stället på när och till vad lånet passar.
När kan ett snabblån vara en lösning?
Ett snabblån passar bäst när nyttan av pengarna nu är större än kostnaden för att låna, och när du tryggt klarar av att betala tillbaka. Tre vanliga situationer dyker upp i den här artikelns rubrik: skulder, bröllop och boende. De skiljer sig mer än man tror.
Att betala av eller samla dyra skulder
Om du har flera dyra skulder – kreditkortsskuld, kontokrediter eller flera smålån med hög ränta – kan ett enda större lån med lägre ränta sänka din totala kostnad. Det kallas att samla lån eller att refinansiera. I stället för flera betalningar varje månad får du en, och om den nya räntan är lägre betalar du mindre totalt.
Det förutsätter två saker: att den effektiva räntan på det nya lånet verkligen är lägre än på de gamla, och att du inte förlänger löptiden så mycket att den lägre månadskostnaden ändå blir dyrare i längden. Har du större eller äldre skuldproblem kan ett omstartslån vara mer relevant. Det du ska undvika är att ta nya lån för att betala av gamla utan att helheten blir billigare – då riskerar du i stället en skuldspiral.
Att finansiera ett bröllop
Ett bröllop är en engångskostnad som är lätt att underskatta, och ett snabblån kan sprida ut den över tid. Samtidigt är ett bröllop ingen investering som ger pengarna tillbaka, så lånet ska stå i rimlig proportion till din ekonomi. Fråga dig hur månadskostnaden känns när festen är över: klarar du den i ett år eller två utan att det tär på vardagen? Ofta går det att skjuta upp köpet och spara ihop en del, eller banta budgeten, så att lånedelen blir mindre.
Att finansiera drömhuset eller en renovering
Här är det viktigt att vara ärlig: ett snabblån kan inte köpa ett hus. För att köpa bostad behöver du ett bolån, som har betydligt lägre ränta eftersom bostaden fungerar som säkerhet. Ett snabblån är för litet och för dyrt för själva husköpet.
Däremot kan ett snabblån eller privatlån fylla en roll runtomkring boendet – till exempel för att finansiera en renovering, nya möbler eller flyttkostnader. Observera att du som regel inte får låna hela kontantinsatsen med ett blancolån; bankerna vill att en del är eget sparande. Ska du jämföra boendelån är det klokt att leta efter lägsta räntan i stället för att nöja dig med den första långivaren.
Vad kostar ett snabblån? Ränta, avgifter och effektiv ränta
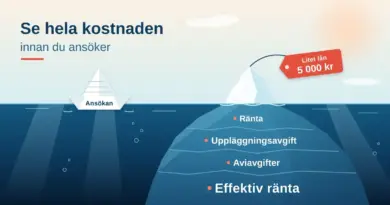
Den verkliga kostnaden för ett snabblån syns i den effektiva räntan, inte i den nominella. Den nominella räntan är själva låneräntan i procent, medan den effektiva räntan räknar in alla avgifter och visar vad lånet kostar per år totalt. När du jämför långivare är det den effektiva räntan du ska titta på – den gör äpplen jämförbara med äpplen. Behöver du en uppfräschning av begreppet kan du läsa om vad ränta är.
Utöver räntan tillkommer ofta en uppläggningsavgift (en engångsavgift när lånet startas) och en aviavgift för varje faktura. Just dessa avgifter är numera begränsade i lag, vilket är en stor förändring jämfört med hur snabblånemarknaden såg ut tidigare:
- Räntetak: Krediträntan per år får inte överstiga Riksbankens referensränta plus 20 procentenheter. Referensräntan är 2,00 procent för andra halvåret 2026, vilket ger ett tak på 22 procent under 2026. Samma tak gäller för dröjsmålsränta (straffränta vid sen betalning).
- Kostnadstak: Den totala kostnaden för krediten – ränta, avgifter och eventuella inkassokostnader – får inte överstiga själva lånebeloppet. I praktiken betyder det att du aldrig behöver betala tillbaka mer än det dubbla mot vad du lånade.
- Uppläggningsavgift: Den del av kostnaden som är en avgift för att starta krediten får vara högst 1 procent av prisbasbeloppet, vilket motsvarar cirka 592 kr under 2026 (prisbasbeloppet är 59 200 kr).
Eftersom den effektiva räntan även innehåller avgifter kan den ligga något över den nominella räntan, men kostnadstaket sätter ett absolut golv för hur dyrt lånet som helhet kan bli.
Vilka regler skyddar dig som låntagare?
Konsumentkrediter är strängt reglerade i Sverige, och skyddet har just skärpts. Den 20 november 2026 börjar en ny konsumentkreditlag att gälla. Den ersätter den tidigare konsumentkreditlagen från 2010, genomför EU:s uppdaterade konsumentkreditdirektiv och innebär bland annat strängare kreditprövning och tillsyn av fler långivare. Taken på ränta och kostnader som beskrivs ovan finns kvar i den nya lagen. Två skydd är särskilt bra att känna till:
- Kreditprövning: Långivaren måste pröva om du har ekonomiska förutsättningar att betala tillbaka. Prövningen ska vara grundlig och göras i ditt intresse, och lånet får bara beviljas om du faktiskt har råd. Kravet gäller numera även små lån och tjänster som "köp nu, betala senare".
- Ångerrätt: Du har 14 dagars ångerrätt på ett kreditavtal. Ångrar du dig betalar du tillbaka det lånade beloppet, plus ränta för de dagar du haft pengarna, inom 30 dagar.
Kontrollera alltid att långivaren står under Finansinspektionens tillsyn innan du skriver på. Seriösa aktörer följer reglerna ovan; gör långivaren det inte är det en tydlig varningssignal.
Vilka krav ställs för att få ett snabblån?
Kraven varierar mellan långivare, men de flesta vill se ungefär följande:
- Att du är myndig – ofta minst 18 år, men vissa långivare kräver 20 eller 21 år.
- Att du är folkbokförd i Sverige och kan legitimera dig med BankID.
- Att du har en deklarerad, regelbunden inkomst.
- Ett svenskt bankkonto dit pengarna kan betalas ut.
- Att du klarar långivarens kreditprövning.
En betalningsanmärkning – en notering hos Kronofogden om att du inte skött en betalning – kan göra det svårare att bli beviljad lån hos de flesta banker. Vissa nischade långivare accepterar ändå ansökningar från personer med anmärkning, men då bör du vara extra uppmärksam på villkoren och den effektiva räntan.
Fördelar och nackdelar med snabblån
Som med alla lån finns det både för- och nackdelar. Väg dem mot din egen situation innan du bestämmer dig.
Fördelar
- Pengarna betalas ut snabbt, ibland samma dag, vilket hjälper vid en akut utgift.
- Du behöver ingen säkerhet, så du riskerar inte en specifik ägodel.
- Du kan samla flera dyra krediter till en betalning med lägre ränta.
- Betalar du i tid bygger du en positiv betalningshistorik, vilket kan stärka din kreditvärdighet.
Nackdelar
- Räntan är högre än för lån med säkerhet, som bolån.
- Avgifter kan göra lånet dyrare än den nominella räntan antyder.
- Sena eller missade betalningar ger dröjsmålsränta och kan i förlängningen leda till inkasso, Kronofogden och en betalningsanmärkning.
- Det är lätt att låna mer än man klarar av, särskilt om man tar flera lån samtidigt.
Vanliga misstag att undvika
De flesta problem med snabblån beror på några återkommande misstag, inte på lånet i sig:
- Att jämföra fel siffra. Titta på den effektiva räntan och totalkostnaden, inte bara på månadsbeloppet.
- Att förlänga löptiden för en låg månadskostnad. En lägre avbetalning varje månad kan betyda en högre total kostnad.
- Att ta nya lån för att betala gamla. Det är början på en skuldspiral om helheten inte blir billigare.
- Att inte läsa avtalet. Avgifter, bindningstid och villkor för förtidsbetalning står i det finstilta.
- Att ansöka hos många långivare samtidigt. Flera kreditförfrågningar på kort tid kan se negativt ut.
- Att låna till konsumtion du inte har råd med. Ett lån löser inte en underliggande obalans mellan inkomster och utgifter.
Checklista
- Räkna ut den effektiva räntan och jämför flera långivare – inte bara månadskostnaden.
- Kontrollera att långivaren står under Finansinspektionens tillsyn.
- Se till att den totala kostnaden (ränta plus avgifter) ryms i din budget även om din situation ändras.
- Läs igenom avtalet och notera alla avgifter: uppläggningsavgift, aviavgift och eventuell dröjsmålsränta.
- Ha en plan för återbetalning och gärna en buffert om en inkomst faller bort.
- Väg billigare alternativ – sparande, privatlån med lägre ränta eller att samla lån – mot snabblånet innan du ansöker.
- Kom ihåg att du har 14 dagars ångerrätt om du ändrar dig.
Alternativ till snabblån
Innan du ansöker är det värt att väga snabblånet mot andra vägar till samma mål:
- Spara ihop i förväg. För planerade utgifter som ett bröllop är en buffert billigast av allt – inga räntor, inga avgifter.
- Privatlån med lägre ränta. Behöver du ett större belopp kan ett vanligt privatlån eller blancolån hos en bank ha lägre ränta än ett litet snabblån.
- Bolån för boendet. Ska du köpa bostad är det bolånet, inte snabblånet, som gäller.
- Samla befintliga lån. Har du redan flera krediter kan det löna sig att samla dem i stället för att lägga på ett nytt.
- Budget- och skuldrådgivning. Kämpar ekonomin erbjuder varje kommun kostnadsfri budget- och skuldrådgivning.
När du väl bestämt dig för att låna kan en jämförelsetjänst spara tid. Med hjälp av en jämförelsetjänst kan du se flera långivares villkor samlat i stället för att fylla i en ansökan i taget. Ett exempel på en sådan tjänst är den här hemsidan, där du kan jämföra lån mot varandra innan du väljer. Titta särskilt på den effektiva räntan och den totala kostnaden när du jämför.
Friskrivning
Den här artikeln är allmän information om snabblån och de regler som gäller i Sverige, inte personlig ekonomisk rådgivning. Att låna pengar innebär alltid en risk, och du ansvarar själv för ditt beslut. Gå igenom din ekonomi och din återbetalningsförmåga innan du ansöker. Behöver du opartisk vägledning erbjuder Konsumentverket och din kommun kostnadsfri budget- och skuldrådgivning. Har du redan hamnat efter med betalningar hittar du information om skulder och verkställighet hos Kronofogden. Siffror som referensränta och prisbasbelopp ändras över tid – kontrollera alltid aktuella uppgifter.
Referenskällor
Vanliga frågor (FAQ)
Kan jag betala tillbaka ett snabblån i förtid?
Ja. Som konsument har du rätt att lösa ett lån i förtid, och då betalar du bara ränta för den tid du faktiskt haft lånet. Att amortera extra eller lösa lånet tidigt är ofta ett bra sätt att sänka totalkostnaden. Kontrollera i avtalet hur förtidsbetalning går till hos just din långivare.
Vad händer om jag inte kan betala tillbaka i tid?
Vid en sen betalning tillkommer en påminnelseavgift och dröjsmålsränta. Fortsätter uteblivna betalningar kan skulden gå vidare till inkasso och därefter till Kronofogden, vilket kan leda till en betalningsanmärkning. Hör av dig till långivaren så tidigt som möjligt om det blir tight – det går ofta att göra upp en plan, och kommunens budget- och skuldrådgivning kan hjälpa till.
Hur många snabblån kan jag ha samtidigt?
Det finns ingen fast gräns i lagen, men varje ny kreditprövning ska ta hänsyn till dina befintliga skulder och din återbetalningsförmåga. Ju fler lån du redan har, desto svårare blir det att bli beviljad ett nytt – och desto större är risken för en skuldspiral. Flera parallella lån gör också din ekonomi svårare att överblicka.
Är ett snabblån alltid dyrare än ett vanligt banklån?
Oftast har små, snabbt utbetalade lån en högre ränta än större privatlån med längre handläggning, eftersom långivaren tar en större risk. Men det beror på beloppet, löptiden och din kreditvärdighet. Jämför alltid den effektiva räntan mellan alternativen innan du väljer – ibland är skillnaden mindre än man tror, ibland betydande.