Låna pengar på nätet – smart guide till nätlån steg för steg
Att låna pengar på nätet går snabbt, men det smarta ligger i att välja rätt lånetyp, förstå vad krediten faktiskt kostar och känna till de regler som skyddar dig som låntagare. Den här guiden tar dig från första tanken till utbetalning – och visar fällorna du bör undvika på vägen.
Vad innebär det att låna pengar på nätet?
Ett nätlån är en konsumentkredit som du ansöker om, signerar och får utbetald helt digitalt. I stället för att boka möte på ett bankkontor fyller du i en ansökan på långivarens webbplats, legitimerar dig med BankID och får oftast besked inom några minuter. Pengarna betalas ut till ditt konto – ibland samma dag, ibland nästa bankdag.
En konsumentkredit är helt enkelt ett lån till dig som privatperson för privat bruk. Begreppet täcker allt från mindre snabblån till större privatlån utan säkerhet. Vill du förstå grunderna bakom tekniken rekommenderar vi att du läser mer om hur ett internetlån fungerar innan du ansöker.
Det som gör att ansökan är gratis är att själva kreditupplysningen och handläggningen inte kostar dig något. Lånet i sig är däremot aldrig gratis – du betalar ränta och i de flesta fall avgifter. Det är skillnaden mellan en kostnadsfri ansökan och en kostnadsfri kredit.
Vilka typer av nätlån finns det?
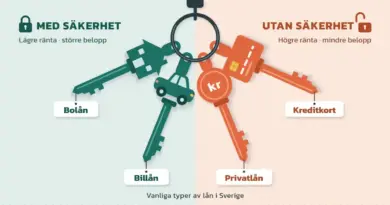
Innan du ansöker är det avgörande att veta vilken typ av lån du faktiskt behöver. De fyra vanligaste varianterna på nätet skiljer sig åt i belopp, löptid och kostnad, och de passar olika situationer.
Jämförelse
| Lånetyp | Typiskt belopp | Löptid | Kostnad | Säkerhet | Passar för |
|---|---|---|---|---|---|
| Privatlån / blancolån | Ca 10 000–600 000 kr | 1–15 år | Lägre ränta | Ingen | Större köp, renovering, samla lån |
| Snabblån / SMS-lån | Ca 1 000–30 000 kr | Dagar till några år | Högre ränta, inom räntetaket | Ingen | Mindre, akuta utgifter |
| Mikrolån | Ca 500–10 000 kr | Kort | Hög effektiv ränta | Ingen | Mycket små, kortsiktiga behov |
| Kontokredit | Beviljad kreditgräns | Löpande | Ränta endast på utnyttjat belopp | Ingen | Buffert, oregelbundna utgifter |
Beloppen är ungefärliga marknadsintervall och varierar mellan långivare.
Privatlån
Privatlån är bankernas samlingsnamn för mindre lån utan säkerhet som ligger utanför bolån och billån. Eftersom du inte lämnar någon säkerhet kallas det även blancolån. Behöver du en större summa till en renovering, en resa eller för att samla dyra smålån är privatlånet oftast det billigaste alternativet. De flesta storbanker och kreditbolag erbjuder privatlån, men räntan sätts individuellt utifrån din ekonomi.
Snabblån och SMS-lån
Vänder du dig till ett kreditbolag i stället för din bank möts du ofta av begrepp som snabblån, SMS-lån eller mikrolån. De är tänkta för mindre, akuta utgifter, betalas ut snabbt och har en kortare återbetalningstid. Priset för snabbheten är en högre ränta än på ett vanligt privatlån. Precis som med andra lån får du använda pengarna till vad du vill så länge du betalar tillbaka i tid.
Kontokredit
En kontokredit är kopplad till ditt bankkonto och fungerar som en reserv. Krediten träder in först när pengarna på kontot tar slut, och du betalar tillbaka genom att sätta in pengar igen. Du betalar bara ränta på den del av krediten du faktiskt använt, inte på hela kreditgränsen. Kontokredit ska inte förväxlas med kortkredit, som du i stället använder när du handlar med ett kreditkort och betalar av på fakturan i slutet av månaden.
Så ansöker du om ett nätlån steg för steg
Själva ansökan är snabb, men gå inte för fort fram. Så här ser processen normalt ut från start till utbetalning:
- Bestäm belopp och löptid. Räkna ut hur mycket du behöver och hur länge du vill betala av. Längre löptid ger lägre månadskostnad men dyrare lån totalt.
- Jämför långivare. Titta på effektiv ränta och totalkostnad hos flera aktörer innan du väljer.
- Fyll i ansökan. Du uppger normalt namn, personnummer, önskat belopp, löptid och uppgifter om din inkomst.
- Legitimera dig med BankID. Signeringen sker digitalt och bekräftar att det är du som ansöker.
- Långivaren gör en kreditprövning. Din ekonomi bedöms och en kreditupplysning tas.
- Få besked och skriv under avtalet. Vid ja signerar du kreditavtalet, och pengarna betalas ut till ditt konto.
Innan du signerar kan det löna sig att gå igenom en kort kontroll av att allt stämmer:
Checklista
- Räkna ut hur mycket du faktiskt behöver – låna inte mer än nödvändigt.
- Jämför effektiv ränta och total kostnad i kronor, inte bara den nominella räntan.
- Kontrollera att långivaren står under Finansinspektionens tillsyn.
- Läs igenom avtalet, inklusive uppläggningsavgift, aviavgift och förseningsränta.
- Stäm av att månadskostnaden får plats i din budget – även om räntan stiger.
- Signera endast med BankID på långivarens egen webbplats.
- Kom ihåg att du har 14 dagars ångerrätt om du ändrar dig.
Vad kostar det att låna pengar på nätet?
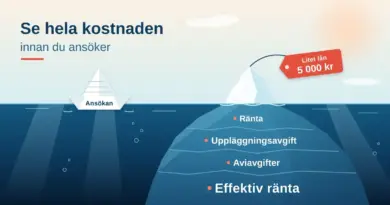
Kostnaden för ett nätlån består av räntan plus eventuella avgifter. Den nominella räntan är den ”skyltade” räntan, men den säger inte hela sanningen. Det mått du ska jämföra är den effektiva räntan, som räknar in uppläggningsavgift, aviavgifter och hur ofta du betalar. Två lån med samma nominella ränta kan ha helt olika effektiv ränta.
Vanliga avgifter är uppläggningsavgift (en startavgift) och aviavgift (en avgift per räkning). Be alltid om den totala kostnaden för hela lånet, uttryckt i kronor, innan du bestämmer dig – det är den siffran som visar vad lånet verkligen kostar.
Har du redan flera dyra smålån kan det ofta bli billigare att samla och refinansiera dina lån till ett enda med lägre ränta, i stället för att ta ännu ett nytt lån ovanpå de gamla.
Kreditprövning, UC och betalningsanmärkningar
Varje seriös långivare är skyldig att göra en kreditprövning innan du beviljas lån. Syftet är att bedöma din kreditvärdighet, alltså om din ekonomi är tillräckligt ordnad för att du ska kunna betala tillbaka. Långivaren tittar på din inkomst, dina fasta utgifter och dina befintliga skulder.
Som en del av prövningen tas oftast en kreditupplysning via UC eller ett annat kreditupplysningsföretag. Har du en eller flera betalningsanmärkningar eller skulder hos Kronofogden är risken stor att du får avslag. Vissa aktörer marknadsför lån utan UC, men det betyder inte att de slopar kreditprövningen – de använder bara ett annat upplysningsföretag. Enligt lag måste din återbetalningsförmåga alltid bedömas.
Nya regler stärker ditt skydd 2025 och 2026
Konsumentskyddet kring lån har skärpts kraftigt de senaste åren, och det påverkar vad ett nätlån får kosta och hur det får säljas.
Räntetak och kostnadstak sedan 1 mars 2025
Sedan den 1 mars 2025 får den nominella räntan på en ny konsumentkredit vara högst 20 procentenheter över Riksbankens referensränta. Hösten 2026 ligger referensräntan på 2,00 procent, vilket ger ett räntetak på omkring 22 procent. Dessutom finns ett kostnadstak: du ska aldrig behöva betala tillbaka mer än det dubbla lånebeloppet – ränta och alla avgifter inräknade. Lånar du 25 000 kr kan totalkostnaden alltså aldrig överstiga 50 000 kr. Uppläggningsavgiften på nya lån är samtidigt begränsad till högst 1 procent av prisbasbeloppet, och begreppet ”högkostnadskredit” har tagits bort eftersom taken nu gäller nästan alla lån. Bolån och mycket små kreditköp är undantagna.
Ny konsumentkreditlag den 20 november 2026
Den 20 november 2026 ersätts 2010 års konsumentkreditlag av en helt ny lag (2026:1011) som bygger på EU:s uppdaterade konsumentkreditdirektiv. Den viktigaste förändringen är att fler kreditformer omfattas av kravet på kreditprövning – bland annat många faktura- och delbetalningstjänster av typen ”köp nu, betala senare”. Du måste också aktivt godkänna själva kreditavtalet, ett betalsätt utan kredit ska visas först i kassan, och nekas du kredit har du rätt att få veta varför. Lån som tecknats före den 20 november följer i regel de gamla reglerna.
Ångerrätt i 14 dagar
Du har alltid rätt att ångra ett kreditavtal inom 14 dagar. Ångrar du dig betalar du tillbaka lånebeloppet plus ränta för de dagar du haft tillgång till pengarna. Att ångra kreditavtalet är inte samma sak som att ångra själva köpet – håll isär de två.
Jämför lånet innan du ansöker
Det finns två vägar till ett nätlån: du ansöker direkt hos en enskild långivare, eller så använder du en låneförmedlare eller jämförelsetjänst. Fördelen med en jämförelsetjänst är att du får en samlad bild av vilka lån som finns och vad de kostar, utan att behöva besöka varje långivare för sig. En ansökan kan då skickas till flera långivare samtidigt, vilket kan ge dig fler erbjudanden att välja mellan.
Tjänster som LoanScouter.com samlar olika lånetyper och långivare på ett ställe, med översiktliga recensioner och villkor, så att du kan jämföra innan du bestämmer dig. Oavsett vilken tjänst du väljer bör du kontrollera att de långivare som listas står under Finansinspektionens tillsyn och att det tydligt framgår vad varje lån kostar.
Vanliga misstag när du lånar pengar på nätet
De flesta problem med nätlån beror inte på själva lånet, utan på hur det tas. Dessa misstag är lättast att undvika:
- Att bara titta på månadskostnaden. En låg månadskostnad med lång löptid kan dölja en hög totalkostnad.
- Att jämföra nominell ränta i stället för effektiv ränta. Bara den effektiva räntan räknar in avgifterna.
- Att låna för att betala av gamla lån. Att ta nya lån för att täcka gamla skulder är ett tecken på att du i stället behöver samla lån eller söka budget- och skuldrådgivning.
- Att låna mer än du behöver. Ett högre belopp ”för säkerhets skull” kostar ränta varje månad.
- Att inte läsa avtalet. Villkor om avgifter, förseningsränta och löptid står i det finstilta.
Så lånar du tryggt och undviker bedrägerier
Eftersom allt sker digitalt är det extra viktigt att veta att du befinner dig hos en seriös aktör. En trygg långivare signerar alltid med BankID, redovisar effektiv ränta och totalkostnad tydligt, och står under Finansinspektionens tillsyn.
Var vaksam på aktörer som lovar ”garanterat lån utan kreditprövning”, kräver en avgift i förskott för att bevilja lånet eller ber dig legitimera dig via länkar i sms eller mejl. Seriösa långivare tar aldrig ut en avgift innan lånet betalas ut, och de ber dig aldrig logga in med BankID via en oväntad länk. Känns något för bra för att vara sant är det nästan alltid det.
Friskrivning
Den här artikeln är allmän information om att låna pengar på nätet och utgör inte ekonomisk rådgivning. Att ta ett lån innebär alltid en kostnad och ett åtagande – lånebelopp, ränta och villkor varierar mellan långivare och över tid. Kontrollera alltid aktuella villkor hos långivaren och att denne står under Finansinspektionens tillsyn innan du ansöker. Har du svårt att betala dina räkningar eller känner att skulderna växer kan du kostnadsfritt vända dig till kommunens budget- och skuldrådgivning samt till Konsumentverket och Hallå konsument för oberoende vägledning.
Referenskällor
Vanliga frågor (FAQ)
Hur snabbt kan jag få pengarna?
Många långivare ger besked inom några minuter efter att du signerat med BankID. Utbetalningen sker ofta samma bankdag eller nästa, beroende på vilken bank du har och när på dygnet du ansöker.
Kan jag låna pengar på nätet om jag har betalningsanmärkning?
Det är svårare, men inte alltid omöjligt. En betalningsanmärkning eller skuld hos Kronofogden ökar risken för avslag, eftersom långivaren enligt lag måste bedöma din återbetalningsförmåga. Vissa aktörer riktar sig särskilt till låntagare med anmärkning, men ofta till en högre kostnad.
Vad är skillnaden mellan nominell och effektiv ränta?
Den nominella räntan är grundräntan på lånet. Den effektiva räntan räknar även in avgifter som uppläggnings- och aviavgift samt hur ofta du betalar, och visar därför lånets verkliga kostnad. Jämför alltid effektiv ränta.
Är det säkert att låna pengar på nätet?
Ja, så länge du håller dig till långivare som signerar med BankID, redovisar totalkostnaden tydligt och står under Finansinspektionens tillsyn. Undvik aktörer som kräver avgift i förskott eller lovar lån helt utan kreditprövning.
Kan jag ångra ett nätlån?
Ja. Du har 14 dagars ångerrätt på ett kreditavtal. Ångrar du dig betalar du tillbaka lånebeloppet plus ränta för de dagar du haft pengarna.