Att ansöka om ett privatlån – krav, steg och kostnader
Att ansöka om ett privatlån handlar om mer än att fylla i ett formulär och vänta på svar. Det rör sig om ett lån utan säkerhet som du kan använda i stort sett fritt – till renovering, en resa, tandvård eller för att samla ihop dyra smålån. Eftersom långivaren inte har någon bostad eller bil som säkerhet görs alltid en noggrann kreditprövning, och räntan blir normalt högre än för exempelvis ett bolån. Den här guiden går igenom vilka krav som gäller, hur själva ansökan går till steg för steg, vad lånet kostar och vilka nya regler som påverkar dig under 2026.
Snabbfakta
| Typ av lån | Privatlån, även kallat blancolån (lån utan säkerhet) |
| Lånebelopp | Från några tusen kronor upp till flera hundra tusen kr, beroende på långivare |
| Återbetalningstid | Vanligtvis 1–15 år |
| Säkerhet | Krävs inte |
| Åldersgräns | Minst 18 år (vissa långivare kräver 20 år) |
| Grundkrav | Folkbokförd i Sverige, personnummer, inkomst och godkänd kreditprövning |
| Effektiv ränta | Sätts individuellt, ofta cirka 5–15 % beroende på kreditvärdighet |
| Ångerrätt | 14 dagar enligt konsumentkreditlagen |
| Ränteavdrag | Slopat från inkomståret 2026 för lån utan säkerhet |
Vad innebär det att ansöka om ett privatlån?
Det innebär att du ber en bank eller kreditgivare om ett lån utan att lämna någon säkerhet. Lånetypen kallas även blancolån, just för att den saknar pant. Eftersom långivaren tar en större risk när ingen bostad eller bil står som säkerhet, baseras beslutet helt på din betalningsförmåga och kreditvärdighet.
I praktiken ansöker du om ett bestämt belopp och en återbetalningstid. Långivaren gör sedan en bedömning och lämnar ett erbjudande med en viss ränta. Till skillnad från ett bolån eller billån, som är låsta till ett visst ändamål, är du fri att använda pengarna till vad du vill. Vill du förstå grunderna först kan du läsa vår genomgång av vad ett privatlån är innan du ansöker.
Vem får ansöka om ett privatlån?
För att få ansöka måste du vara minst 18 år och folkbokförd i Sverige med ett svenskt personnummer. Det är en vanlig missuppfattning att du måste vara svensk medborgare – det stämmer inte. Det avgörande är att du är folkbokförd i landet, inte vilket medborgarskap du har.
Utöver ålder och folkbokföring väger långivaren in flera faktorer:
- Inkomst: Du behöver en regelbunden och tillräckligt hög inkomst. Flera banker sätter en nedre gräns – Handelsbanken kräver till exempel en fast årsinkomst på minst 200 000 kronor för sitt privatlån.
- Betalningsanmärkningar: Många långivare beviljar inte lån om du har en aktiv betalningsanmärkning eller skulder hos Kronofogden.
- Kreditvärdighet: Din tidigare betalningshistorik och dina befintliga lån påverkar både om du beviljas lån och vilken ränta du får.
- Åldersgräns hos långivaren: Lagens gräns är 18 år, men enskilda kreditgivare sätter ofta en högre egen gräns, exempelvis 20 år.
Varje ansökan leder till en individuell bedömning och en kreditprövning, som långivaren enligt lag alltid måste göra för att bedöma din återbetalningsförmåga.
Så går ansökan till steg för steg
Själva ansökan sker nästan alltid digitalt och kan ta allt från några minuter till någon dag beroende på långivare. Så här ser processen oftast ut:
- Räkna på ditt behov. Bestäm hur mycket du faktiskt behöver låna och hur lång återbetalningstid din ekonomi klarar. Låna aldrig mer än du behöver.
- Jämför långivare. Titta på effektiv ränta, avgifter och villkor hos flera aktörer. Du kan ansöka direkt hos en bank eller använda en låneförmedlare som skickar din ansökan till flera långivare samtidigt.
- Fyll i ansökan och legitimera dig. Du identifierar dig vanligtvis med BankID och fyller i uppgifter om inkomst, boende och eventuella andra lån.
- Kreditprövning. Långivaren hämtar en kreditupplysning och bedömer din återbetalningsförmåga. Därefter får du ett erbjudande med belopp, ränta och månadskostnad.
- Signera avtalet. Godkänner du erbjudandet signerar du låneavtalet digitalt. Pengarna betalas oftast ut inom någon eller några bankdagar.
Tänk på att varje enskild långivare du ansöker hos kan göra en egen kreditupplysning. Använder du en låneförmedlare räcker det däremot ofta med en enda upplysning, trots att ansökan skickas till flera banker.
Vad kan du använda ett privatlån till?
Du kan använda pengarna till nästan vad som helst, eftersom lånet inte är knutet till ett bestämt ändamål. Det är den stora skillnaden mot riktade lån som bolån, billån och båtlån.
Vanliga användningsområden är:
- Renovering eller inredning av hemmet
- Oförutsedda utgifter, som en trasig vitvara eller tandvård
- En bil som köps kontant eller en resa
- Att lösa och samla flera dyra smålån och krediter
Beloppet varierar stort mellan långivare – från några tusenlappar upp till flera hundra tusen kronor. Santander Consumer Bank har en läsvärd sammanställning med fem saker att tänka på innan du tar ett privatlån som är bra att gå igenom innan du bestämmer dig.
Vad kostar ett privatlån?
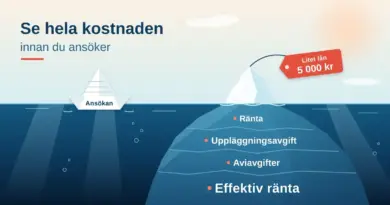
Den viktigaste siffran att titta på är den effektiva räntan, inte den nominella. Effektiv ränta är den totala kreditkostnaden omräknad till en årlig ränta och inkluderar både räntan och eventuella avgifter. Enligt konsumentkreditlagen måste den effektiva räntan anges i princip all marknadsföring av krediter, just för att du ska kunna jämföra lån rättvist.
Räntan sätts individuellt utifrån din ekonomi. En person med stabil ekonomi får i dagsläget ofta en effektiv ränta på runt 5–8 procent, medan den kan bli betydligt högre vid svagare kreditvärdighet. Som jämförelse anger Nordea en effektiv ränta på cirka 5–14 procent på sitt blancolån. Utöver räntan kan det tillkomma en uppläggningsavgift och en månatlig aviavgift. Vill du förstå hur räntan fungerar kan du läsa mer om vad en ränta är.
Nedan jämförs privatlånet med några andra vanliga lånetyper:
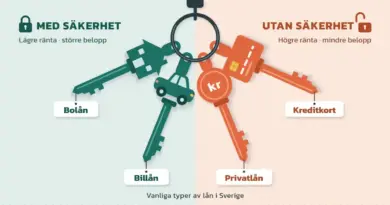
| Lånetyp | Säkerhet | Typisk ränta | Vanligt ändamål |
|---|---|---|---|
| Privatlån (blancolån) | Ingen | Medel–hög | Fritt ändamål |
| Bolån | Bostaden | Låg | Köp av bostad |
| Billån | Bilen | Låg–medel | Köp av fordon |
| Kreditkort/kontokredit | Ingen | Hög | Löpande utgifter |
Vill du pressa räntan på ett befintligt lån utan säkerhet kan det vara värt att läsa hur du kan sänka kostnaden med ett blancolån.
Nya regler 2026 att känna till
Under 2026 har två förändringar stor betydelse för dig som ansöker om ett lån utan säkerhet. Att känna till dem innan du lånar kan spara både pengar och onödiga överraskningar.
Ränteavdraget är slopat för lån utan säkerhet
Från och med inkomståret 2026 får du inte längre göra ränteavdrag på lån utan säkerhet, exempelvis privatlån och blancolån. Avdraget trappades ned i två steg: halverat under 2025 och helt borttaget från den 1 januari 2026. Enligt Skatteverket gäller detta oavsett när lånet togs. I praktiken betyder det att ett sådant lån har blivit dyrare, eftersom du tidigare kunde dra av 30 procent av räntekostnaden i deklarationen. Effekten syns första gången i deklarationen våren 2027.
Ny konsumentkreditlag
En ny konsumentkreditlag träder i kraft den 20 november 2026. Den stärker konsumentskyddet på kreditmarknaden, skärper reglerna för kreditprövning för att motverka överskuldsättning och inför ett tillståndskrav så att fler företag som ger eller förmedlar krediter står under tillsyn. Lagen genomför ett EU-direktiv om konsumentkrediter.
Att ansöka om privatlån för att samla lån
En vanlig anledning till att ansöka är att samla ihop flera dyra lån och krediter till ett enda. Har du flera smålån, kreditkort och avbetalningar som tickar varje månad blir det både dyrt och svåröverskådligt.
Genom att ta ett större lån och lösa de mindre lånen får du ofta en lägre total ränta, en enda månadskostnad och bättre överblick. Det här kallas ibland att samla lån eller refinansiera. Läs mer om hur du samlar tidigare lån genom refinansiering innan du ansöker, så att du räknar rätt på den samlade kostnaden.
Viktiga punkter
Checklista innan du skickar in din ansökan:
- Räkna på din återbetalningsförmåga och låna inte mer än du behöver.
- Jämför effektiv ränta – inte bara den nominella räntan – mellan flera långivare.
- Samla ihop underlag om inkomst, boende och eventuella befintliga lån.
- Kontrollera uppläggningsavgift, aviavgift och villkor för extra amortering.
- Kom ihåg att ränteavdraget är borttaget för lån utan säkerhet från 2026.
- Tänk på att du har 14 dagars ångerrätt efter att avtalet tecknats.
Vanliga misstag när man ansöker om privatlån
De flesta problem uppstår redan i ansökningsskedet. Här är de misstag som är lättast att undvika:
- Att bara jämföra nominell ränta. Den effektiva räntan visar den verkliga kostnaden inklusive avgifter och är den enda siffra du bör jämföra mellan långivare.
- Att låna mer än du behöver. Ett högre belopp innebär högre total räntekostnad, även om månadskostnaden ser hanterbar ut.
- Att välja längsta möjliga återbetalningstid. Lägre månadskostnad låter lockande, men lång löptid gör att du betalar mer i ränta totalt.
- Att missa att ränteavdraget är borttaget 2026. Räkna på kostnaden utan avdrag, annars blir lånet dyrare än du tror.
- Att inte läsa villkoren. Uppläggningsavgift, aviavgift och regler för extra amortering påverkar vad lånet faktiskt kostar.
Vem passar ett privatlån för?
Det passar dig som har en stabil inkomst, behöver finansiera något utan att ställa en säkerhet och kan betala tillbaka inom en rimlig tid. Det är ett flexibelt alternativ när du vill undvika att binda lånet till en bostad eller bil.
Lånet passar sämre om du redan har en ansträngd ekonomi eller en betalningsanmärkning, eftersom räntan då blir hög och risken för överskuldsättning ökar. Behöver du bara ett mindre belopp kan det vara värt att först läsa om vad du bör tänka på när du ansöker om små lån, och om du överväger ett bostadsköp kan du jämföra med hur det är att ansöka om ett bolån i stället.
Friskrivning
Den här artikeln är allmän information om hur det går till att ansöka om lån och utgör inte ekonomisk rådgivning eller en uppmaning att låna. Att låna pengar kostar pengar, och ett lån ska alltid betalas tillbaka. Räkna på din egen återbetalningsförmåga innan du ansöker och var uppmärksam på risken för överskuldsättning. Behöver du oberoende vägledning kan du vända dig till Hallå konsument eller kommunens budget- och skuldrådgivning, och information om skulder finns hos Kronofogden. Du måste vara minst 18 år för att ta ett lån.
Referenskällor
- Skatteverket – ränteavdrag och slopat avdrag för lån utan säkerhet
- Riksdagen – proposition 2025/26:223 En ny konsumentkreditlag
- Finansinspektionen – konsumentkrediter och tillsyn
- Konsumentverket – lån och krediter
- Konsumenternas – privatlån
- Handelsbanken – privatlån, krav och villkor
- Nordea – blancolån och effektiv ränta
Vanliga frågor (FAQ)
Hur lång tid tar det att få svar på en låneansökan?
Många långivare ger ett preliminärt besked direkt i ansökan, ofta inom några minuter. Själva utbetalningen sker vanligtvis inom någon eller några bankdagar efter att du har signerat avtalet med BankID.
Måste jag vara svensk medborgare för att ansöka om ett privatlån?
Nej. Du behöver vara minst 18 år och folkbokförd i Sverige med ett svenskt personnummer, men du behöver inte vara svensk medborgare. Det är folkbokföringen och din ekonomi som är avgörande.
Kan jag få ett privatlån med betalningsanmärkning?
De flesta traditionella banker beviljar inte privatlån om du har en aktiv betalningsanmärkning. Det finns långivare som riktar sig till den gruppen, men de har oftast betydligt högre ränta, vilket ökar risken för att skulden växer.
Vad är skillnaden mellan nominell och effektiv ränta?
Den nominella räntan är själva låneräntan, medan den effektiva räntan även inkluderar avgifter och visar den totala kostnaden som en årlig procentsats. Jämför alltid effektiv ränta när du väljer mellan olika lån.
Kan jag ångra ett privatlån efter att jag tecknat det?
Ja. Enligt konsumentkreditlagen har du 14 dagars ångerrätt. Utnyttjar du den ska du betala tillbaka det lånade beloppet samt ränta för den tid du haft lånet.