Kommer Bitcoin och kryptovalutor att ersätta traditionella banker?
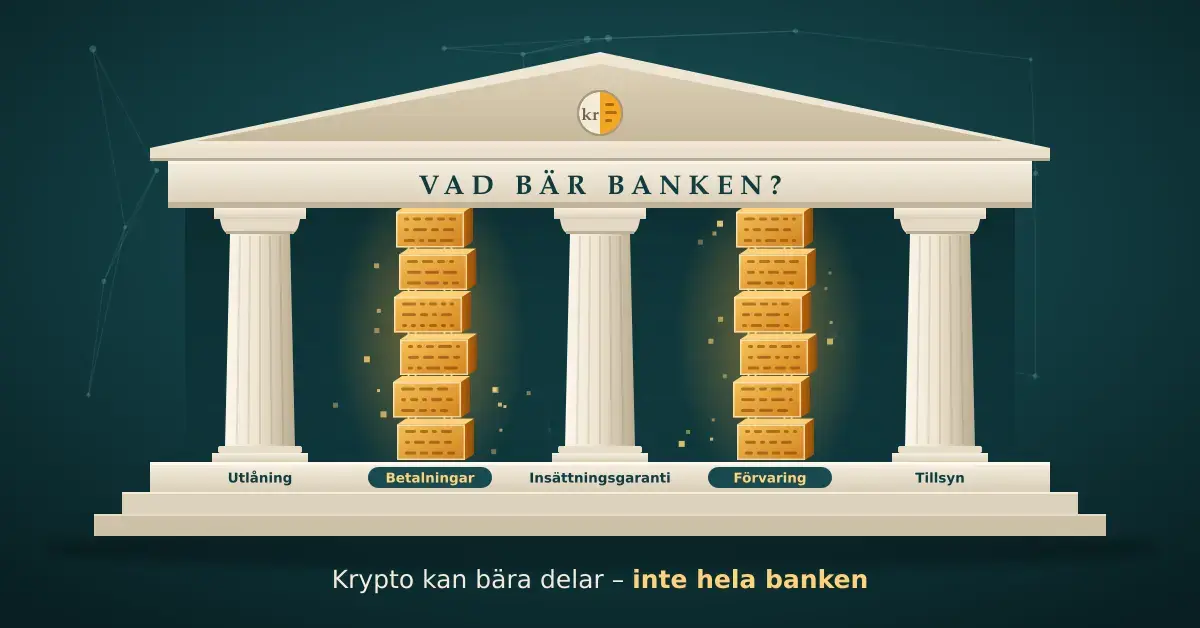
Nej – det mesta tyder på att Bitcoin och kryptovalutor inte kommer att ersätta traditionella banker helt, men de förändrar redan hur pengar rör sig och vilka tjänster bankerna erbjuder. Bitcoin kan efterlikna delar av det en bank gör, framför allt att skicka och förvara värde, men en bank gör betydligt mer än så: den lånar ut pengar, skyddar insättningar och står under tillsyn. Den här artikeln förklarar vad krypto faktiskt kan ersätta, vad det inte kan, och hur banker, centralbanker och lagstiftare svarar.
Vad gör en traditionell bank – och vad gör Bitcoin inte?
En bank är mycket mer än en plats att förvara pengar på. För att förstå frågan behöver du först se hela listan av funktioner en bank fyller, eftersom Bitcoin i dag bara motsvarar en del av dem.
- Förvarar insättningar – och i Sverige skyddas dina pengar av den statliga insättningsgarantin upp till 1 050 000 kronor per kund och institut om banken går i konkurs.
- Lånar ut pengar – bolån, privatlån och företagskrediter. Banken bedömer din återbetalningsförmåga och tar en risk som Bitcoin-nätverket inte gör.
- Sköter betalningar – kort, Swish, autogiro och internationella överföringar, ofta med möjlighet att häva en felaktig transaktion.
- Erbjuder sparande och rådgivning – räntor, fonder och vägledning kring privatekonomin.
- Står under tillsyn – banker regleras av Finansinspektionen och måste följa regler om kundkännedom och penningtvätt.
Bitcoin löser i första hand en enda av dessa uppgifter väl: att flytta och förvara värde utan en mellanhand. Det finns ingen inbyggd kreditgivning, ingen insättningsgaranti och ingen kundtjänst som kan ångra en felaktig överföring. Den som vill förstå hur många banker som faktiskt verkar på den svenska marknaden kan jämföra utbudet bland banker i Sverige för att se hur brett tjänsteutbudet är.
Hur fungerar Bitcoin och blockkedjan?
Alla transaktioner med Bitcoin sker i ett globalt, decentraliserat nätverk som kallas blockkedjan (på engelska blockchain). Nätverket är krypterat och fungerar ”peer to peer”, det vill säga direkt från användare till användare. Betalningen går alltså inte via en bank utan registreras direkt i blockkedjan, som delas och verifieras av tusentals datorer världen över.
Eftersom ingen enskild aktör kontrollerar nätverket går det inte att förfalska eller radera en bekräftad transaktion. Det är styrkan – men också svagheten. Skickar du Bitcoin till fel adress finns ingen bank som kan vända betalningen, och tappar du bort de hemliga nycklarna till din plånbok är pengarna i praktiken borta. Transaktionerna är heller inte helt anonyma: de är pseudonyma, vilket betyder att varje överföring går att följa i den offentliga blockkedjan även om den inte alltid är kopplad till ett namn.
Vad kan krypto ersätta – och vad kan det inte?
Krypto är starkast där en bank traditionellt tar betalt för att vara mellanhand, och svagast där bankens roll bygger på förtroende, kredit och skydd. Ett rimligt sätt att dela upp det:
Det krypto kan konkurrera om
- Gränsöverskridande betalningar – att skicka värde mellan länder kan gå snabbare och billigare än via traditionella banköverföringar.
- Förvaring utan mellanhand – du kan hålla dina tillgångar själv, utan att be en bank om tillstånd.
- Tillgång för den utan bankkonto – i delar av världen där många saknar bankkonto kan en mobil och internet räcka.
Det krypto inte ersätter
- Kreditgivning – bolån och lån bygger på att någon bedömer risk och lånar ut pengar över tid. Det gör inget Bitcoin-nätverk åt dig.
- Trygghet och garantier – ingen insättningsgaranti, ingen möjlighet att häva bedrägerier, ingen att ringa om något går fel.
- Stabil värdemätare – priset svänger kraftigt, vilket gör det opraktiskt som daglig valuta. Vill du läsa mer om riskerna finns en genomgång av om det är säkert att investera i kryptovalutor.
Jämförelse
| Egenskap | Traditionell bank | Bitcoin |
|---|---|---|
| Kontroll över pengarna | Banken förvarar åt dig | Du förvarar själv (egna nycklar) |
| Insättningsgaranti | Ja, upp till 1 050 000 kr | Nej |
| Häva felaktig transaktion | Ofta möjligt | Nej, i princip oåterkalleligt |
| Lån och kredit | Ja (bolån, privatlån m.m.) | Nej, ingen inbyggd kreditgivning |
| Prisstabilitet | Hög (kronans värde) | Låg, kursen svänger kraftigt |
| Tillsyn | Finansinspektionen | Begränsad; MiCA/ESMA för tjänsteföretag |
| Kundtjänst vid fel | Ja | Nej |
Bankerna anammar själva kryptotekniken
I stället för att konkurreras ut rör sig många banker i motsatt riktning: de bygger in krypto i sina egna tjänster. Det talar emot bilden av att det ena måste slå ut det andra.
I januari 2024 godkände den amerikanska finansmyndigheten SEC de första börshandlade fonderna (ETF:er) som äger Bitcoin direkt, vilket gjorde det möjligt att få exponering mot Bitcoin via vanliga värdepapperskonton. Stora kapitalförvaltare och banker erbjuder i dag förvaring av kryptotillgångar åt kunder, och så kallade stablecoins – kryptovalutor vars värde är knutet till exempelvis dollar – används för att flytta pengar på blockkedjan utan Bitcoins prissvängningar. Samtidigt testar banker blockkedjeteknik för att göra avveckling av värdepapper snabbare. Trenden att nya digitala aktörer utmanar storbankerna syns även på lånemarknaden, där storbankernas lån får stå tillbaka när nätlånen tar över.
Digitala centralbanksvalutor – e-krona och digital euro
Det som faktiskt kan göra ”pengar” digitala i en institutions regi är inte Bitcoin, utan digitala centralbanksvalutor (CBDC). Till skillnad från Bitcoin skulle en sådan ges ut och garanteras av en centralbank.
I Sverige utreder Riksbanken sedan flera år en möjlig e-krona. I sin betalningsrapport från 2026 rekommenderar Riksbanken att riksdagen och regeringen tillsätter en utredning om de lagändringar som krävs för att en e-krona ska kunna införas – något som alltså ännu inte är beslutat. Parallellt arbetar Europeiska centralbanken (ECB) med en digital euro, som enligt ECB kan nå en pilotfas runt 2027 och en möjlig lansering senare. En e-krona skulle vara ett komplement till kontanter, inte en spekulativ tillgång – och den skulle fortfarande ges ut av staten, till skillnad från Bitcoin.
Reglering: vad MiCA och tillsynen betyder för dig
Krypto är lagligt i Sverige, men det är inte oreglerat. Sedan EU:s regelverk MiCA (Markets in Crypto-Assets) trätt i kraft måste företag som erbjuder kryptotjänster inom EU vara auktoriserade, och de listas i ett register hos EU-myndigheten ESMA. I Sverige är det Finansinspektionen som ger tillstånd och utövar tillsyn.
Viktigt för dig som konsument: MiCA ger ett visst skydd, men de europeiska tillsynsmyndigheterna (EBA, EIOPA och ESMA) varnade i oktober 2025 för att skyddet är begränsat och att du kan förlora hela ditt insatta kapital. Till skillnad från ett bankkonto omfattas kryptotillgångar inte av insättningsgarantin. Innan du använder en kryptotjänst kan du kontrollera i ESMA:s register att företaget verkligen är auktoriserat.
Bitcoin som investering – inte samma sak som en bank
En stor del av intresset för Bitcoin handlar inte om att ersätta banken utan om att investera. Att kursen på Bitcoin bevakas av stora svenska medier är inget nytt, och många svenskar väljer att placera pengar i Bitcoin och andra kryptovalutor vid sidan av aktier och fonder.
Här är det viktigt att skilja på sak. Att äga Bitcoin som investering liknar att äga en volatil tillgång – det ger ingen ränta, ingen garanti och värdet kan både mångdubblas och halveras. Är du nybörjare är det klokt att läsa på innan du börjar; det finns till exempel en nybörjarguide om bitcoin, och på den här sajten en genomgång av hur du steg för steg kan köpa kryptovaluta på ett säkert sätt. Vill du förstå skillnaderna mellan de största kryptovalutorna finns även en förklaring av vad Bitcoin, Ethereum och Ripple är.
Vanliga missuppfattningar om ”att vara sin egen bank”
Tanken att Bitcoin låter dig ”vara din egen bank” stämmer tekniskt, men den missar vad bankrollen faktiskt innebär. Det är här många nybörjare gör misstag.
- ”Det är helt anonymt.” Transaktioner är pseudonyma och spårbara i blockkedjan, inte osynliga.
- ”Mina pengar är lika skyddade som på banken.” Det finns ingen insättningsgaranti och inget konsumentskydd om en börs går i konkurs eller blir hackad.
- ”Jag kan alltid få tillbaka en felaktig betalning.” Bekräftade transaktioner går normalt inte att vända.
- ”Nycklarna sköter sig själva.” Tappar du dina privata nycklar eller faller för ett bedrägeri finns ingen som kan återställa tillgångarna. Att själv förvara krypto innebär att du själv bär hela ansvaret – det är själva poängen med att få kontroll över dina egna pengar, men ansvaret följer med.
Slutsats: komplement snarare än ersättare
Kommer Bitcoin och kryptovalutor att ersätta traditionella banker? Troligen inte inom överskådlig tid. Krypto utmanar bankerna där de är dyrast och långsammast – betalningar och förvaring – men bankernas kärna i form av kredit, garantier och tillsyn är svår att kopiera. Samtidigt är tekniken här för att stanna: bankerna bygger in den, centralbanker utvecklar egna digitala valutor och lagstiftningen mognar. Den mest sannolika utvecklingen är inte att det ena slår ut det andra, utan att de växer samman.
Friskrivning
Den här artikeln är allmän information om kryptovalutor och banksystemet och utgör inte finansiell rådgivning eller en rekommendation att köpa, sälja eller inneha någon tillgång. Kryptotillgångar är förknippade med hög risk, saknar insättningsgaranti och kan förlora hela sitt värde. Investera aldrig mer än du har råd att förlora, och sätt dig in i riskerna innan du börjar. För oberoende konsumentinformation hänvisas till Finansinspektionen och Konsumentverket, och vinster från kryptohandel ska normalt beskattas som inkomst av kapital och deklareras till Skatteverket.
Referenskällor
Vanliga frågor (FAQ)
Är det lagligt att köpa och äga Bitcoin i Sverige?
Ja. Det är lagligt att köpa, äga och sälja Bitcoin i Sverige. Företag som erbjuder kryptotjänster måste dock vara auktoriserade enligt EU:s MiCA-regler och stå under tillsyn av Finansinspektionen.
Kan jag betala i butik med Bitcoin i Sverige?
Mycket sällan. De allra flesta svenska butiker tar inte emot Bitcoin, och kraftiga prissvängningar gör det opraktiskt som betalmedel i vardagen. I praktiken används Bitcoin i Sverige främst som investering.
Behöver jag betala skatt på vinster från Bitcoin?
Ja. Vinster vid försäljning eller byte av kryptovalutor beskattas normalt som inkomst av kapital och ska deklareras till Skatteverket. Reglerna för hur du redovisar finns på Skatteverkets webbplats.
Vad är skillnaden mellan Bitcoin och en digital e-krona?
En e-krona skulle ges ut och garanteras av Riksbanken och vara ett komplement till kontanter med stabilt värde. Bitcoin saknar utgivare och garanti och har ett pris som styrs av marknaden. En e-krona är ännu bara under utredning.