JAK Medlemsbank: medlemsägd bank med räntekritiskt koncept
JAK Medlemsbank är en av Sveriges mest särpräglade banker: den ägs av sina medlemmar, drivs som en ekonomisk förening och bygger på en räntekritisk idé där sparande och lån hänger tätt ihop. Den här guiden förklarar hur banken fungerar i dag, vilka lån och sparformer som finns, vad det kostar att bli medlem och vem banken passar – med uppdaterade uppgifter och utan säljsnack.
Vad är JAK Medlemsbank?
JAK Medlemsbank är en kooperativ bank som ägs av sina kunder. I stället för aktieägare som ska ha avkastning är det medlemmarna själva som äger och styr banken, enligt principen en medlem – en röst. Banken drivs som en ekonomisk förening och har runt 20 000 medlemmar spridda över hela Sverige, med säte i Skövde.
Banken har haft banktillstånd sedan 1998 och står under tillsyn av Finansinspektionen. Det innebär bland annat att pengar på konto omfattas av den statliga insättningsgarantin, som administreras av Riksgälden och skyddar upp till 1 050 000 kronor per kund och institut. JAK beskriver sig som en idéburen och hållbarhetsinriktad bank, och lyfter bland annat sin höga placering i Fair Finance Guide. Vill du jämföra med andra aktörer finns en översikt över banker i Sverige.
Snabbfakta
| Typ av bank | Medlemsägd kooperativ bank (ekonomisk förening) |
|---|---|
| Banktillstånd | Sedan 1998, under Finansinspektionens tillsyn |
| Säte | Skövde, Sverige |
| Antal medlemmar | Cirka 20 000 |
| Insättningsgaranti | Ja, statlig garanti via Riksgälden upp till 1 050 000 kr per kund |
| Koncept | Räntekritisk; sparlånesystem med sparpoäng och frivilliga överinsatser |
| Lånetyper | Bolån, privatlån, sparlån, hållbarhetslån, företagslån |
| Medlemsavgift (privat) | 105–420 kr/år beroende på kvartal; 0 kr för 18–21 år |
| Officiell webbplats | jak.se |
Den räntekritiska idén – så fungerar konceptet
Grundtanken hos JAK är att se kritiskt på ränta och på hur pengar skapar vinst åt sig själva. Historiskt kallade sig banken ”räntefri”, men det är viktigt att känna till att den beskrivningen inte längre används.
Vad betyder ”räntekritisk”?
JAK får i dag inte marknadsföra sig som räntefri. Efter en prövning i Patent- och marknadsdomstolen använder banken i stället begreppet räntekritisk. I praktiken redovisar JAK numera både nominell och effektiv ränta på sina lån, precis som konsumentkreditlagen kräver. Det du som kund betalar för ett lån är alltså en ränta – inte bara en avgift. Vill du förstå grunderna kan du läsa mer om vad ränta egentligen är.
Sparlånesystemet och sparpoäng
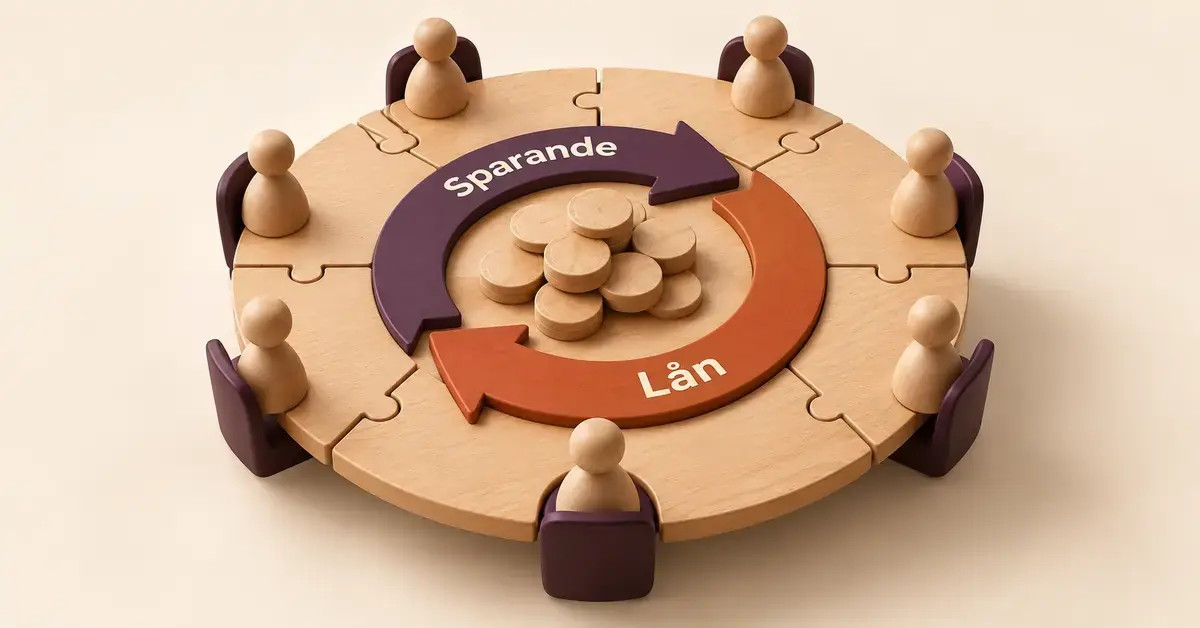
Det som skiljer JAK mest från en vanlig bank är kopplingen mellan sparande och lån, kallad sparlånesystemet. Flera av lånen har ett sparkrav: du sparar en del parallellt med att du amorterar, och sparpengarna får du tillbaka när lånet är återbetalt.
Sparande ger också sparpoäng. Som tumregel ger 1 000 kronor på kontot ungefär 1 000 sparpoäng per månad, beroende på kontotyp. Poängen kan användas för att uppfylla ett låns sparkrav. Om du inte vill spara kan du i stället betala en sparlättnadsavgift. Det finns alltså tre vägar att möta sparkravet: spara löpande, använda sparpoäng du redan samlat, eller betala sparlättnadsavgiften.
Vad är överinsats?
År 2022 bytte JAK kapitaliseringsmodell. I stället för den tidigare låneinsatsen bygger banken nu eget kapital med frivilliga överinsatser. En överinsats är ett extra kapitaltillskott som du som låntagare kan betala in innan lånet betalas ut. Fördelen är att det kan ge rabatt på låneräntan – på bolånet sänks listräntan med 0,45 procentenheter om du har överinsats.
Det är dock viktigt att veta att en överinsats inte kan betalas tillbaka så länge du har ett aktivt lån. Återbetalning kräver tillstånd från Finansinspektionen och kan skjutas upp av styrelsen, och under senare år har sådana utbetalningar varit försenade. Se det därför som bundet kapital, inte som ett vanligt sparkonto.
Vilka lån erbjuder JAK Medlemsbank?
JAK erbjuder både lån med säkerhet och lån utan säkerhet, men till skillnad från många nätlångivare finns inga sms-lån eller snabblån. För att låna behöver du vara medlem. Nedan går vi igenom de vanligaste låneformerna för privatpersoner.
Bolån
Bolånet används för att köpa bostad, utöka ett befintligt lån eller flytta lånet till JAK. Du kan låna upp till 85 procent av bostadens värde, vilket betyder minst 15 procent i kontantinsats, i linje med det svenska bolånetaket. Räntan kan bindas på 3 månader (rörlig) eller 12 månader. Listräntan ligger på 3,58 procent för 3 månader och 3,30 procent för 12 månader, och sjunker till 3,13 respektive 2,85 procent med överinsats. Uppläggningsavgiften är 1 150 kronor. Flyttar du ett befintligt bolån till JAK får du 0,25 procents rabatt i tolv månader. Läs gärna mer om att ansöka om ett bolån innan du bestämmer dig.
Privatlån
Privatlånet är ett lån utan säkerhet för planerade utgifter som renovering eller större inköp. Du kan låna mellan 20 000 och 250 000 kronor med en löptid på 2 till 10 år, och uppläggningsavgiften är 575 kronor. Räntan är rörlig; eftersom nivån ändras bör du alltid kontrollera aktuell ränta i JAK:s prislista före ansökan. Är du osäker på skillnaden mot andra lånetyper kan du läsa om vad ett privatlån är.
Sparlån
Sparlånet är ett privatlån utan säkerhet där du kombinerar amortering med regelbundet sparande. Du kan låna 20 000–250 000 kronor på 2 till 12 år till en rörlig ränta på 5,45 procent (i JAK:s exempel en effektiv ränta på 5,98 procent). Sparkravet är 30 procent av varje månads amortering, som sätts in på ett låst sparkonto med 1 procents inlåningsränta. När lånet är slutbetalt får du tillbaka det sparade beloppet plus ränta. Uppläggningsavgiften är 575 kronor, eller 100 000 sparpoäng.
Hållbarhetslån
Hållbarhetslånet är ett lån utan säkerhet som är avsett för energieffektivisering och andra hållbara åtgärder i hemmet, till exempel solceller eller byte av värmekälla. Det passar den som vill finansiera klimatsmarta investeringar utan att behöva ställa bostaden som pant.
Lån till företag och föreningar
Utöver privatlånen erbjuder JAK även företagslån till företag, föreningar och organisationer. Villkoren skiljer sig från privatsidan, bland annat med egna avgifter och sparregler, och ansökan hanteras separat.
Jämförelse
| Lån | Belopp / belåningsgrad | Ränta | Löptid | Säkerhet | Övrigt |
|---|---|---|---|---|---|
| Bolån | Upp till 85 % av bostadens värde | 3,13–3,58 % (3 mån), 2,85–3,30 % (12 mån) | Lång amorteringstid | Bostaden som pant | Uppläggning 1 150 kr; sparlånesystem; rabatt med överinsats |
| Privatlån | 20 000–250 000 kr | Rörlig (se aktuell prislista) | 2–10 år | Ingen | Uppläggning 575 kr |
| Sparlån | 20 000–250 000 kr | Rörlig 5,45 % (exempel eff. 5,98 %) | 2–12 år | Ingen | Sparkrav 30 % av amortering; 1 % inlåningsränta på sparandet |
| Hållbarhetslån | Varierar | Rörlig | Varierar | Ingen | För energieffektivisering och hållbara åtgärder |
Att spara hos JAK Medlemsbank
Som medlem kan du öppna flera typer av konton, till exempel transaktionskonto, sparkonto, räntesparkonto och framtidssparkonto. Alla insättningar omfattas av den statliga insättningsgarantin upp till 1 050 000 kronor per kund.
Till skillnad från förr, när sparande främst gav sparpoäng, får du i dag en viss inlåningsränta på vissa konton (exempelvis 1 procent på det låsta sparandet i ett sparlån). Räntorna är dock generellt låga, eftersom bankens idé bygger på att hålla nere kostnaderna för utlåningen snarare än att maximera avkastningen till spararna. Vill du strukturera ditt sparande överlag kan du läsa om hur du kommer igång med sparandet.
Så blir du medlem och kund
För att låna eller spara hos JAK måste du först bli medlem. Medlemsavgiften för privatpersoner beror på vilket kvartal du går med: 420 kronor första kvartalet, 315 kronor andra, 210 kronor tredje och 105 kronor fjärde kvartalet. Unga vuxna mellan 18 och 21 år betalar 0 kronor för hela året. Företag och föreningar betalar mellan 150 och 600 kronor beroende på kvartal.
Ansökan sker digitalt med BankID via JAK Medlemsbanks hemsida, och banken anger att du får ett preliminärt lånebesked inom cirka två arbetsdagar. För att beviljas lån gör JAK en vanlig kreditprövning; betalningsförmåga och frånvaro av betalningsanmärkningar väger tungt, precis som hos andra banker.
Vad kostar det? Avgifter och ränta
Eftersom JAK tar ut både ränta och ett antal avgifter är det bra att ha helhetsbilden klar innan du blir kund. Utöver medlemsavgiften och uppläggningsavgifterna (575 kronor för privatlån och sparlån, 1 150 kronor för bolån) tillkommer löpande kostnader.
- Kontoavgifter: transaktionskonto 29 kr/månad, sparkonto och räntesparkonto 9 kr/månad; fasträntekonto och framtidssparkonto 0 kr.
- Aviavgift: 45 kronor för avi eller kontobesked som skickas med post.
- Påminnelseavgift: 60 kronor vid sen betalning.
- Förlängt lånelöfte: 500 kronor per tremånadersförlängning.
- Övertrassering: 8 procent plus referensränta på det övertrasserade beloppet.
Vanliga misstag och saker att tänka på
De flesta missförstånden om JAK handlar om att konceptet låter för bra för att vara sant. Här är de vanligaste fallgroparna.
- Att tro att banken är gratis eller räntefri. JAK tar ut ränta och avgifter. Jämför alltid den effektiva räntan med andra banker.
- Att förväxla överinsats med sparande. En överinsats är bundet kapital som inte kan tas ut medan lånet löper, och utbetalningar har varit försenade. Betala bara in det du klarar att avvara länge.
- Att missa sparkravet. Flera lån kräver att du sparar parallellt eller betalar en sparlättnadsavgift – det påverkar din totala månadskostnad.
- Att inte räkna med medlemsavgiften. Du måste vara medlem för att låna, vilket är en extra kostnad jämfört med en vanlig bank.
- Att jämföra bara nominell ränta. Titta på effektiv ränta inklusive alla avgifter för en rättvis jämförelse.
Vem passar JAK Medlemsbank för?
JAK passar dig som delar bankens värderingar om hållbar och etisk finansiering och som uppskattar att vara delägare i en kooperativ bank snarare än kund hos en vinstdriven storbank. Den som vill kombinera lån med ett tvingat sparande, eller finansiera hållbara åtgärder i hemmet, kan hitta produkter som andra banker inte erbjuder.
Mindre lämplig är banken för dig som söker högsta möjliga sparränta, snabba lån utan medlemskap eller ett stort utbud av digitala tjänster, aktiehandel och kort. Då kan en bredare bank eller nischaktör passa bättre. Behöver du hjälp att välja finns tips om hur du väljer bank efter dina behov.
Friskrivning
Den här artikeln är allmän information om JAK Medlemsbank och dess tjänster, inte ekonomisk rådgivning eller en rekommendation att låna eller spara. Räntor, avgifter och villkor ändras och kan skilja sig från uppgifterna här – kontrollera alltid aktuella villkor direkt hos banken innan du fattar beslut. Att låna pengar kostar, och uteblivna betalningar kan leda till betalningsanmärkning. Behöver du oberoende vägledning i privatekonomi och kreditfrågor kan du vända dig till Konsumentverkets Hallå konsument.
Referenskällor
- JAK Medlemsbank – Räntor, snittränta och sparlånevillkor
- JAK Medlemsbank – Prislista
- JAK Medlemsbank – Sparlån
- JAK Medlemsbank – Bolån
- JAK Medlemsbank – Sparlånesystem
- JAK Medlemsbank – Information om insättningsgarantin
- Fria Tidningen – JAK-banken slutar kalla sig räntefri
- Riksgälden – Insättningsgarantin
- Finansinspektionen
Vanliga frågor (FAQ)
Är JAK Medlemsbank räntefri?
Nej. JAK får inte längre kalla sig räntefri och beskriver sig i stället som räntekritisk. Banken redovisar i dag både nominell och effektiv ränta på sina lån, precis som lagen kräver.
Är pengarna säkra hos JAK?
Ja. JAK har banktillstånd sedan 1998 och står under Finansinspektionens tillsyn. Insättningar omfattas av den statliga insättningsgarantin via Riksgälden, upp till 1 050 000 kronor per kund och institut.
Måste jag vara medlem för att låna?
Ja. Du måste först bli medlem för att kunna låna eller spara. Medlemsavgiften för privatpersoner är 105–420 kronor beroende på kvartal, och unga mellan 18 och 21 år betalar 0 kronor.
Vad är sparpoäng?
Sparpoäng tjänas in genom att ha pengar på konto; ungefär 1 000 kronor ger cirka 1 000 poäng per månad. Poängen kan användas för att uppfylla ett låns sparkrav i stället för att spara löpande eller betala en sparlättnadsavgift.
Kan jag få tillbaka min överinsats?
Inte medan du har ett aktivt lån. Återbetalning av överinsats kräver tillstånd från Finansinspektionen och kan skjutas upp av styrelsen, och utbetalningar har under senare år varit försenade.