Vad är en investeringsfond?
En investeringsfond är ett sätt att spara i många olika värdepapper samtidigt utan att du själv behöver välja ut varje enskild aktie eller obligation. När du köper andelar i en fond läggs dina pengar ihop med andra sparares pengar i en gemensam portfölj som en professionell förvaltare sköter enligt fondens regler. Den här guiden förklarar vad en fond egentligen är, vilka olika fondtyper som finns, vad det kostar, hur fonder beskattas i Sverige, vilka risker du bör känna till och hur du kommer igång – på ett begripligt sätt även om du är nybörjare.
Vad är en investeringsfond?
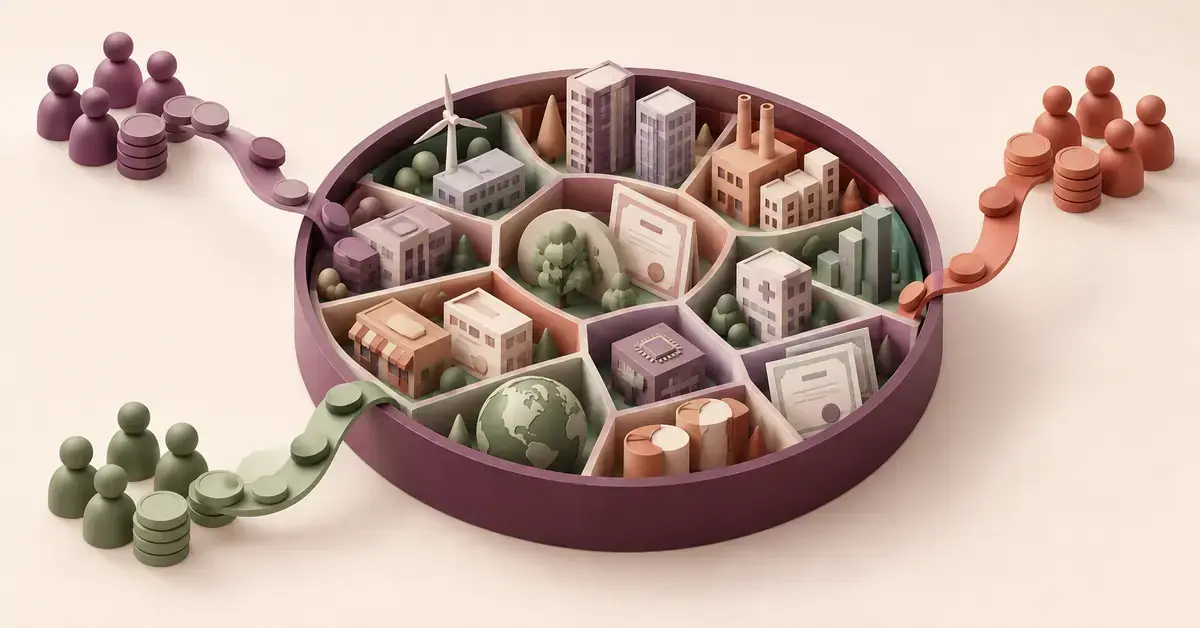
En investeringsfond är en gemensam portfölj av värdepapper som ägs av många sparare tillsammans. Var och en som sätter in pengar kallas andelsägare och äger en andel av fondens totala värde – inte de enskilda aktierna direkt. Om fonden äger aktier i exempelvis 60 börsbolag blir du som andelsägare indirekt delägare i alla de bolagen i förhållande till hur stor din andel är.
Fondens samlade värde kallas fondförmögenhet, och värdet på en enskild andel kallas andelskurs (eller NAV-kurs). Andelskursen räknas normalt om varje handelsdag utifrån hur de underliggande värdepappren har utvecklats. Stiger värdet på innehaven stiger andelskursen – och tvärtom. En fond i Sverige förvaltas av ett fondbolag och regleras av lag samt övervakas av Finansinspektionen, vilket bland annat ställer krav på hur pengarna får placeras.
Hur fungerar en fond?
En fond fungerar som en slags behållare där förvaltaren köper och säljer värdepapper åt alla andelsägare gemensamt. Själva poängen är enkelhet och riskspridning: i stället för att köpa enskilda aktier får du med ett enda köp ett innehav som är fördelat på många bolag eller räntepapper.
Så här går det till i praktiken:
- Du köper andelar – du betalar in ett belopp och får andelar till aktuell andelskurs. Du kan oftast spara ett engångsbelopp eller ett fast belopp varje månad (månadssparande).
- Förvaltaren placerar pengarna – enligt fondens fondbestämmelser, som anger vad fonden får investera i.
- Värdet ändras löpande – andelskursen speglar hur innehaven utvecklas.
- Du säljer när du vill – i en vanlig värdepappersfond kan du lösa in (sälja) dina andelar i stort sett när som helst. Det brukar ta några bankdagar innan pengarna finns på kontot.
En viktig grundregel är att historisk avkastning inte är någon garanti för framtiden. Värdet på en fond kan både öka och minska, och du kan få tillbaka mindre än du satt in.
Viktiga punkter
- Gemensam portfölj: En fond är en samling värdepapper som många sparare äger tillsammans som andelsägare.
- Riskspridning: Med ett enda köp får du ett innehav fördelat på många bolag eller räntepapper.
- Tre huvudtyper: aktiefonder (högst risk), räntefonder (lägst risk) och blandfonder (däremellan).
- Avgiften spelar roll: indexfonder är oftast billigast, aktivt förvaltade fonder dyrast.
- Skatt beror på kontoslag: 0,4 % schablonintäkt på fondkonto/depå, eller schablonskatt på ISK och kapitalförsäkring.
- Långsiktighet: värdet kan både öka och minska – historisk avkastning är ingen garanti.
Olika typer av investeringsfonder
Det finns många fondtyper, och de skiljer sig främst åt i vad de investerar i och hur stor risken är. Här är de vanligaste.
Aktiefonder
En aktiefond placerar huvuddelen av kapitalet i aktier – enligt branschstandard minst omkring 75 procent av fondförmögenheten. Enligt lag måste en vanlig värdepappersfond dessutom innehålla minst 16 olika innehav, men i praktiken håller de flesta aktiefonder betydligt fler bolag än så. Aktiefonder har historiskt haft högst förväntad avkastning över tid, men också störst svängningar, och passar därför bäst för ett långsiktigt sparande (ofta minst fem år). Vill du läsa mer på djupet rekommenderar vi vår fördjupning om aktiefonder.
Räntefonder
En räntefond investerar i räntebärande värdepapper, alltså olika typer av lån där du får avkastning i form av ränta. Räntefonder delas ofta in i två grupper beroende på löptid:
- Penningmarknadsfonder (korta räntefonder) placerar i värdepapper med kort löptid och har normalt lägst risk.
- Obligationsfonder (långa räntefonder) placerar i värdepapper med längre löptid, vilket ger större chans till högre avkastning men också större känslighet för ränteförändringar.
Generellt har räntefonder lägre risk än aktiefonder, men också lägre förväntad avkastning.
Blandfonder
En blandfond kombinerar aktier och räntebärande värdepapper i samma fond. Risken hamnar därför någonstans mellan en ren aktiefond och en ren räntefond. Hur fördelningen ser ut varierar kraftigt mellan olika blandfonder: vissa har en fast fördelning (till exempel 50/50), medan andra låter förvaltaren justera andelarna över tid. Ju större andel räntor desto lägre risk. Eftersom blandfonder skiljer sig mycket åt är det klokt att läsa fondens faktablad innan du köper.
Indexfonder och aktivt förvaltade fonder
Skillnaden mellan index- och aktivt förvaltade fonder handlar om hur innehaven väljs ut.
- Indexfonder (passiva fonder) följer ett bestämt marknadsindex, exempelvis ett brett börsindex, och försöker efterlikna indexets utveckling. De har oftast låga avgifter eftersom ingen aktiv analys behövs.
- Aktivt förvaltade fonder har en förvaltare som väljer innehav utifrån analys med målet att slå index. Det ger möjlighet till högre avkastning men innebär normalt högre avgift, och långt ifrån alla aktiva fonder lyckas slå sitt jämförelseindex över tid.
Vill du förstå den indexnära varianten bättre kan du läsa om svenska indexfonder.
Börshandlade fonder (ETF)
En börshandlad fond, ofta kallad ETF (Exchange Traded Fund), är en fond som handlas på börsen som en aktie. Till skillnad från vanliga fonder, där du handlar till dagens andelskurs, kan du köpa och sälja en ETF löpande under börsens öppettider. Många ETF:er är indexfonder med låga avgifter, men handeln sker via courtage precis som för aktier.
Specialfonder, hedgefonder och fond-i-fond
Utöver de klassiska fonderna finns mer avancerade varianter:
- Specialfonder avviker från de EU-gemensamma reglerna (UCITS) som vanliga värdepappersfonder följer. De får bland annat ta större risker och har lägre krav på riskspridning, och kräver Finansinspektionens tillstånd.
- Hedgefonder är ofta specialfonder som använder friare placeringsstrategier och försöker ge positiv avkastning oavsett om börsen går upp eller ner. De är normalt mer komplexa och svårare att genomskåda.
- Fond-i-fond är en fond som i sin tur investerar i andra fonder, vilket ger bred spridning men kan innebära avgifter i två led.
Hållbara fonder
Hållbara fonder (ibland kallade etiska fonder eller ESG-fonder) väljer eller väljer bort innehav utifrån miljö, socialt ansvar och bolagsstyrning. Många väljer till exempel bort bolag inom fossil energi, tobak eller vapen. Begreppen är inte helt standardiserade, så läs fondens hållbarhetsinformation för att förstå exakt vad fonden gör.
Jämförelse
| Fondtyp | Investerar främst i | Risknivå | Lämplig sparhorisont | Typisk avgift |
|---|---|---|---|---|
| Aktiefond | Aktier (minst ca 75 %) | Hög | Lång (minst 5 år) | Låg–hög (ofta 0,2–1,5 %) |
| Räntefond | Räntebärande värdepapper | Låg–medel | Kort–medel | Låg |
| Blandfond | Aktier + räntor | Medel | Medel–lång | Medel |
| Indexfond | Följer ett marknadsindex | Som underliggande marknad | Lång | Mycket låg |
| Börshandlad fond (ETF) | Ofta index, handlas på börsen | Varierar | Lång | Låg (plus courtage) |
| Specialfond / hedgefond | Friare strategier | Varierar, ofta hög | Lång | Ofta hög |
Vad kostar det att spara i fond?
Den viktigaste kostnaden i en fond är förvaltningsavgiften, som dras löpande ur fonden och alltså redan är inräknad i andelskursen – du betalar den indirekt. Avgiften anges i procent per år och kan över tid påverka din avkastning mer än man tror.
- Indexfonder har ofta mycket låga avgifter. Enligt siffror som Finansinspektionen sammanställt låg en svensk indexfond i snitt runt 0,28 procent och en global indexfond runt 0,4 procent, och vissa indexfonder är helt avgiftsfria.
- Aktivt förvaltade fonder är dyrare – i snitt drygt 1,3 procent per år för både svenska och globala aktiefonder enligt samma sammanställning.
I faktabladet hittar du ofta nyckeltalet för den totala årliga kostnaden, som förutom förvaltningsavgiften även tar med fondens transaktions- och övriga kostnader. När du jämför liknande fonder är en lägre avgift i regel en fördel.
Hur beskattas fonder i Sverige?
Hur dina fonder beskattas beror på vilket kontoslag du sparar i. Det finns två huvudvägar.
Fondkonto eller aktie- och fondkonto (depå)
Äger du fondandelar på ett vanligt fondkonto eller en depå betalar du en årlig schablonintäkt på 0,4 procent av fondandelarnas värde vid årets ingång. Den intäkten beskattas med 30 procent, vilket motsvarar en effektiv skatt på cirka 0,12 procent av värdet – oavsett om du sålt några andelar eller inte. När du säljer med vinst betalar du dessutom 30 procent i kapitalvinstskatt på vinsten. Skatteverket får normalt uppgifterna från banken och förtrycker dem i deklarationen.
Investeringssparkonto (ISK) och kapitalförsäkring (KF)
På ett ISK eller i en kapitalförsäkring beskattas i stället hela innehavet med en schablonskatt baserad på statslåneräntan, och du betalar ingen separat skatt vid varje försäljning. För 2026 är schablonräntan 3,55 procent, vilket ger en effektiv skatt på cirka 1,065 procent av kapitalet. Nytt för 2026 är att sparande upp till 300 000 kronor per person är skattefritt; fribeloppet är gemensamt för ISK, KF och PEPP. Vilket kontoslag som lönar sig bäst beror bland annat på hur hög avkastning du förväntar dig.
Risk och riskspridning
Den stora fördelen med fonder är riskspridning – att pengarna är fördelade på många innehav så att ett enskilt bolags problem inte får så stor effekt. För vanliga värdepappersfonder finns dessutom lagstadgade gränser, bland annat den så kallade 5-10-40-regeln: en fond får normalt placera högst 5 procent av värdet hos en och samma emittent, undantagsvis upp till 10 procent, men innehav över 5 procent får tillsammans inte överstiga 40 procent av fonden.
Risknivån skiljer sig ändå mycket mellan fondtyper. Faktabladet anger alltid en riskindikator på en skala från 1 till 7, där 1 är lägst risk. Generellt gäller:
- Högre förväntad avkastning hänger ihop med högre risk och större svängningar.
- Längre sparhorisont gör att du bättre kan rida ut nedgångar.
- Att sprida sparandet över tid (månadssparande) jämnar ut effekten av börsens svängningar.
Så kommer du igång med fondsparande
Att börja spara i fonder är enklare än många tror. En vanlig väg steg för steg:
- Bestäm syfte och tidshorisont. Sparar du till pension om 20 år eller till en kontantinsats om två år? Det avgör hur mycket risk som är lämplig.
- Välj kontoslag. För långsiktigt sparande väljer många ett ISK för enkel beskattning.
- Välj fond eller fonder. Många nybörjare börjar med en bred, billig global indexfond och kompletterar vid behov.
- Läs faktabladet. Kontrollera avgift, riskindikator och vad fonden investerar i.
- Automatisera. Ett månadssparande gör det enkelt att vara långsiktig.
Behöver du en bredare introduktion kan du läsa vår guide till att investera dina pengar smart och tipsen om att komma igång med sparandet. Fonder är också grunden i pensionssparandet, exempelvis i premiepensionen.
Vanliga misstag när man sparar i fonder
Även ett enkelt fondsparande kan bli sämre än det behöver vara. Dessa misstag är vanligast:
- Att bortse från avgiften. Små skillnader i årlig avgift blir stora belopp över många år.
- Att jaga förra årets vinnare. En fond som gått bäst ett år fortsätter sällan att göra det.
- Att sälja i panik vid nedgång. Att sälja när börsen faller låser in förlusten; långsiktighet lönar sig ofta.
- Dålig spridning. Att bara äga fonder inom samma land eller bransch ger sämre riskspridning än en bred fond.
- Att inte läsa faktabladet. Risk, avgift och innehav står tydligt där – men många hoppar över det.
- Att välja fel kontoslag. Samma fond kan beskattas olika i depå respektive ISK/KF.
Vem passar fondsparande för?
Fondsparande passar de flesta som vill få sina pengar att växa utan att själva analysera enskilda aktier. Är du nybörjare ger en bred fond enkel riskspridning från första kronan. Har du lång sparhorisont kan du ta mer risk med aktiefonder, medan den som snart behöver pengarna oftast bör välja lägre risk, som en räntefond eller en försiktig blandfond. Vill du ha full kontroll över varje innehav och är beredd att lägga tid på det kan direktägda aktier vara ett komplement – men för de flesta är fonder ett smidigare och mer tidseffektivt alternativ.
Friskrivning
Den här artikeln är allmän information om investeringsfonder och utgör inte finansiell rådgivning eller en rekommendation att köpa eller sälja någon specifik fond. Att spara i fonder innebär alltid en risk: värdet kan både öka och minska och du kan få tillbaka mindre än du investerat. Historisk avkastning är ingen garanti för framtida avkastning. Läs alltid fondens faktablad och fondbestämmelser innan du investerar, och sök vid behov oberoende rådgivning utifrån din egen ekonomiska situation. Opartisk vägledning om sparande och fonder finns hos Konsumenternas Bank- och finansbyrå och tillsynsinformation hos Finansinspektionen.
Referenskällor
Vanliga frågor (FAQ)
Vad är skillnaden mellan en aktie och en aktiefond?
När du köper en aktie blir du delägare i ett enda bolag. När du köper andelar i en aktiefond får du i stället en liten del av många bolag samtidigt, vilket sprider risken. Fonden sköts dessutom av en förvaltare, så du behöver inte välja ut och följa varje enskilt bolag själv.
Hur mycket kostar det att spara i fond?
Den huvudsakliga kostnaden är förvaltningsavgiften, som dras löpande ur fonden och redan är inräknad i andelskursen. Indexfonder kan ha avgifter nära noll upp till några tiondels procent per år, medan aktivt förvaltade fonder ofta ligger runt eller över 1,3 procent per år.
Är fondsparande säkert?
Fonder ger riskspridning, men de är inte riskfria – värdet svänger med marknaden och kan minska. Fondens tillgångar förvaras dock åtskilt från fondbolagets egen ekonomi, så om fondbolaget går i konkurs tillhör innehaven fortfarande andelsägarna. Risknivån varierar kraftigt mellan olika fondtyper.
Hur beskattas mina fonder?
På ett vanligt fondkonto eller en depå betalar du en årlig schablonintäkt på 0,4 procent av värdet, som beskattas med 30 procent, plus kapitalvinstskatt när du säljer med vinst. På ett investeringssparkonto (ISK) eller i en kapitalförsäkring betalar du i stället en schablonskatt på hela innehavet och ingen separat skatt vid försäljning.
Hur mycket pengar behöver jag för att börja spara i fond?
Du behöver inte mycket pengar för att börja. Många banker och nätmäklare låter dig köpa fondandelar för små belopp, och ett automatiskt månadssparande på några hundralappar räcker gott för att komma igång. Det viktigaste är att börja tidigt och vara långsiktig.