Vad är en aktiefond? Så fungerar aktiefonder
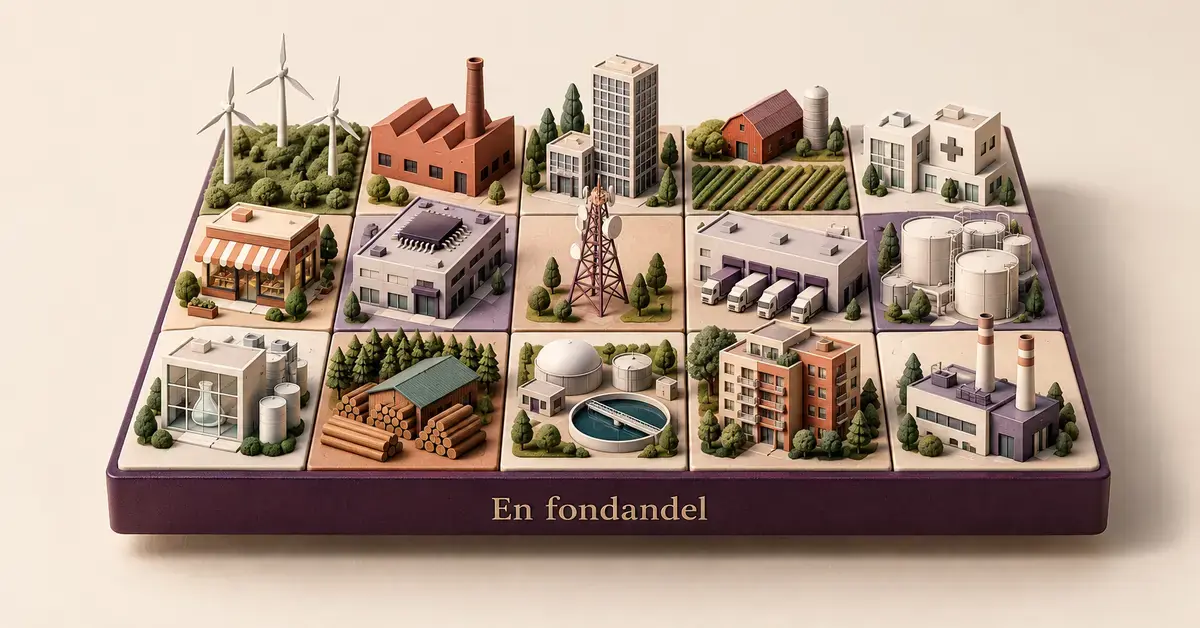
En aktiefond är en fond som samlar in pengar från många sparare och placerar merparten av kapitalet i aktier i en stor mängd olika bolag. I stället för att själv köpa enstaka aktier får du genom en enda fondandel ett ägande utspritt över allt från ett tjugotal till flera hundra företag. Den här guiden förklarar vad en aktiefond är, hur den fungerar, vilka typer som finns, vad den kostar, hur den beskattas och hur du kommer igång – på ren svenska och utan säljsnack.
Vad är en aktiefond?
En aktiefond är en värdepappersfond som placerar största delen av sitt kapital i aktier. Branschens tumregel är att en fond ska investera minst 75–85 procent av förmögenheten i aktier eller aktierelaterade tillgångar för att få kalla sig aktiefond – SEB anger minst 85 procent och Swedbank minst 75 procent i sina fondskolor. I praktiken är många aktiefonder nästan fullinvesterade i aktier. Det finns ingen enskild lagstadgad procentsats; aktiefonder regleras i stället som värdepappersfonder enligt lagen (2004:46) om värdepappersfonder (LVF) och står under tillsyn av Finansinspektionen.
Det som gör en fond till just en aktiefond är alltså tillgångsslaget – aktier. När du köper en andel i fonden blir du delägare i fondens samlade aktieinnehav. Du äger inte aktierna direkt, utan en liten bit av hela portföljen, och du delar risk och avkastning med alla andra andelsägare. Vill du förstå den övergripande kategorin först kan du läsa vår genomgång av vad en investeringsfond är.
Snabbfakta
| Typ av fond | Värdepappersfond (ofta UCITS) |
| Placerar i | Aktier – normalt minst 75–85 % av kapitalet, ofta nära 100 % |
| Antal innehav | Minst 16, i praktiken ofta 30–100 eller fler |
| Risknivå (skala 1–7) | Vanligtvis 4–7 |
| Rekommenderad sparhorisont | Minst 5–7 år |
| Typisk årlig avgift | 0,05–0,4 % (indexfond) och cirka 0,7–2,5 % (aktivt förvaltad) |
| Regleras av | Lagen (2004:46) om värdepappersfonder; tillsyn av Finansinspektionen |
| Skatt | ISK/kapitalförsäkring: schablonskatt (1,065 % av kapitalunderlaget 2026). Fondkonto: 30 % på vinst + 0,4 % årlig schablonintäkt |
Hur fungerar en aktiefond?
En aktiefond fungerar som en gemensam pott där många sparares pengar läggs ihop och placeras av en förvaltare. Fondbolaget utser en eller flera förvaltare som väljer vilka aktier fonden ska äga, inom de placeringsregler som står i fondbestämmelserna. När du sätter in pengar köper du andelar till det aktuella andelsvärdet (NAV, net asset value), som räknas ut varje handelsdag utifrån marknadsvärdet på alla innehav delat med antalet andelar.
Stiger de underliggande aktierna i värde stiger andelsvärdet, och tvärtom. Aktieutdelningar som fonden får återinvesteras oftast automatiskt i fler aktier, vilket ger en ränta-på-ränta-effekt över tid. Du kan normalt köpa och sälja andelar vilken bankdag som helst, vilket gör aktiefonder lätta att komma in i och ur jämfört med många andra sparformer.
Varför minst 16 innehav?
En aktiefond måste enligt lag ha en lämplig riskspridning (5 kap. LVF). Det styrs av den så kallade 5/10/40-regeln i EU:s UCITS-regelverk: en fond får ha högst 10 procent av sitt värde i ett enda bolag, och alla innehav som är större än 5 procent får tillsammans utgöra högst 40 procent av fonden. Matematiken innebär att en fullinvesterad fond behöver minst 16 olika innehav (fyra positioner på 10 procent plus tolv på 5 procent blir 100 procent). I verkligheten äger de flesta aktiefonder betydligt fler bolag än så, ofta 30–100 eller fler, vilket sprider risken ytterligare.
Vilka typer av aktiefonder finns det?
Aktiefonder delas oftast in efter var och i vad de placerar. Ju bredare spridning, desto lägre risk – och ju mer nischad fonden är, desto mer svänger värdet.
- Globalfonder – placerar i bolag över hela världen och ger den bredaste spridningen. Ofta en grundpelare i ett långsiktigt sparande.
- Regionfonder och landfonder – fokuserar på en region eller ett land, till exempel Europa, USA eller Sverige. En Sverigefond följer den svenska aktiemarknaden.
- Tillväxtmarknadsfonder – investerar i länder med snabbare men mer osäker ekonomisk tillväxt. Högre förväntad avkastning men också högre risk.
- Branschfonder – satsar på en enskild sektor, exempelvis teknik, läkemedel eller energi. Att investera i oljeaktier via en energifond är ett exempel där risken är koncentrerad till en bransch.
- Småbolagsfonder – placerar i mindre företag, som historiskt kan växa snabbt men svänger mer än storbolag.
- Index- och indexnära fonder – följer ett börsindex i stället för att en förvaltare väljer aktier. Läs mer om svenska indexfonder om du vill ha ett billigt och brett alternativ.
Jämförelse
| Fondtyp | Placerar främst i | Risk (1–7) | Sparhorisont | Typisk årlig avgift |
|---|---|---|---|---|
| Aktiefond (aktivt förvaltad) | Aktier (minst 75–85 %) | Hög (4–7) | Minst 5–7 år | 0,7–2,5 % |
| Indexfond (aktier) | Aktier som följer ett index | Hög (4–7) | Minst 5–7 år | 0,05–0,4 % |
| Räntefond | Obligationer och räntepapper | Låg–medel (1–3) | Kort–medellång | Oftast låg |
| Blandfond | Både aktier och räntor | Medel (3–5) | Medellång–lång | Medel |
Aktiefond, indexfond eller aktivt förvaltad fond?
Den viktigaste valfrågan för de flesta sparare är om fonden ska vara aktivt eller passivt förvaltad. En aktivt förvaltad aktiefond har en förvaltare som försöker slå index genom att välja ut aktier – det kostar mer i avgift. En indexfond är passiv och härmar bara ett index, vilket gör den billigare.
Forskningen talar till indexfondernas fördel när det gäller nettoresultatet. I S&P:s SPIVA-rapport för Europa 2025 var det i genomsnitt omkring 75 procent av de aktivt förvaltade aktiefonderna som presterade sämre än sitt jämförelseindex, och över tio år var andelen ännu högre. En högre avgift äter helt enkelt upp en stor del av eventuell meravkastning. Samtidigt finns det enskilda aktivt förvaltade fonder som slår index, så valet handlar om vad du tror på och hur mycket du vill betala.
Vad kostar en aktiefond?
En aktiefonds främsta kostnad är förvaltningsavgiften, som dras löpande ur fonden och anges i procent per år. Enligt uppgifter från Finansinspektionen låg den vanligaste avgiften kring 0,20 procent för svenska indexfonder och omkring 1,30 procent för aktivt förvaltade svenska aktiefonder. Skillnaden ser liten ut men blir stor över tid: på ett innehav om 100 000 kronor motsvarar 1,1 procentenheters skillnad ungefär 1 100 kronor om året, innan ränta-på-ränta.
- Förvaltningsavgift (årlig avgift) – den löpande kostnaden; typiskt 0,05–0,4 procent för indexfonder och cirka 0,7–2,5 procent för aktivt förvaltade fonder.
- Prestationsbaserad avgift – vissa aktiva fonder tar extra betalt, ofta 15–25 procent av avkastning utöver ett index, om de presterar bra.
- Köp- och säljavgifter – ovanliga hos svenska nätmäklare i dag, men kan förekomma.
Hur mycket risk har en aktiefond?
En aktiefond har generellt högre risk än både ränte- och blandfonder, eftersom aktiekurser kan röra sig kraftigt. Varje fond har ett risk- och avkastningsmått på en EU-gemensam skala från 1 till 7, där 1 är lägst risk och 7 högst. Breda aktiefonder hamnar ofta kring 4–6 och nischade fonder högre. Observera att även nivå 1 innebär en viss risk – ingen fond är helt riskfri.
Risken beror på flera saker:
- Spridning – en global fond är mindre känslig än en fond som bara äger ett fåtal bolag eller en enda bransch.
- Marknad – etablerade marknader som Nordamerika och Europa svänger i regel mindre än tillväxtmarknader.
- Valutarisk – äger fonden utländska aktier påverkas värdet i kronor av växelkursen, som ändras dagligen. En starkare krona kan dra ner värdet även om aktierna står stilla.
Grundregeln är att tid sänker risken: ju längre du kan låta pengarna vara, desto mindre spelar enskilda nedgångar roll. Fondfaktabladen rekommenderar ofta en sparhorisont på minst 5–7 år för aktiefonder.
Hur köper man en aktiefond?
Du köper aktiefonder via en bank eller nätmäklare, oftast helt digitalt med BankID. Så här går det till i korthet:
- Välj var du vill spara – en bank eller nätmäklare med ett brett fondutbud och låga avgifter.
- Öppna ett konto, vanligtvis ett investeringssparkonto (ISK) för långsiktigt fondsparande.
- Sök upp fonden, läs faktabladet (avgift, risknivå, innehav och sparhorisont) och lägg en köporder.
- Sätt gärna upp ett månadssparande med automatiskt köp varje månad, så sprider du köpen över tid.
Är du ny på sparande kan det vara klokt att börja brett och billigt. Vår guide till att komma igång med sparandet och genomgången av hur du kan investera dina pengar smart ger dig en bra start.
Hur beskattas aktiefonder?
Hur en aktiefond beskattas beror på vilket konto du äger den i. De två vanligaste alternativen är investeringssparkonto (ISK) och vanligt fondkonto (depå).
- ISK och kapitalförsäkring – du betalar ingen skatt på enskilda köp, försäljningar eller vinster. I stället tas en årlig schablonskatt ut på hela kapitalet. För 2026 är den effektiva schablonskatten 1,065 procent av kapitalunderlaget (statslåneräntan 2,55 procent plus en procentenhet, multiplicerat med 30 procent). Sparande upp till 300 000 kronor per person är dessutom skattefritt från och med 2025, och fribeloppet gäller samlat för ISK, kapitalförsäkring och PEPP.
- Vanligt fondkonto – här betalar du 30 procent i kapitalvinstskatt när du säljer med vinst, plus en årlig schablonintäkt på 0,4 procent av fondvärdet vid årets ingång, som i sin tur beskattas med 30 procent.
För de flesta långsiktiga fondsparare är ISK enklast eftersom du slipper deklarera varje affär. Vilket som lönar sig beror dock på förväntad avkastning och ränteläge.
Vanliga misstag med aktiefonder
Att spara i aktiefonder är enkelt, men några misstag återkommer ofta och kostar pengar i onödan.
- Att sälja i panik vid nedgång. Aktiefonder svänger – att sälja efter ett ras låser in förlusten. Historiskt har marknaden återhämtat sig över tid.
- Att strunta i avgiften. En hög avgift framstår som liten på kort sikt men äter upp stora belopp över decennier. Jämför alltid årlig avgift innan du köper.
- Att inte sprida riskerna. Att lägga allt i en enda bransch- eller landfond ger hög risk. En bred bas plus eventuella kryddor är ofta klokare.
- Att spara kortsiktigt i aktiefond. Pengar du behöver inom något år bör sällan ligga i aktiefonder, eftersom värdet kan vara nere just när du ska ta ut dem.
- Att jaga fjolårets vinnare. En fond som gått bäst ett år fortsätter sällan att göra det. Historisk avkastning är ingen garanti för framtiden.
Vem passar en aktiefond för?
En aktiefond passar bäst för dig som sparar långsiktigt och tål att värdet svänger på vägen. Eftersom risken minskar ju längre tid pengarna får ligga är aktiefonder ett vanligt val för pensionssparande, barnsparande och annat sparande med många år kvar till målet. Vill du jämföra med andra sparformer kan du även läsa om vad blankning av aktier innebär, så ser du skillnaden mot det mer spekulativa aktiesparandet.
Behöver du däremot kunna ta ut pengarna snart, eller mår dåligt av att se värdet falla, passar en försiktigare lösning som en ränte- eller blandfond bättre för den delen av sparandet. Många kombinerar: en kärna av breda aktiefonder för tillväxt och en buffert i tryggare sparformer.
Friskrivning
Den här artikeln är allmän information om aktiefonder och utgör inte finansiell rådgivning eller en rekommendation att köpa eller sälja en viss fond. Allt sparande i aktiefonder innebär en risk – värdet kan både öka och minska, och historisk avkastning är ingen garanti för framtida avkastning. Du kan förlora hela eller delar av det insatta kapitalet. Läs alltid fondens faktablad och fondbestämmelser innan du investerar, och kontakta vid behov en oberoende rådgivare. Opartisk vägledning finns hos Konsumenternas Bank- och finansbyrå och hos Finansinspektionen.
Referenskällor
- SEB – Aktiefonder (fondskola)
- Swedbank – Aktiefonder (fondskolan)
- Handelsbanken – Fondkategorier
- Finansinspektionen – Avgifter och distribution på den svenska fondmarknaden
- Lag (2004:46) om värdepappersfonder (LVF)
- S&P Dow Jones Indices – SPIVA Scorecards
- Skatteverket – Investeringssparkonto (ISK)
- Konsumenternas Bank- och finansbyrå – Fonder
Vanliga frågor (FAQ)
Vad är skillnaden mellan en aktiefond och en aktie?
När du köper en aktie äger du en andel i ett enda bolag. När du köper en aktiefond äger du en liten del av en portfölj med många olika aktier. Fonden sprider därmed risken över flera bolag, medan en enskild aktie står och faller med ett enda företag.
Är aktiefonder säkra?
Aktiefonder är inte riskfria. Värdet kan både stiga och sjunka, ibland kraftigt, och du kan förlora pengar. Risken sprids dock över många bolag, och över en lång sparhorisont har aktiemarknaden historiskt gett god avkastning. Alla aktiefonder har ett riskmått på skalan 1–7 i faktabladet.
Hur mycket kostar det att spara i en aktiefond?
Den årliga förvaltningsavgiften ligger typiskt kring 0,05–0,4 procent för indexfonder och ungefär 0,7–2,5 procent för aktivt förvaltade aktiefonder. Vissa aktiva fonder tar även ut en prestationsbaserad avgift. Avgiften dras löpande ur fonden.
Aktiefond eller indexfond – vad ska jag välja?
En indexfond är en passiv, billig aktiefond som följer ett index, medan en aktivt förvaltad aktiefond försöker slå index till en högre avgift. Studier visar att de flesta aktiva fonder presterar sämre än sitt index över tid, vilket gör breda indexfonder till ett populärt grundval för den som vill hålla nere kostnaden.
Hur länge bör man spara i en aktiefond?
Aktiefonder passar långsiktigt sparande. Fondernas faktablad rekommenderar ofta en horisont på minst 5–7 år, eftersom risken för att hamna på minus minskar ju längre pengarna får ligga. Pengar du behöver inom kort bör sällan placeras i aktiefonder.