Vad är pension? Så fungerar det svenska pensionssystemet
Pension är de pengar du får att leva på när du har slutat arbeta. I Sverige byggs pensionen upp under hela yrkeslivet och kommer från flera håll samtidigt – en del från staten, en del från din arbetsgivare och eventuellt en del från ditt eget sparande. Den här guiden förklarar vad pension är, hur det svenska pensionssystemet är uppbyggt, hur mycket som sätts av, när du tidigast kan ta ut pengarna och vilka vanliga misstag du bör undvika. Alla belopp och åldrar gäller för 2026 och är hämtade från Pensionsmyndigheten och Skatteverket.
Viktiga punkter
- Tre delar: Pensionen består av allmän pension (staten), tjänstepension (arbetsgivaren) och eget sparande.
- 18,5 %: Så stor andel av din pensionsgrundande inkomst sätts av till den allmänna pensionen varje år – 16 % till inkomstpension och 2,5 % till premiepension.
- Tjänstepensionen är stor: För många anställda är den en av de viktigaste delarna – men egenföretagare och vissa anställda saknar den.
- Riktålder 2026: 67 år för födda 1960–1964. Inkomst- och premiepension kan tas ut tidigast tre år före riktåldern.
- Grundskydd: Garantipensionen ger en lägstanivå för den som fått låg pension.
- Kolla helheten: Din samlade prognos finns på minPension.se.
Vad betyder pension?
Pension är en regelbunden inkomst som betalas ut när du går från arbete till ålderdom, och syftet är att du ska kunna behålla en rimlig levnadsstandard även efter att lönen upphört. Pengarna tjänar du in genom att arbeta och betala skatt – ju mer du tjänar under livet och ju längre du arbetar, desto högre blir i regel pensionen.
Ordet pension används ibland slarvigt som om det vore en enda sak, men i praktiken består din framtida pension av flera olika delar som fylls på av olika aktörer. För att förstå hur mycket du kommer att få behöver du känna till alla delarna – inte bara den statliga.
Så är det svenska pensionssystemet uppbyggt
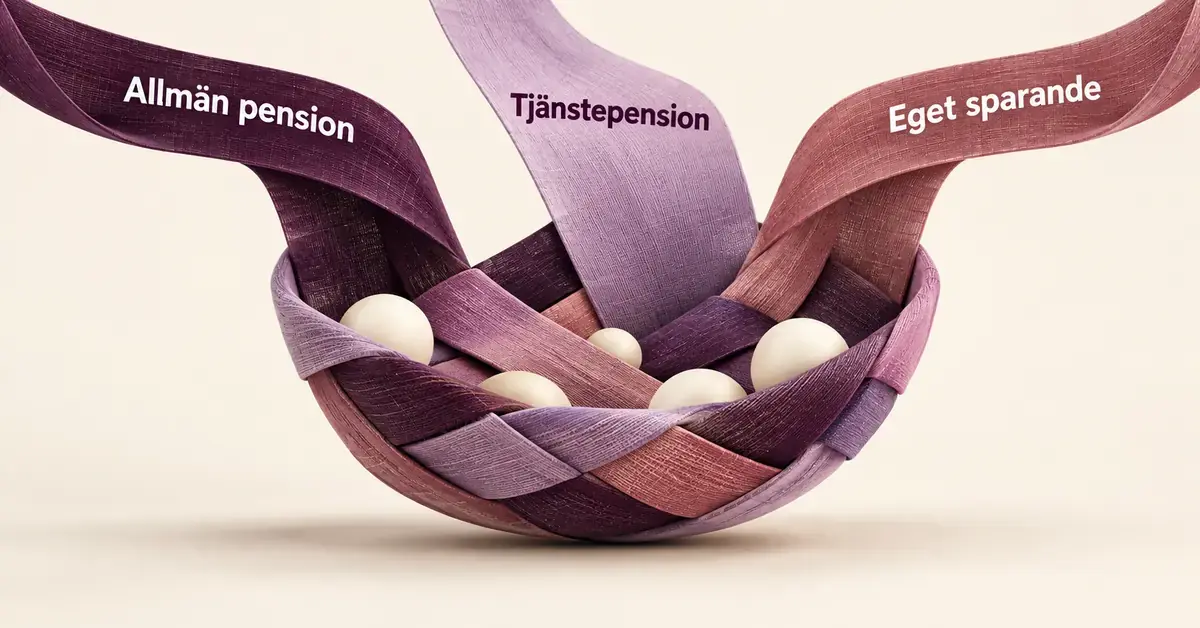
Det svenska pensionssystemet vilar på tre delar, som brukar beskrivas som en pyramid: allmän pension från staten i botten, tjänstepension från arbetsgivaren i mitten och eget sparande på toppen. Den allmänna pensionen är obligatorisk och gäller alla, tjänstepensionen får de flesta men inte alla via jobbet, och det egna sparandet bestämmer du helt själv över.
| Del | Vem ansvarar | Hur den byggs upp | Så påverkar du den |
|---|---|---|---|
| Allmän pension | Staten (Pensionsmyndigheten) | 18,5 % av din pensionsgrundande inkomst sätts av varje år | Arbeta, deklarera inkomst och göra fondval för premiepensionen |
| Tjänstepension | Din arbetsgivare | Arbetsgivaren betalar in enligt kollektivavtal eller eget avtal | Välja förvaltning och ta jobb med tjänstepension |
| Eget sparande | Du själv | Pengar du frivilligt lägger undan, till exempel i fonder eller på sparkonto | Spara regelbundet och välja sparform |
Allmän pension
Den allmänna pensionen är den statliga grunden som nästan alla som arbetat eller bott i Sverige får. Den administreras av Pensionsmyndigheten och finansieras genom att 18,5 procent av din pensionsgrundande inkomst sätts av varje år. Den delas i sin tur upp i inkomstpension, premiepension och – för den som fått låg pension – garantipension.
Tjänstepension
Tjänstepensionen är pengar som din arbetsgivare betalar in utöver lönen, och för många blir den en mycket stor del av den totala pensionen. Ungefär nio av tio anställda i Sverige omfattas av tjänstepension via kollektivavtal, men den som jobbar hos en arbetsgivare utan avtal eller är egenföretagare kan sakna den helt.
Eget pensionssparande
Eget sparande är den del du själv bygger upp vid sidan av de andra två, och den blir extra viktig om du saknar tjänstepension eller vill gå i pension tidigt. Du väljer helt själv hur mycket och i vilken sparform du vill spara, till exempel i fonder, på ett sparkonto eller på ett investeringssparkonto.
Hur tjänar du in till den allmänna pensionen?
Du tjänar in allmän pension genom att varje år sätta av 18,5 procent av din pensionsgrundande inkomst, det vill säga lön och andra skattepliktiga ersättningar som sjukpenning, föräldrapenning och a-kassa. Pengarna fördelas så att 16 procent går till inkomstpensionen och 2,5 procent till premiepensionen.
För att du alls ska tjäna in allmän pension krävs att din årsinkomst 2026 är minst 25 042 kronor. Det finns också ett tak: inkomst upp till 672 600 kronor per år (motsvarande 56 050 kronor i månaden) ger pensionsrätt, medan den del av lönen som ligger över taket inte höjer din allmänna pension. Du får dessutom pensionsrätt för vissa saker du inte får lön för, till exempel åren då du har små barn, studerar med studiemedel eller gör värnplikt.
Snabbfakta
| Uppgift (2026) | Värde |
|---|---|
| Avsättning till allmän pension | 18,5 % av pensionsgrundande inkomst |
| Varav inkomstpension | 16 % |
| Varav premiepension | 2,5 % |
| Lägsta årsinkomst för att tjäna in pension | 25 042 kr |
| Inkomsttak för pensionsrätt | 672 600 kr/år (56 050 kr/mån) |
| Högsta garantipension, ensamstående | 11 988 kr/mån före skatt |
| Högsta garantipension, gift | 10 853 kr/mån före skatt |
| Prisbasbelopp | 59 200 kr |
| Riktålder | 67 år (födda 1960–1964) |
| Tidigast uttag av inkomst-/premiepension | Tre år före riktåldern (ca 63–64 år) |
| Rätt att vara kvar i anställning (LAS) | Till 69 år |
Inkomstpension och premiepension – vad är skillnaden?
Skillnaden är att inkomstpensionen förvaltas av staten medan du själv kan styra premiepensionen. De 16 procent som går till inkomstpensionen bokförs på ett konto hos Pensionsmyndigheten och räknas upp i takt med hur inkomsterna i Sverige utvecklas – pengarna fonderas alltså inte i aktier utan följer samhällsekonomin.
De 2,5 procent som går till premiepensionen placeras däremot i fonder. Här får du själv välja upp till fem fonder, och väljer du inte något alls hamnar pengarna i det statliga förvalsalternativet AP7 Såfa, som anpassar risken automatiskt efter din ålder. Eftersom premiepensionen är placerad på marknaden kan värdet både öka och minska. Vill du förstå hur fondsparande fungerar kan det vara värt att läsa om aktiefonder och om svenska indexfonder innan du gör ett eget fondval.
Vad är garantipension?
Garantipensionen är ett grundskydd för den som har haft låg eller ingen inkomst under livet och därför fått en liten eller obefintlig inkomstgrundad pension. Den är alltså en lägstanivå som staten fyller på med, inte något du tjänar in genom att arbeta.
För 2026 är den högsta garantipensionen 11 988 kronor i månaden före skatt för ensamstående och 10 853 kronor för gifta. Full garantipension kräver att du bott minst 40 år i Sverige från 16 års ålder; har du bott kortare tid minskar beloppet med en fyrtiondel för varje år som saknas. Garantipensionen trappas av ju högre din inkomstgrundade pension är och försvinner helt vid en viss nivå.
Hur stor är tjänstepensionen?
Tjänstepensionens storlek beror på ditt kollektivavtal och din lön, men en vanlig nivå är att arbetsgivaren sätter av 4,5 procent av lönen upp till 7,5 inkomstbasbelopp (cirka 52 125 kronor i månaden 2026) och 30 procent på lönedelar däröver. Det gör tjänstepensionen särskilt värdefull för den som tjänar bra.
Tjänstepensioner finns i två huvudtyper. En premiebestämd tjänstepension (som ITP 1) innebär att inbetalningen är bestämd i förväg men inte slutsumman, som i stället beror på hur sparandet utvecklas. En förmånsbestämd tjänstepension (som ITP 2) fungerar tvärtom: den utlovar en viss andel av slutlönen, medan arbetsgivaren får betala det som krävs för att nå dit. Kolla gärna ditt anställningsavtal eller lönespecifikationen för att se om och hur mycket du får i tjänstepension.
Hur fungerar eget pensionssparande?
Eget pensionssparande är pengar du frivilligt lägger undan för att komplettera pensionen, och det ger dig störst frihet eftersom du själv bestämmer belopp, risk och uttagstidpunkt. De flesta sparar i dag i vanliga fonder eller på ett investeringssparkonto (ISK) i stället för i särskilda pensionsprodukter, eftersom avdragsrätten för privat pensionssparande togs bort 2016 för de allra flesta.
Det finns dock ett viktigt undantag: den som helt saknar tjänstepension i sin anställning får fortfarande dra av för sparande i pensionsförsäkring eller på pensionssparkonto (IPS), med upp till 35 procent av anställningsinkomsten, dock högst 592 000 kronor för inkomståret 2026. Oavsett sparform är det regelbundenhet och tid som avgör resultatet. Vill du komma igång är det ofta enklast att börja med att komma igång med sparandet i det lilla och sedan öka takten. Du hittar också fler idéer i guiden om att investera dina pengar smart.
När kan du gå i pension?
Det finns ingen fast pensionsålder längre – i stället styrs åldrarna av en så kallad riktålder som höjs i takt med att vi lever längre. Riktåldern för 2026 är 67 år och gäller för dig som är född 1960–1964 (för födda 1958–1959 är den 66 år).
Utifrån riktåldern gäller följande:
- Inkomst- och premiepension kan du tidigast ta ut tre år före riktåldern, vilket 2026 innebär runt 63–64 års ålder beroende på födelseår.
- Garantipension, inkomstpensionstillägg och bostadstillägg kan du få tidigast vid riktåldern, alltså 66 eller 67 år beroende på när du är född.
- Rätten att vara kvar i din anställning gäller till 69 år (den så kallade LAS-åldern).
Du kan välja att ta ut hela eller delar av den allmänna pensionen och att fortsätta arbeta samtidigt. Tänk på att ett tidigt uttag sprids ut över fler år och därför ger en lägre månadsutbetalning, medan ett senare uttag ger mer per månad.
Vanliga misstag att undvika
Det vanligaste misstaget är att tro att den allmänna pensionen ensam räcker för att behålla samma levnadsstandard som under arbetslivet – för de flesta gör den inte det. Här är fler fallgropar som är lätta att gå i:
- Att missa tjänstepensionen vid jobbyte. Byter du till en arbetsgivare utan kollektivavtal kan inbetalningarna upphöra utan att du märker det. Fråga alltid om tjänstepension ingår.
- Att aldrig se över premiepensionen. Pengarna sköter sig i AP7 Såfa om du inte väljer, men det kan ändå vara värt att förstå vad du har.
- Att jobba oavlönat eller svart. Inkomst som inte deklareras ger ingen pensionsrätt.
- Att vänta för länge med eget sparande. Ju tidigare du börjar, desto mer hinner ränta-på-ränta arbeta för dig.
- Att inte ha koll på helheten. Logga in på minPension.se för att se din samlade prognos från alla håll.
Vem bör tänka extra på pensionen?
Alla tjänar på att förstå sin pension, men vissa grupper har särskild anledning att se över den. Egenföretagare och den som jobbar hos en arbetsgivare utan kollektivavtal saknar ofta tjänstepension och behöver kompensera med eget sparande. Den som arbetat deltid, varit föräldraledig länge eller haft låg lön får lägre allmän pension och kan behöva planera därefter. Även den som bott delar av livet utomlands kan få en lägre garantipension, eftersom den kräver 40 års boende i Sverige.
Friskrivning: Den här artikeln är allmän information om hur det svenska pensionssystemet fungerar och är inte individuell ekonomisk rådgivning. Belopp och åldrar ändras varje år och din egen situation kan skilja sig från exemplen. För din personliga pensionsprognos och aktuella regler, logga in på minPension.se och läs mer hos Pensionsmyndigheten. Kontakta en oberoende rådgivare innan du fattar större beslut om pension och sparande.
Referenskällor
Vanliga frågor (FAQ)
Vad är pension enkelt förklarat?
Pension är de pengar du får att leva på när du slutat arbeta. I Sverige byggs den upp av allmän pension från staten, tjänstepension från arbetsgivaren och eventuellt eget sparande.
Hur mycket av lönen går till pensionen?
Till den allmänna pensionen sätts 18,5 procent av din pensionsgrundande inkomst av varje år – 16 procent till inkomstpension och 2,5 procent till premiepension. Utöver det betalar de flesta arbetsgivare in tjänstepension, ofta cirka 4,5 procent av lönen.
När kan jag tidigast ta ut pension?
Inkomst- och premiepension kan du tidigast ta ut tre år före riktåldern, vilket 2026 är runt 63–64 år beroende på födelseår. Garantipension kan du få tidigast vid riktåldern, som 2026 är 66 eller 67 år.
Vad är garantipension?
Garantipension är ett statligt grundskydd för den som fått låg eller ingen inkomstgrundad pension. För 2026 är det högsta beloppet 11 988 kronor i månaden före skatt för ensamstående och 10 853 kronor för gifta, och full garantipension kräver 40 års boende i Sverige.
Behöver jag spara privat till pensionen?
Det beror på din situation. Den som saknar tjänstepension, har haft låg lön eller vill gå i pension tidigt har mest att vinna på eget sparande. Eftersom den allmänna pensionen sällan räcker för att behålla samma standard som under arbetslivet är ett kompletterande sparande ofta klokt.