Bolån och privatlån hos Swedbank – med och utan säkerhet
Swedbank är med flest kunder i Sverige och Baltikum en av landets stora universalbanker, och den erbjuder allt från sparande och försäkringar till lån. För den som behöver låna pengar finns i princip två vägar: ett bolån där bostaden fungerar som säkerhet, och ett privatlån utan säkerhet där ingen pant krävs. Den här guiden förklarar hur Swedbank bolån och privatlån utan säkerhet fungerar, vad de kostar, vilka krav som ställs och vad de nya reglerna för bolån och ränteavdrag 2026 innebär för din plånbok.
Snabbfakta
| Långivare | Swedbank |
|---|---|
| Typ av lån | Privatlån/blancolån utan säkerhet |
| Lånebelopp | 20 000 – 500 000 kr |
| Återbetalningstid | 1–12 år |
| Ränta | Rörlig, individuell (exempel 7,73 %, spann 5,95–16,09 %) |
| Uppläggningsavgift | 300 kr (0 kr för Nyckelkund) |
| Aviavgift | 0 kr (e-faktura), 45 kr (pappersavi) |
| Säkerhet | Krävs ej |
| Krav | Från 18 år, fast inkomst, inga betalningsanmärkningar |
| Ansökan | Digitalt med Mobilt BankID |
| Ränteavdrag | Nej (slopat för lån utan säkerhet från 2026) |
Uppgifter sammanställda i oktober 2026. Kontrollera aktuella villkor hos Swedbank.
Vad betyder ”utan säkerhet”?
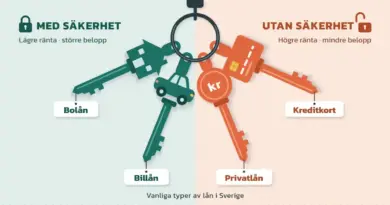
Ett lån utan säkerhet är ett lån där du inte behöver pantsätta något av värde. Vid många lån kräver banken en säkerhet – en bostad, en bil eller ett annat värdefullt objekt som banken kan ta över om du inte betalar tillbaka. Ett lån utan säkerhet, ofta kallat blancolån, saknar denna pant. Eftersom banken tar en större risk är räntan på ett lån utan säkerhet normalt klart högre än på ett bolån.
Hos Swedbank är privatlånet ett lån utan säkerhet, medan bolånet alltid har bostaden som säkerhet. Det är därför rubriken ”utan säkerhet” i praktiken gäller privatlånet – bolånet är per definition ett lån med säkerhet.
Privatlån utan säkerhet hos Swedbank
Swedbanks privatlån är ett lån utan säkerhet på mellan 20 000 kr och 500 000 kr. Pengarna kan användas fritt – till exempel till en oväntad utgift när bilen krånglar, till renovering, resa eller för att samla dyrare smålån till ett lån med en månadsbetalning. Återbetalningstiden är upp till 12 år, och exakt löptid beror på lånebelopp och syfte.
Lånet betalas tillbaka med rak amortering, vilket betyder att du betalar av lika mycket av skulden varje månad medan räntekostnaden sjunker allt eftersom skulden krymper. Vill du veta mer om grunderna kan du läsa vår genomgång av vad ett privatlån är.
Vilka krav ställer Swedbank?
För att få ett privatlån hos Swedbank behöver du uppfylla några grundkrav. Ett låneavtal är juridiskt bindande och kan bara ingås av myndiga personer.
- Du måste vara minst 18 år.
- Du behöver en fast inkomst som inte huvudsakligen består av bidrag eller studiemedel.
- Du får inte ha någon betalningsanmärkning.
- Du behöver utrymme i din privatekonomi för lånekostnaden – banken gör alltid en kreditprövning.
- Du behöver vara kund hos Swedbank för att ansöka.
Lånar du tillsammans med en medsökande, till exempel en partner eller familjemedlem, ökar ofta chansen att bli beviljad. Med två inkomster står lånet på stabilare grund, och om den ena låntagaren inte kan betala finns den andra kvar – vilket gör lånet mindre riskfyllt för banken.
Vad kostar ett privatlån hos Swedbank?
Räntan på Swedbanks privatlån är rörlig och sätts individuellt efter en kreditbedömning. I bankens eget räkneexempel låg den nominella räntan på 7,73 % inom ett räntespann på 5,95–16,09 % (senast ändrad 2025-10-03). Ju starkare din ekonomi är, desto lägre ränta kan du erbjudas. Vad en ränta egentligen är kan du läsa mer om i vår förklaring av räntans definition.
Till räntan kommer avgifter:
- Uppläggningsavgift: 300 kr (0 kr för Nyckelkund).
- Aviavgift: 0 kr med e-faktura, 45 kr för pappersavi.
I Swedbanks räkneexempel ger ett lån på 100 000 kr med 7,73 % rörlig ränta, rak amortering och 5 års återbetalningstid en effektiv ränta på 8,15 %. Det totala beloppet att betala blir då cirka 119 947 kr, i snitt omkring 1 999 kr i månaden fördelat på 60 betalningar. Den effektiva räntan inkluderar avgifterna och är det bästa måttet när du vill jämföra lån. Du kan själv beräkna din månadskostnad innan du ansöker.
Så ansöker du
Ansökan görs digitalt och signeras med Mobilt BankID. Eftersom du behöver vara kund hos Swedbank loggar du in i internetbanken eller appen, fyller i belopp och syfte och får oftast ett besked relativt snabbt efter kreditprövningen. Vill du förbereda dig kan du läsa vår guide till att ansöka om ett privatlån.
Slopat ränteavdrag gör lån utan säkerhet dyrare 2026
Från och med inkomståret 2026 är ränteavdraget på lån utan säkerhet helt borttaget. Det påverkar direkt vad ett privatlån hos Swedbank faktiskt kostar efter skatt.
Tidigare kunde du dra av en del av räntekostnaden i deklarationen även på blancolån. Avdraget halverades för inkomståret 2025 och är från inkomståret 2026 (deklaration 2027) helt slopat för lån utan säkerhet – det gäller privatlån, kreditkortsskulder, kontantinsatslån och lån från privatpersoner.
Avdraget finns kvar för lån med säkerhet, framför allt bolån. För dessa gäller fortsatt 30 % avdrag på ränteutgifter upp till 100 000 kr per person och 21 % på belopp däröver. I praktiken innebär det att skillnaden i verklig kostnad mellan ett bolån och ett privatlån har ökat ytterligare – ännu ett skäl att inte ta ett dyrt lån utan säkerhet i onödan.
Bolån hos Swedbank
Swedbanks bolån är ett lån med bostaden som säkerhet och har därför betydligt lägre ränta än privatlånet. Det gäller lån till villa, bostadsrätt eller fritidshus. Innan du handlar bostad är det klokt att skaffa ett lånelöfte, så att du vet hur mycket du får låna. Hos Swedbank kan du använda bankens lånekalkyl för att snabbt räkna på ditt boende. Där anger du bostadstyp, ungefärligt pris, kontantinsats och uppskattad driftskostnad, och banken bedömer utifrån det om ekonomin är stabil nog och hur stort lånet kan bli. En mer generell genomgång finns i vår guide till att ansöka om ett bolån.
Hur mycket kontantinsats krävs 2026?
Minsta kontantinsatsen är sedan 1 april 2026 normalt 10 % av bostadens värde. Då trädde en ny lag (2026:226) i kraft som höjde bolånetaket från 85 % till 90 % av bostadens marknadsvärde. Det innebär att du kan låna upp till 90 % med bostaden som säkerhet och själv behöver ha minst 10 % kontant – tidigare var kravet 15 %.
För ett boende som kostar 3 000 000 kr betyder det att du behöver minst 300 000 kr i kontantinsats i stället för tidigare 450 000 kr. Pengar över bolånetaket får du låna på annat sätt, men inte med bostaden som säkerhet.
Amorteringskrav efter de nya reglerna
Hur mycket du måste amortera styrs numera enbart av belåningsgraden, alltså hur stort lånet är i förhållande till bostadens värde. Grundreglerna är:
- Lån över 70 % av bostadens värde: minst 2 % amortering per år.
- Lån mellan 50 och 70 %: minst 1 % amortering per år.
- Lån under 50 %: inget lagstadgat amorteringskrav.
Det tidigare skärpta amorteringskravet på extra 1 % för hushåll med skulder över 4,5 gånger bruttoinkomsten är borttaget. Taket för tilläggslån, när du vill utöka ett befintligt bolån, sänktes samtidigt från 85 % till 80 % av bostadens värde. Banken väger fortfarande in din skuldkvot i sin egen kreditprövning även om den inte längre är ett lagkrav.
Så sätts bolåneräntan
Bolåneräntan utgår från bankens listränta, men de flesta kunder får en lägre snittränta efter förhandling. Räntan påverkas bland annat av hur stort lånet är i förhållande till bostadens värde och av hur mycket övriga affärer du har hos banken. Swedbank ger också en rabatt för grönt bolån – 0,10 procentenheter – till bostäder i energiklass A eller B. Jämför gärna med andra långivare, till exempel i vår genomgång av SBAB och billiga bolån.
Privatlån eller bolån – vad passar dig?
Valet beror på vad pengarna ska användas till och om du har en bostad att pantsätta. Ett bolån passar köp av bostad och ger låg ränta men kräver säkerhet, kontantinsats och amortering enligt reglerna ovan. Ett privatlån utan säkerhet passar mindre belopp och snabbare behov, är obundet till en bostad men har högre ränta och – från 2026 – inget ränteavdrag.
Har du redan ett bolån med utrymme kan det ibland vara billigare att utöka det än att ta ett dyrt lån utan säkerhet, så länge du håller dig inom taket på 80 % för tilläggslån. Behöver du bara en mindre summa under kort tid kan privatlånet ändå vara smidigare.
Swedbank jämfört med andra banker
Swedbank är en av flera storbanker som erbjuder privatlån utan säkerhet. Belopp, löptider och räntor skiljer sig åt, och räntan sätts alltid individuellt. Tabellen nedan ger en överblick över några vanliga alternativ – kontrollera alltid aktuella villkor direkt hos respektive bank innan du ansöker.
Jämförelse
| Bank | Lånebelopp | Max löptid | Säkerhet |
|---|---|---|---|
| Swedbank | 20 000 – 500 000 kr | 12 år | Nej |
| SEB (Enkla lånet) | 20 000 – 350 000 kr | 10 år | Nej |
| Nordea | 10 000 – 500 000 kr | 12 år | Nej |
| Handelsbanken (Privatlån Direkt) | 30 000 – 150 000 kr | 10 år | Nej |
| SBAB | 30 000 – 500 000 kr | 10 år | Nej |
Belopp och löptider ändras löpande och räntan sätts individuellt. Uppgifter sammanställda i oktober 2026 – kontrollera alltid aktuella villkor hos respektive bank.
Att jämföra är viktigt eftersom den effektiva räntan, och därmed totalkostnaden, kan skilja tusenlappar mellan banker för samma lånebelopp. Läs mer om storbankernas utbud i vår artikel om SEB för privatlån och bolån, och om Swedbank som bank på vår Swedbank-sida.
Vanliga misstag att undvika
Flera av de vanligaste misstagen handlar om att stirra sig blind på månadskostnaden i stället för helheten. Håll koll på följande:
- Att bara titta på nominell ränta. Jämför den effektiva räntan, som även räknar in avgifter.
- Att välja längsta möjliga löptid. Lägre månadsbetalning känns skönt, men en lång löptid gör att du betalar betydligt mer i ränta totalt.
- Att glömma att ränteavdraget är borta. Från 2026 kostar ett lån utan säkerhet mer efter skatt än tidigare – räkna på den verkliga kostnaden.
- Att låna till kontantinsatsen utan säkerhet. Det blir dyrt och ger inget avdrag; de flesta banker vill dessutom se att insatsen är sparad.
- Att inte jämföra flera banker. Ett individuellt erbjudande från en bank säger lite om vad du kan få någon annanstans.
- Att ansöka med en befintlig betalningsanmärkning. Då nekas ansökan hos storbankerna i princip alltid.
Friskrivning
Den här artikeln är allmän information om Swedbanks lån och gällande regler, inte ekonomisk rådgivning eller en uppmaning att låna. Ett lån ska alltid betalas tillbaka med ränta, och du bör bara låna det du har marginal att klara även om din ekonomi förändras. Villkor, räntor, belopp och regler ändras över tid – kontrollera alltid aktuella uppgifter hos banken innan du fattar beslut. Oberoende information och vägledning om lån och privatekonomi finns hos Konsumentverkets Hallå konsument och hos Finansinspektionen, och regler om avdrag hittar du hos Skatteverket.
Referenskällor
Vanliga frågor (FAQ)
Hur mycket kan jag låna utan säkerhet hos Swedbank?
Swedbanks privatlån utan säkerhet går att ansöka om på mellan 20 000 kr och 500 000 kr. Hur stort lån just du beviljas avgörs av kreditprövningen, din inkomst och dina övriga utgifter.
Vilken ränta har Swedbanks privatlån?
Räntan är rörlig och sätts individuellt. I bankens räkneexempel låg den nominella räntan på 7,73 % inom ett spann på 5,95–16,09 %. Starkare ekonomi ger lägre ränta. Jämför alltid den effektiva räntan, som även innehåller avgifter.
Hur stor kontantinsats krävs för bolån 2026?
Sedan 1 april 2026 är minsta kontantinsats normalt 10 % av bostadens värde, eftersom bolånetaket höjdes till 90 %. Tidigare var kravet 15 %. Resten, upp till 90 %, kan lånas med bostaden som säkerhet.
Får jag ränteavdrag på ett privatlån?
Nej. Från inkomståret 2026 är ränteavdraget på lån utan säkerhet, som privatlån och blancolån, helt borttaget. Avdraget finns kvar för lån med säkerhet, framför allt bolån.
Måste jag vara kund hos Swedbank för att låna?
För att ansöka om privatlånet behöver du vara kund hos Swedbank och signera med Mobilt BankID. Du måste också vara minst 18 år, ha fast inkomst och sakna betalningsanmärkningar.