Lån utan UC med Creditsafe – så fungerar kreditupplysningen
Ett lån utan UC betyder inte att du slipper kreditprövning – det betyder att långivaren gör upplysningen via ett annat kreditupplysningsföretag än Upplysningscentralen (UC), ofta Creditsafe. Din betalningsförmåga kontrolleras fortfarande, men förfrågan registreras inte hos UC. Här går vi igenom vad Creditsafe är, hur en upplysning via Creditsafe skiljer sig från en UC-upplysning, vad kontrollen innehåller och hur du hittar ett lån utan UC med Creditsafe.
Vad betyder ett lån utan UC?
Ett lån utan UC är ett lån där kreditupplysningen görs via ett annat kreditupplysningsföretag än UC, till exempel Creditsafe eller Dun & Bradstreet. Själva kreditkontrollen finns alltså kvar – det är bara vilket företag som utför den som skiljer sig. Ett vanligt missförstånd är att ”utan UC” skulle betyda helt utan kreditprövning. Så är det inte: alla seriösa långivare är skyldiga att bedöma din återbetalningsförmåga innan de beviljar ett lån.
Anledningen till att många söker just den här typen av lån är att en UC-förfrågan syns för andra långivare som också använder UC. Eftersom UC är det mest spridda kreditupplysningsföretaget bland svenska banker får en UC-förfrågan större synlighet än en förfrågan hos en mindre aktör. Vill du läsa mer om själva begreppet har vi en separat guide om lån utan UC.
Vilka är Creditsafe?
Creditsafe är ett av de ledande kreditupplysningsföretagen på den svenska marknaden. Koncernen är verksam på omkring 15 länders marknader och uppger att den har kredituppgifter om över 430 miljoner företag i mer än 200 länder samt över 120 000 företagskunder. Vid sidan av kreditupplysningar på privatpersoner och företag erbjuder Creditsafe tjänster riktade mot företags kredit-, marknads- och försäljningsavdelningar, bland annat bevakning och uppdatering av kund- och adressuppgifter.
En viktig detalj för dig som privatperson: enligt Creditsafe är det bara företag som kan beställa kreditupplysningar. Som privatperson kan du däremot logga in med BankID och se din egen upplysning – men du kan inte ta en upplysning på någon annan.
Vad skiljer en upplysning via Creditsafe från UC?
Den största skillnaden är synligheten. När en upplysning tas via UC registreras förfrågan i UC:s system och blir synlig för andra som senare tar en UC-upplysning på dig, under en begränsad tid. Tar en långivare i stället upplysningen via Creditsafe loggas förfrågan hos Creditsafe – inte hos UC. Lånet blir alltså inte ”osynligt”, men själva förfrågan dyker inte upp i din UC-historik, utan bara hos dem som använder samma kreditupplysningsföretag.
Själva grunduppgifterna är i stort sett desamma oavsett vilket företag som gör kontrollen, eftersom betalningsanmärkningar, skuldsaldo och inkomstuppgifter hämtas från samma offentliga register (bland annat Kronofogden och Skatteverket). Har du en betalningsanmärkning syns den därför i både en UC- och en Creditsafe-upplysning. Att byta bureau tar inte bort anmärkningar – det påverkar bara vem som ser din förfrågan.
Jämförelse
| Kreditupplysningsföretag | Vilka de är | Syns förfrågan för andra? | Se din egen upplysning |
|---|---|---|---|
| UC (Upplysningscentralen) | Det mest spridda kreditupplysningsföretaget bland svenska banker. | Ja, för andra som tar en UC-upplysning, under en begränsad tid. | Logga in på UC:s tjänst (Min UC). |
| Creditsafe | Stor internationell aktör som flera konsumentlångivare använder. | Förfrågan loggas hos Creditsafe, inte hos UC. | Logga in med BankID hos Creditsafe. |
| Dun & Bradstreet (tidigare Bisnode) | Alternativ bureau som används av vissa långivare och fakturatjänster. | Förfrågan loggas hos Dun & Bradstreet, inte hos UC. | Beställ din upplysningskopia via minupplysning.se. |
Vad ingår i Creditsafes personupplysning?
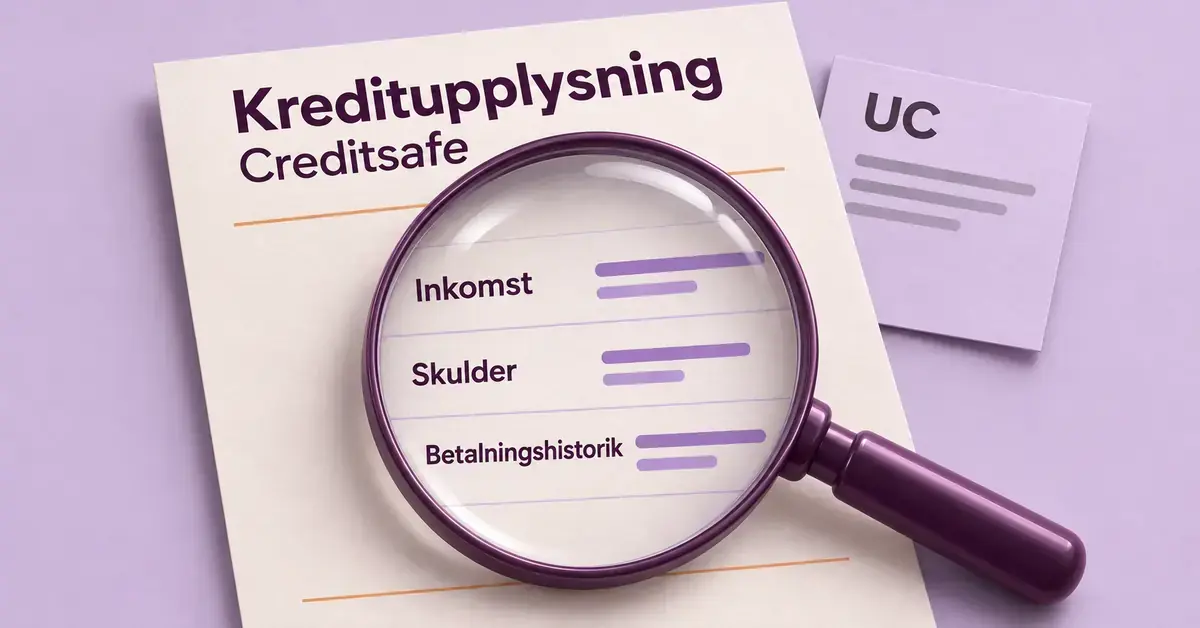
En personupplysning från Creditsafe sammanställer flera uppgifter om din ekonomi för att bedöma din betalningsförmåga. Enligt Creditsafe omfattar en upplysning på en privatperson bland annat:
- Scoring och riskbedömning av din framtida betalningsförmåga
- Inkomstuppgifter (vanligtvis för de senaste åren)
- Betalningsanmärkningar, skuldsaldo och utmätningsförsök hos Kronofogden
- Eventuell skuldsanering
- Bolagsengagemang – om du är eller har varit engagerad i en styrelse
- Fastighetsinnehav
- Grundläggande personuppgifter som namn, personnummer och folkbokföringsadress
Uppgifterna gäller personer över 15 år som är folkbokförda i Sverige. Vill du se hur din egen kreditvärdighet ser ut kan du dessutom räkna ut din kreditvärdighet hos Creditti innan du ansöker, så att du vet var du står.
Varför vill låntagare undvika en UC-förfrågan?
Den främsta anledningen är att hålla nere antalet synliga kreditförfrågningar. Många förfrågningar på kort tid kan tillfälligt påverka hur en långivare bedömer din kreditvärdighet, eftersom det kan tolkas som att du söker kredit på flera håll samtidigt. En enstaka förfrågan är normalt inget problem, men flera ansökningar under en kort period kan väga tyngre i bedömningen.
En UC-förfrågan ligger kvar i din upplysningshistorik en begränsad tid (vanligen upp till tolv månader) och är synlig för dem som tar en ny UC-upplysning på dig. Väljer du i stället en långivare som använder Creditsafe hamnar förfrågan inte i din UC-historik. Det kan vara relevant om du planerar en större kreditansökan längre fram, till exempel ett bolån, där banken nästan alltid använder UC.
Tänk dock på att det inte är ett sätt att dölja befintliga problem. Har du redan smålån eller anmärkningar som tynger din ekonomi syns de oavsett vilket kreditupplysningsföretag som anlitas.
Kan du helt slippa en kreditupplysning?
Nej. Det går inte att ta ett seriöst lån helt utan kreditprövning, och kraven har snarare skärpts. Från och med den 20 november 2026 gäller en ny konsumentkreditlag i Sverige, som genomför EU:s uppdaterade konsumentkreditdirektiv. Den innebär bland annat att långivare måste göra en ordentlig kreditprövning även för små lån och för köp på faktura (så kallade ”köp nu, betala senare”-tjänster). Företaget måste bedöma om du faktiskt kan betala tillbaka innan krediten beviljas.
Med andra ord: att söka ett lån utan UC handlar om vilket kreditupplysningsföretag som används – aldrig om att komma runt själva kontrollen. Lova inte dig själv att en annan bureau gör det enklare att bli beviljad om din ekonomi inte bär lånet.
Så hittar du en långivare som använder Creditsafe
Det finns flera långivare och låneförmedlare som gör sin kreditupplysning via Creditsafe eller Dun & Bradstreet i stället för UC. Ofta handlar det om mindre konsumentlån, som snabblån eller sms-lån, där pengarna kan betalas ut inom några dagar. Det exakta beloppet du kan låna bestäms av långivaren och din ekonomi – inte av Creditsafe.
Innan du ansöker är det värt att gå igenom några punkter:
- Kontrollera tillståndet. Välj långivare som står under Finansinspektionens tillsyn. Seriösa aktörer är tydliga med vilket kreditupplysningsföretag de använder.
- Jämför den effektiva räntan. Den visar lånets totala kostnad inklusive avgifter och är det bästa måttet när du jämför erbjudanden.
- Matcha lånet mot behovet. Fundera på hur stort belopp du behöver och vad pengarna ska gå till innan du ansöker.
- Utgå från din egen ekonomi. Ta aldrig ett lån du är osäker på att kunna betala tillbaka, även om det beviljas.
Har du redan flera dyra krediter kan det ibland vara mer meningsfullt att samla tidigare lån till ett enda i stället för att ta ett nytt.
Är räntan högre på lån utan UC?
Räntan beror på långivaren och din egen ekonomi – inte på vilket kreditupplysningsföretag som används. Däremot är lån utan UC ofta mindre konsumentlån, som snabblån och sms-lån, och den typen av lån har som grupp en högre effektiv ränta än till exempel ett stort bolån med säkerhet. Räntespannet är brett: bland svenska konsumentlångivare kan den effektiva räntan variera från några få procent upp till långt över 50 procent, beroende på belopp, löptid och din kreditprofil.
Jämför alltid den effektiva räntan, som räknar in både nominell ränta och avgifter och därför visar den verkliga kostnaden. Två lån med samma nominella ränta kan kosta olika mycket när uppläggnings- och aviavgifter läggs till. Att välja Creditsafe i stället för UC gör alltså lånet varken billigare eller dyrare i sig – det avgör bara var förfrågan registreras.
Vanliga misstag när du söker lån utan UC
Det vanligaste misstaget är att tro att ”utan UC” betyder ”utan kontroll” – det gör det inte, vilket den nya kreditlagen understryker. Några andra fallgropar:
- Att skicka många ansökningar samtidigt. Det kan slå tillbaka, eftersom varje långivare gör en egen upplysning. En låneförmedlare som gör en enda upplysning och skickar den till flera banker kan vara ett lugnare alternativ.
- Att tro att anmärkningar försvinner. Byter du bureau syns dina betalningsanmärkningar ändå, eftersom uppgifterna hämtas från samma offentliga register.
- Att bara titta på månadskostnaden. En låg månadskostnad med lång löptid kan dölja en hög total kostnad. Titta alltid på den effektiva räntan.
- Att välja oseriösa aktörer. Om en långivare lovar lån ”garanterat utan kontroll” är det en varningssignal.
Har du redan betalningsanmärkningar och undrar hur det påverkar din ansökan kan det vara värt att läsa om hur du kan få lån trots betalningsanmärkningar.
Dina rättigheter vid en kreditupplysning
Kreditupplysningsverksamhet är reglerad. Enligt kreditupplysningslagen får verksamheten bara bedrivas med tillstånd från Integritetsskyddsmyndigheten (IMY), som också är tillsynsmyndighet. Vissa kreditinstitut är undantagna från tillståndskravet.
När en upplysning tas på dig som privatperson har du rätt att få veta det. Den som uppgifterna lämnas ut om ska normalt få ett skriftligt meddelande (en så kallad omfrågekopia) utan kostnad, med information om bland annat vem som bedrivit verksamheten, vilka uppgifter som lämnats, varifrån de kommer och din rätt till rättelse. Du kan också logga in hos respektive kreditupplysningsföretag – till exempel hos Creditsafe med BankID – och se din egen upplysning. Har du frågor om en upplysning når du Creditsafes kundtjänst på 031-725 50 00.
Om du har utsatts för ett bedrägeriförsök kan du dessutom begära en spärr, som hindrar att en kreditupplysning tas på dig hos flera bureauer samtidigt.
Friskrivning
Den här artikeln är allmän information om kreditupplysning och lån utan UC och är inte ekonomisk rådgivning. Ett lån ska alltid betalas tillbaka, och att låna kostar pengar. Ta inte ett lån du är osäker på att klara av. Om du har svårt att få ekonomin att gå ihop kan du vända dig till kostnadsfri kommunal budget- och skuldrådgivning via Konsumentverket. Låna bara av långivare som står under Finansinspektionens tillsyn.
Referenskällor
Vanliga frågor (FAQ)
Är ett lån utan UC säkrare för min kreditvärdighet?
Det påverkar inte din grundläggande kreditvärdighet, men förfrågan hamnar inte i din UC-historik. Eftersom de flesta banker använder UC kan det vara en fördel att hålla nere antalet UC-förfrågningar om du planerar en större kreditansökan senare.
Kan jag se vilket kreditupplysningsföretag en långivare använder?
Ja. Seriösa långivare uppger vilket kreditupplysningsföretag de anlitar, ofta i villkoren eller i vanliga frågor på sin webbplats. Hittar du ingen information kan du kontakta kundtjänsten och fråga innan du ansöker.
Får jag ett meddelande när någon tar en upplysning på mig?
Ja. När en kreditupplysning tas på dig som privatperson ska du normalt få en skriftlig omfrågekopia med uppgift om vem som begärt upplysningen och vilka uppgifter som lämnats ut.
Kostar det något att se min egen upplysning?
Du kan logga in hos kreditupplysningsföretaget och se din egen information. Vissa tjänster är kostnadsfria medan andra tar en avgift, så kontrollera villkoren hos respektive företag.