Låna utan säkerhet – så fungerar privatlån och jämförelsetjänster
Att låna utan säkerhet betyder att du tar ett lån utan att pantsätta bostad, bil eller något annat – långivaren litar på din återbetalningsförmåga i stället för en säkerhet. Den här typen av lån kallas oftast privatlån eller blancolån och används till renovering, bilköp, resa eller oförutsedda utgifter. Räntan sätts individuellt och skiljer sig mycket mellan olika långivare, så det lönar sig nästan alltid att jämföra innan du bestämmer dig. Den här guiden förklarar hur lån utan säkerhet fungerar, vilka krav som gäller, vad det kostar och hur du jämför på ett smart sätt – samt vad som hänt med jämförelsetjänsten Direkto, som många fortfarande söker efter.
Vad betyder det att låna utan säkerhet?
Ett lån utan säkerhet är ett lån där du inte lämnar någon pant. Långivaren kan alltså inte ta din bostad eller bil om du inte betalar, utan beviljar lånet utifrån din ekonomi och din kreditvärdighet. Lånet kallas privatlån eller blancolån, och pengarna är fria att använda till vad du vill.
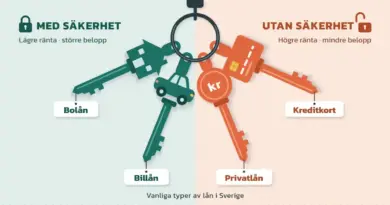
Det är skillnaden mot ett lån med säkerhet, som bolån eller billån, där själva bostaden eller bilen är pant. Eftersom långivaren tar en större risk utan säkerhet blir räntan på ett lån utan säkerhet generellt högre än på ett bolån. Du kan läsa mer om vad ett blancolån innebär i en separat guide. Beloppen ligger vanligtvis mellan runt 10 000 kr och 600 000 kr, med återbetalningstider på ungefär 1 till 15 år beroende på långivare.
När passar ett lån utan säkerhet?
Ett lån utan säkerhet passar bäst för medelstora utgifter som du inte kan eller vill lösa med sparande. Den stora fördelen är friheten: du väljer själv vad pengarna ska gå till och behöver inte motivera köpet för banken.
Vanliga användningsområden är renovering, köp av bil eller husvagn, tandvård, bröllop eller att täcka en oväntad kostnad. Lånet används också ofta för att samla flera dyra lån till ett enda med lägre ränta. Däremot är ett blancolån sällan rätt för mycket stora summor, där ett bolån är billigare, eller för en liten kortfristig utgift som du betalar av på någon månad.
Lån utan säkerhet jämfört med lån med säkerhet
Den stora skillnaden mellan ett lån utan säkerhet och ett lån med säkerhet är risken för långivaren – och därmed räntan för dig. Vid ett lån med säkerhet, som ett bolån eller ett billån, finns en pant som långivaren kan ta över om du inte betalar. Det gör lånet mindre riskfyllt och räntan lägre, men pengarna är låsta till ett bestämt ändamål.
Ett lån utan säkerhet saknar pant. Fördelen är flexibilitet och en snabb, enkel ansökan, och att du inte riskerar en specifik tillgång. Nackdelen är att räntan blir högre och att du oftast kan låna mindre belopp. Så här skiljer de sig åt i korthet:
- Ränta: lägre med säkerhet, högre utan säkerhet.
- Belopp: ofta högre med säkerhet (till exempel ett bolån), begränsat utan säkerhet.
- Användning: bundet till panten med säkerhet, helt fritt utan säkerhet.
- Risk: du kan förlora panten med säkerhet; utan säkerhet riskerar du i stället betalningsanmärkning och inkasso om du inte betalar.
- Handläggning: oftast snabbare för lån utan säkerhet.
För den som behöver en mindre summa snabbt och fritt är ett lån utan säkerhet smidigt. Behöver du däremot en stor summa är ett lån med säkerhet nästan alltid billigare över tid.
Vad hände med Direkto?
Direkto finns inte längre kvar under det namnet. Tjänsten var en svensk låneförmedlare som jämförde privatlån, men i januari 2020 blev Svensk Fastighetsförmedling majoritetsägare, och i juni 2021 bytte Direkto namn till Ordna Bolån. Den gamla adressen direkto.se leder i dag vidare till ordnabolan.se.
Efter namnbytet ligger fokus på bolån under varumärket Ordna Bolån, medan privatlån och blancolån förmedlas under varumärket Ordna. Verksamheten drivs av Ordna AB (org.nr 556962-9404), som ingår i Korall Group tillsammans med Svensk Fastighetsförmedling och står under Finansinspektionens tillsyn. Kundtjänst nås på 020-25 26 26 och [email protected], vardagar 09.00–17.00. Om du tidigare använde Direkto hittar du alltså motsvarande tjänst hos Ordna – men det finns flera andra jämförelsetjänster att välja mellan, vilket vi går igenom längre ner.
Snabbfakta
| Tidigare namn | Direkto (låneförmedlare för privatlån) |
| Status i dag | Bytte namn till Ordna Bolån i juni 2021 |
| Privatlån förmedlas som | Varumärket Ordna |
| Gammal webbplats | direkto.se leder vidare till ordnabolan.se |
| Drivs av | Ordna AB, org.nr 556962-9404, del av Korall Group tillsammans med Svensk Fastighetsförmedling |
| Tillsyn | Står under Finansinspektionens tillsyn |
| Förmedlar | Privatlån/blancolån och bolån |
Hur jämför du lån utan säkerhet?
Det smartaste sättet att jämföra lån utan säkerhet är att använda en låneförmedlare (jämförelsetjänst), eftersom en enda ansökan skickas till flera banker samtidigt. Du fyller i ett formulär, legitimerar dig med BankID och får tillbaka flera låneerbjudanden att jämföra – utan att betala något för tjänsten. Förmedlaren tjänar i stället pengar på den bank du väljer att gå vidare med.
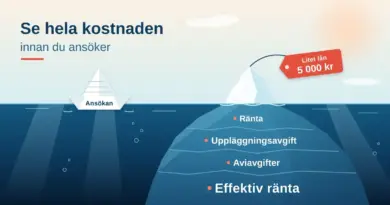
När du jämför ska du titta på den effektiva räntan, inte bara den nominella. Den effektiva räntan inkluderar alla avgifter, till exempel uppläggnings- och aviavgift, och visar vad lånet faktiskt kostar. Det kan löna sig att först förstå vad ränta egentligen är innan du jämför siffrorna. Jämför också den totala kostnaden över hela löptiden – ett lån med låg månadskostnad men lång löptid blir ofta dyrare i slutändan.
Därför spelar en gemensam kreditupplysning roll
En gemensam kreditupplysning skyddar din kreditvärdighet. När en låneförmedlare tar en upplysning och delar den med flera långivare registreras i praktiken bara en förfrågan, i stället för en per bank om du ansöker på egen hand hos var och en. Många separata kreditupplysningar på kort tid kan se negativt ut för nästa långivare. Det är inte samma sak som en betalningsanmärkning, men för många förfrågningar kan ändå påverka bedömningen.
Vilka krav ställs för att låna utan säkerhet?
Kraven sätts av varje enskild långivare, inte av jämförelsetjänsten, och varierar därför. Nästan alla gör dock en kreditprövning och ställer några återkommande grundkrav:
- Du är myndig – ofta krävs 18 år, men många långivare har en åldersgräns på 20 år.
- Du har en fast och regelbunden inkomst, ibland en viss lägsta årsinkomst.
- Du är folkbokförd och skattar i Sverige.
- Du blir godkänd i långivarens kreditprövning.
- Du har ofta inga nya eller aktiva betalningsanmärkningar och inga skulder hos Kronofogden.
Ju stabilare ekonomi du har, desto fler långivare kan säga ja och desto lägre blir ofta räntan. Det finns även långivare som beviljar lån trots betalningsanmärkningar, men då är urvalet mindre, beloppen lägre och räntan högre.
Vad kostar ett lån utan säkerhet?
Räntan på ett lån utan säkerhet sätts individuellt efter kreditprövningen och ligger ofta betydligt högre än på ett bolån, eftersom långivaren saknar pant. I effektiv ränta rör det sig i regel om allt från runt 5 procent för den som har mycket god ekonomi upp till 20 procent eller mer, beroende på långivare, belopp och din situation. Räntan ändras dessutom löpande med marknadsläget.
Utöver räntan tillkommer ofta en uppläggningsavgift och en månatlig aviavgift, och det är därför den effektiva räntan är det viktigaste måttet. Vill du se hur stora skillnaderna kan bli kan du jämföra vilken bank som har lägst ränta innan du väljer. Tänk också på att en längre återbetalningstid sänker månadskostnaden men höjer den totala kostnaden.
Ränteavdraget på lån utan säkerhet är borta från 2026
En viktig nyhet är att ränteavdraget för lån utan säkerhet har trappats ner och försvinner helt. Enligt Skatteverket får du för inkomstår 2025 (deklarationen 2026) bara dra av halva ränteutgiften för lån utan säkerhet, och från och med inkomstår 2026 (deklarationen 2027) får du inget avdrag alls. Bolån och andra lån med godkänd säkerhet påverkas inte. I praktiken betyder det att privatlån blivit dyrare netto, eftersom skatten inte längre dämpar räntekostnaden.
Så ansöker du steg för steg
Att ansöka om ett lån utan säkerhet går snabbt och sköts digitalt. I korthet ser processen ut så här:
- Räkna ut hur mycket du behöver och vad du har råd att betala varje månad.
- Jämför lånen, antingen via en låneförmedlare eller direkt hos banker.
- Fyll i ansökan och legitimera dig med BankID.
- Granska erbjudandena och jämför effektiv ränta och total kostnad.
- Teckna avtal med den långivare som passar dig bäst – pengarna finns oftast på kontot inom 1–3 bankdagar.
- Kom ihåg att du har 14 dagars ångerrätt enligt konsumentkreditlagen om du ändrar dig.
Alternativ till Direkto för att jämföra privatlån
Eftersom Direkto har blivit Ordna finns det i dag flera svenska jämförelsetjänster som fyller samma funktion. De fungerar på liknande sätt: en ansökan, en gemensam kreditupplysning och flera erbjudanden att jämföra. Vanliga alternativ är:
- Ordna – efterföljaren till Direkto, förmedlar både privatlån och bolån.
- Lendo, Sambla, Zmarta, Advisa och Enklare – etablerade låneförmedlare som jämför ett stort antal banker och långivare.
- Direkt hos en bank – du kan alltid ansöka direkt hos en storbank eller nischbank, men då jämför du inte flera erbjudanden på en gång.
Oavsett vilken tjänst du väljer bör du kontrollera att långivaren eller förmedlaren står under Finansinspektionens tillsyn, och jämföra den effektiva räntan mellan de erbjudanden du får.
Vanliga misstag när du lånar utan säkerhet
Det vanligaste misstaget är att ansöka hos många långivare var för sig, vilket ger flera kreditupplysningar på kort tid. Använd hellre en jämförelsetjänst som samlar allt i en upplysning. Andra vanliga misstag att undvika:
- Att bara titta på den nominella räntan och missa avgifterna – jämför alltid effektiv ränta.
- Att välja en onödigt lång löptid, som sänker månadskostnaden men höjer totalkostnaden.
- Att låna mer än du behöver bara för att du blir beviljad ett högre belopp.
- Att ta ett nytt lån för att betala av ett gammalt utan en tydlig plan.
- Att glömma den totala kostnaden och att ränteavdraget inte längre finns kvar för den här typen av lån.
Friskrivning
Den här artikeln är allmän information om lån utan säkerhet och utgör inte ekonomisk rådgivning eller en rekommendation att låna. Villkor, räntor och regler ändras över tid och sätts av varje långivare – kontrollera alltid aktuella uppgifter innan du ansöker. Ett lån kostar pengar och ska betalas tillbaka; låna ansvarsfullt och bara så mycket att du klarar återbetalningen även om din ekonomi förändras. Behöver du stöd kan du vända dig till den kostnadsfria budget- och skuldrådgivningen i din kommun, till Konsumentverket (Hallå konsument), till Konsumenternas Bank- och finansbyrå eller till Kronofogden vid betalningsproblem. Du måste vara myndig för att ta ett lån.
Referenskällor
Vanliga frågor (FAQ)
Är lån utan säkerhet samma sak som snabblån?
Inte riktigt. Både privatlån och snabblån saknar säkerhet, men privatlån gäller oftast större belopp med längre löptid och lägre ränta, medan snabblån är mindre och kortare och ofta dyrare. Alla långivare är dock skyldiga att göra en kreditprövning.
Finns Direkto kvar?
Nej. Direkto bytte namn till Ordna Bolån i juni 2021, och direkto.se leder i dag vidare till ordnabolan.se. Privatlån förmedlas numera under varumärket Ordna, och det finns flera andra jämförelsetjänster att välja mellan.
Får jag ångra ett lån utan säkerhet?
Ja. Enligt konsumentkreditlagen har du 14 dagars ångerrätt. Du betalar då tillbaka lånebeloppet plus ränta för de dagar du haft pengarna, men slipper resten av kreditkostnaden.
Kan jag jämföra lån utan att skada kreditvärdigheten?
Ja. Använder du en låneförmedlare tas en gemensam kreditupplysning som delas med flera långivare, i stället för en upplysning per bank. Undvik att skicka många separata ansökningar på kort tid.