Så väljer du rätt bank – jämför ränta, avgifter och villkor
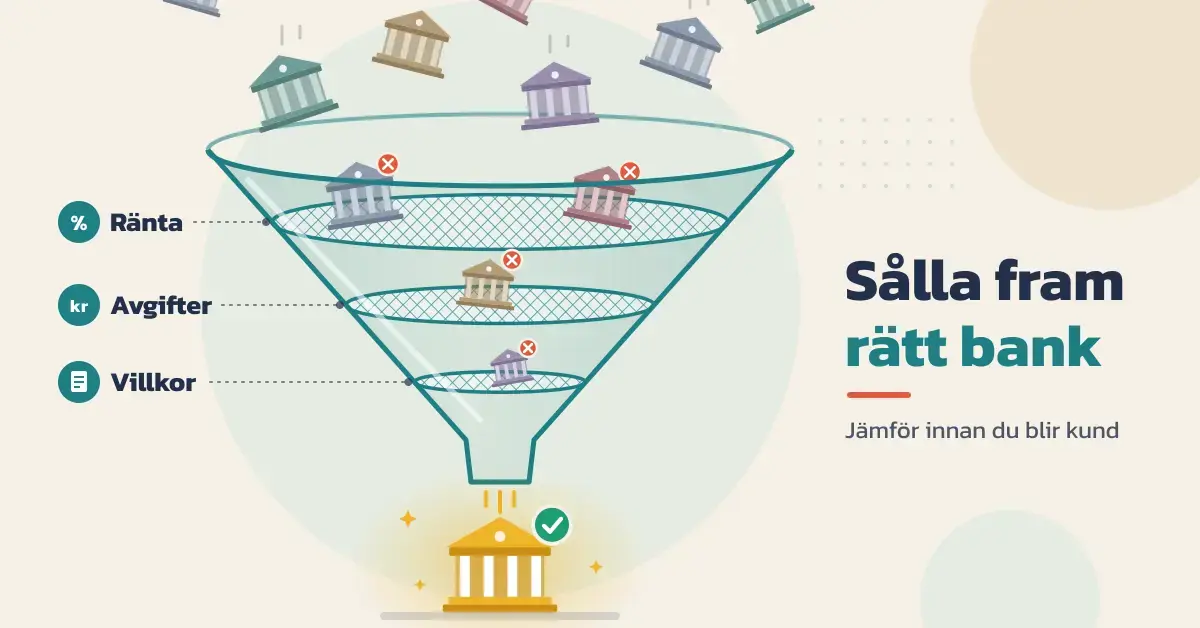
Att välja rätt bank handlar mindre om vilken logga du har på kortet och mer om vad banken faktiskt kostar dig över tid. Genom att jämföra ränta, avgifter och villkor innan du blir kund – och särskilt innan du tar ett lån – kan du spara tusenlappar om året. Det är pengar som gör betydligt mer nytta på ditt eget konto, kanske till och med till något roligare som en resa – där en genomtänkt resväska ger mer glädje än ännu en bankavgift – än hos banken. Den här guiden går igenom vad du bör jämföra, hur tryggheten fungerar och hur du byter bank utan att något faller mellan stolarna.
Varför det lönar sig att jämföra banker
Rätt bankval påverkar din privatekonomi varje månad, främst genom räntan på dina lån och avgifterna på dina tjänster. Skillnaderna mellan bankerna kan vara små i procent men stora i kronor över ett helt år, och allra mest märks de på stora lån som bolån.
Många väljer slentrianmässigt den bank där de redan har sitt lönekonto när de ska låna, eftersom det känns enklast. Tanken att det ändå inte spelar så stor roll vilken långivare man väljer stämmer sällan. Precis som i andra branscher råder hård konkurrens mellan bankerna, och den gemensamma nämnaren är att de slåss om att ha dig som kund – det ger dig förhandlingsutrymme.
Den som är aktiv och jämför kan sänka sina kostnader på två sätt: lägre ränta och färre eller slopade avgifter. Att bara flytta bolånet till en bank med lägre ränta, eller att pressa räntan hos din nuvarande bank, kan frigöra flera tusen kronor per år.
Vad du bör jämföra när du väljer bank
De viktigaste punkterna att väga mot varandra är ränta, avgifter, service och trygghet. Lägg lite extra tid på villkoren – det är där pengarna finns.
Ränta på lån och sparande
Räntan är oftast den post som betyder mest för plånboken. När du jämför bolåneräntor ska du titta på bankens snittränta, inte på listräntan. Listräntan är bankens officiella utgångspris, medan snitträntan är ett genomsnitt av den ränta som bankens kunder faktiskt har fått efter rabatter. Finansinspektionen kräver att bankerna redovisar snitträntan för varje bindningstid, just för att du ska kunna göra en rättvis jämförelse. Skillnaden mellan listränta och snittränta kan vara betydande, så den som bara jämför listräntor jämför fel.
Vill du se var det brukar vara billigast kan du börja med en översikt över vilken bank som har lägst ränta och sedan begära egna offerter. På sparsidan gäller det omvända: där vill du ha så hög inlåningsränta som möjligt, och du bör kontrollera om kontot har fria uttag eller en bunden löptid. Är du osäker på själva begreppet kan det vara värt att först läsa vad ränta egentligen är.
Avgifter och fasta kostnader
Avgifterna avgör vad vardagen med banken kostar. Priserna är fritt satta och varierar mellan bankerna, så det lönar sig att jämföra. Titta särskilt på årsavgift för betal- och kreditkort, eventuella aviavgifter, kostnad för extra konton och vad enskilda tjänster kostar. En bank med låg ränta men höga fasta avgifter kan bli dyrare än den såg ut vid första anblicken.
Service, tillgänglighet och digitala tjänster
Fundera på hur du vill sköta dina bankärenden innan du väljer. Vill du kunna gå in på ett lokalt kontor och träffa en rådgivare, eller räcker en app och internetbank? Renodlade internetbanker har ofta fler valmöjligheter och lägre avgifter, medan en storbank med kontor kan passa dig som vill ha personlig service. Kontrollera också stödet för de tjänster du använder dagligen: Swish, BankID, e-faktura, autogiro och öppettiderna för kundservice.
Trygghet och insättningsgaranti
Dina pengar på ett konto är skyddade av den statliga insättningsgarantin så länge banken omfattas av den. Garantin administreras av Riksgälden och ersätter dina insättningar om banken går i konkurs eller om Finansinspektionen beslutar att garantin ska träda in. Sedan den 1 januari 2026 är ersättningen högst 1 150 000 kronor per person och institut, och i vissa särskilda fall – till exempel i samband med försäljning av en privatbostad – kan du få upp till 5 miljoner kronor. Utbetalning ska normalt ske inom sju arbetsdagar.
Utöver insättningsgarantin finns investerarskyddet, som kan ge ersättning med upp till 250 000 kronor för värdepapper och fondandelar som en bank inte kan lämna tillbaka. Eftersom skyddet är detsamma oavsett bankens storlek är ett sparkonto hos en mindre nischbank med garanti lika säkert som hos en storbank. Vill du komma igång med sparandet kan du läsa hur du öppnar ett sparkonto och kontrollera att banken omfattas av garantin innan du sätter in pengarna.
Checklista
Checklista: jämför detta innan du väljer bank
- Ränta på lån – jämför bankens snittränta, inte listräntan
- Ränta på sparande och om kontot har fria uttag eller bunden löptid
- Fasta avgifter: årsavgift för kort, aviavgifter och kostnad för extra tjänster
- Hur du når banken: kontor, app, internetbank, telefon och kundservicetider
- Att banken omfattas av den statliga insättningsgarantin
- Stöd för Swish, BankID, e-faktura och autogiro
- Villkor för att samla dina tjänster – krävs lönekonto eller bolån för bästa ränta?
Olika typer av banker i Sverige
I Sverige finns långt fler banker än de mest kända – vid utgången av 2025 fanns omkring 128 banker, enligt Svenska Bankföreningen. Alla står under tillsyn av Finansinspektionen, som också beviljar banktillstånd. Det gör att du har mycket att välja mellan, och det kan vara bra att känna till de vanligaste typerna:
- Storbanker – de stora, breda bankerna med rikstäckande kontorsnät och ett komplett utbud av konton, lån, kort och sparande.
- Nischbanker – banker som fokuserar på vissa produkter, till exempel sparkonton, lån eller kort, och ofta konkurrerar med ränta och låga avgifter.
- Internetbanker – banker som helt eller nästan helt sköts digitalt, utan fysiska kontor, vilket håller nere kostnaderna.
- Medlems- och sparbanker – mindre, ofta lokalt förankrade banker, där vissa bygger på ett medlemsägt koncept.
Vill du se vilka aktörer som finns kan du utgå från en översikt över banker i Sverige. Behöver du fler konkreta hållpunkter för själva valet finns även en genomgång med tips för att välja bank efter dina behov.
Så byter du bank steg för steg
Att byta bank behöver inte vara krångligt – du vänder dig helt enkelt till den bank du vill byta till, så hjälper den dig med flytten. Svenska banker följer en gemensam rutin för bankbyte som Svenska Bankföreningen tagit fram, och själva bytet tar normalt bara några bankdagar. Så här går det till i stora drag:
- Jämför villkoren och bestäm vilken bank du vill flytta till.
- Öppna konto hos den nya banken och legitimera dig med BankID eller på kontor.
- Meddela den nya banken att dina autogiron och e-fakturor ska flyttas till det nya kontot.
- Uppdatera ditt kontonummer hos arbetsgivare, Försäkringskassan, CSN och andra som betalar ut pengar till dig.
- Behåll det gamla kontot öppet tills du ser att lön och betalningar landar rätt – stäng det först därefter.
Tänk på att Mobilt BankID inte flyttas automatiskt, eftersom det utfärdas av varje bank för sig; du skaffar ett nytt hos den nya banken. Har du lån som ska följa med kan en flytt eller omläggning ibland innebära en kostnad, till exempel ränteskillnadsersättning på ett bundet bolån. Om du har flera lån kan det också vara läge att samtidigt refinansiera och samla dina lån hos den nya banken för att få en lägre total ränta.
Vanliga misstag när man väljer bank
De flesta misstag handlar om att inte jämföra tillräckligt noga. Dessa är vanligast:
- Att jämföra listränta i stället för snittränta – listräntan säger lite om vad du faktiskt kommer att betala.
- Att stanna av bekvämlighet – att alltid låna och spara hos sin lönebank kan kosta mycket över åren.
- Att glömma avgifterna – en låg ränta äts lätt upp av kort-, konto- och aviavgifter.
- Att inte förhandla – räntan är ofta förhandlingsbar, särskilt om du samlar flera tjänster hos samma bank.
- Att stänga det gamla kontot för tidigt – då finns risk att betalningar hamnar fel under bytet.
Ska du låna är det också bra att känna till din egen utgångspunkt. En betalningsanmärkning kan till exempel påverka vilken ränta du erbjuds, eller om du överhuvudtaget beviljas lån hos en viss bank.
Vilken bank passar dig?
Det finns ingen bank som är bäst för alla – rätt val beror på hur du använder banken. Vill du ha personlig rådgivning, kontor och allt samlat på ett ställe passar ofta en storbank. Är du mest ute efter låg ränta och låga avgifter, och sköter gärna allt i appen, kan en nisch- eller internetbank vara billigare. Många svenskar har dessutom konton i flera banker samtidigt – till exempel lönekontot i en storbank och sparandet där räntan är högst. Det viktiga är att du gör ett aktivt val och jämför på riktigt, i stället för att låta vanan bestämma.
Friskrivning
Den här artikeln är allmän konsumentinformation om hur du jämför och väljer bank i Sverige och utgör inte finansiell eller juridisk rådgivning. Räntor, avgifter och villkor ändras löpande – kontrollera alltid aktuella uppgifter direkt hos banken innan du fattar beslut, och tänk på att det kostar att låna pengar. Opartisk och kostnadsfri vägledning i bank- och lånefrågor får du hos Konsumenternas Bank- och finansbyrå och via Hallå konsument hos Konsumentverket.
Referenskällor
Vanliga frågor (FAQ)
Kostar det något att byta bank?
Själva bankbytet är normalt kostnadsfritt. Däremot kan det kosta att flytta ett lån – har du ett bundet bolån kan banken ta ut ränteskillnadsersättning om du löser det i förtid. Jämför den eventuella kostnaden mot vad du sparar på en lägre ränta.
Hur lång tid tar det att byta bank?
Att öppna konto och komma igång går ofta på samma dag, medan flytten av autogiron och betalningar brukar ta några bankdagar. Behåll det gamla kontot öppet tills du ser att lön och räkningar landar rätt.
Kan jag vara kund i flera banker samtidigt?
Ja, det är vanligt och fullt möjligt. Många har lönekontot i en bank och sparandet i en annan där räntan är högre, och kombinerar på så sätt det bästa från flera aktörer.
Är pengarna lika trygga hos en liten bank som hos en storbank?
Ja, så länge banken omfattas av den statliga insättningsgarantin. Skyddet på upp till 1 150 000 kronor per person och institut är detsamma oavsett bankens storlek – kontrollera bara att den aktuella banken ingår i garantin.