Ansöka om bolån: komplett guide steg för steg (2026)
Att ansöka om ett bolån är ett av de största ekonomiska beslut de flesta av oss fattar, och processen kan kännas snårig första gången. Den här guiden går igenom hela vägen – från lånelöfte och kontantinsats till kreditprövning, amorteringskrav och ränta – och tar också upp de nya bolåneregler som började gälla den 1 april 2026. Målet är att du ska veta exakt vad som krävs, hur mycket du får låna och vilka steg du behöver ta innan du skriver under.
Viktiga punkter
- Bolånetak 2026: du får låna upp till 90 % av bostadens värde vid köp.
- Kontantinsats: minst 10 % betalar du själv.
- Lånelöfte: oftast gratis, giltigt ca 3–6 månader och bör vara klart före budgivningen.
- Kreditprövning: banken bedömer inkomst, utgifter och ”kvar att leva på” (KALP).
- Amortering: 2 %/år över 70 % belåningsgrad, 1 %/år vid 50–70 %.
- Skärpt amorteringskrav: borttaget sedan 1 april 2026.
- Ränteavdrag: 30 % på ränta upp till 100 000 kr/år, 21 % däröver.
Vad är ett bolån och hur fungerar det?
Ett bolån är ett lån där själva bostaden fungerar som säkerhet (pant) för lånet. Eftersom banken kan ta bostaden i anspråk om du inte betalar, räknas bolån som ett lån med låg risk för långivaren. Det är därför räntan på ett bolån nästan alltid är betydligt lägre än på ett privatlån utan säkerhet.
Du använder oftast bolånet för att köpa en bostad, men pengarna kan också gå till att bygga om eller renovera en bostad du redan äger. Banken lånar aldrig ut hela köpesumman. Den andel av bostadens värde som du lånar kallas belåningsgrad. Resten betalar du själv kontant, och den delen kallas kontantinsats.
Vilka är de nya bolånereglerna 2026?
Den 1 april 2026 ändrades reglerna för bolån i grunden. Finansinspektionens tidigare föreskrifter upphörde den 31 mars 2026 och ersattes av en ny lag, lag (2026:226) om begränsning av bostadskrediter. Det här är de viktigaste förändringarna:
- Högre bolånetak. Vid köp av bostad får du nu låna upp till 90 procent av bostadens värde, mot tidigare 85 procent.
- Lägre kontantinsats. Eftersom taket höjdes räcker det med en kontantinsats på 10 procent i stället för 15 procent.
- Lägre tak för tilläggslån. Vill du utöka ett befintligt bolån, till exempel för en renovering, är taket i stället 80 procent av bostadens värde.
- Skärpta amorteringskravet borttaget. Det extra amorteringskrav på 1 procent per år som gällde för hushåll med lån över 4,5 gånger bruttoinkomsten har tagits bort.
- Omvärdering vart femte år. Bostadens värde utgörs av köpeskillingen eller ett värde vid omvärdering, och en omvärdering får normalt göras högst en gång vart femte år.
Lagen anger en lägstanivå. Varje bank får ställa hårdare krav än lagen i sitt låneavtal, så villkoren kan skilja sig åt mellan långivare.
| Regel | Före 1 april 2026 | Från 1 april 2026 |
|---|---|---|
| Bolånetak vid köp | 85 % | 90 % |
| Kontantinsats | minst 15 % | minst 10 % |
| Tak för tilläggslån | 85 % | 80 % |
| Skärpt amorteringskrav | extra 1 % vid skuld > 4,5× inkomst | borttaget |
Hur mycket får du låna?
Hur mycket du får låna avgörs av två saker: bostadens värde och din egen betalningsförmåga. Bolånetaket på 90 procent sätter en övre gräns kopplad till bostaden, men i praktiken är det ofta din ekonomi som styr.
Ett räkneexempel: för en bostad som kostar 3 000 000 kronor får du låna högst 2 700 000 kronor. Resterande 300 000 kronor (10 procent) betalar du som kontantinsats. Det går inte att ta ytterligare ett bolån för kontantinsatsen, men en del väljer att finansiera delar av den med sparande eller på annat sätt.
Innan banken beviljar lånet gör den en kreditprövning. Där väger banken in din inkomst, dina utgifter, andra lån och hur stor bostadens driftkostnad är. Ett vanligt verktyg kallas KALP (”kvar att leva på”) och räknar ut hur mycket pengar du har kvar varje månad när boende och levnadskostnader är betalda. För att vara säker på att du klarar lånet även om räntan stiger räknar banken dessutom ofta med en betydligt högre kalkylränta än den du faktiskt betalar – ofta kring 6–7 procent, vilket varierar mellan banker. Banken tittar också på din skuldkvot, alltså hur stora dina totala lån är i förhållande till din årsinkomst.
Vad är ett lånelöfte och varför behöver du det?
Ett lånelöfte är bankens preliminära besked om hur mycket du får låna, och det bör vara på plats innan du börjar leta bostad. Det är alltid bra att se till att ett lånelöfte finns på plats redan innan budgivningen, eftersom det talar om i vilken prisklass du kan söka.
Lånelöftet baseras på dina uppgifter om inkomst, anställning, eventuell medlåntagare och din livssituation i övrigt. Mäklare kräver i princip alltid att du kan visa upp ett lånelöfte innan du får lägga bud, eftersom det fungerar som en garanti för att du kan betala.
Viktigt att veta om lånelöftet:
- Det är oftast kostnadsfritt och innebär ingen förpliktelse att ta lånet.
- Giltighetstiden är ofta 3–6 månader, men den varierar mellan banker – kontrollera datumet i ditt besked.
- Det är preliminärt. Banken gör en ny kreditprövning och värderar bostaden när du ansöker om det slutliga lånet, så löftet är ingen garanti.
- Ansök om ett nytt lånelöfte om din ekonomi förändrats sedan förra beskedet, eftersom lånebeloppet beror på din aktuella inkomst.
Så ansöker du om bolån – steg för steg
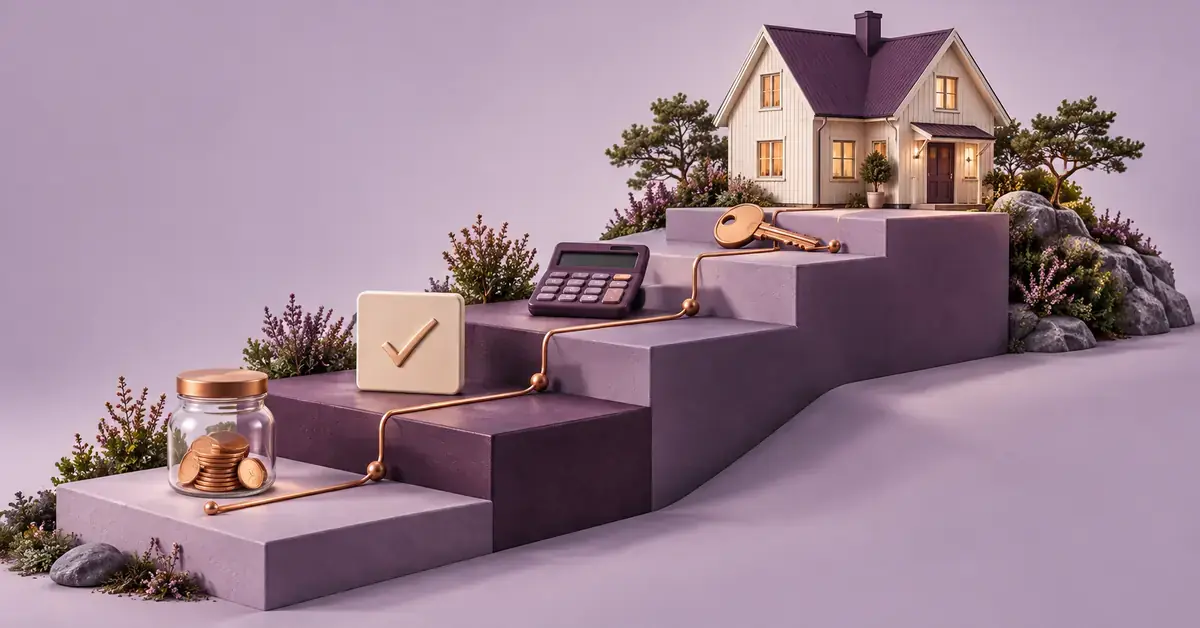
Själva ansökan följer en ganska tydlig ordning. Så här ser processen vanligtvis ut:
- Gör en budget. Räkna ut hur stor månadskostnad du klarar, inklusive ränta, amortering och driftkostnader.
- Spara ihop kontantinsatsen. Minst 10 procent av priset ska du betala själv.
- Skaffa ett lånelöfte. Ansök hos en eller flera banker för att se hur mycket du får låna.
- Leta bostad och lägg bud. Håll dig inom lånelöftets ram.
- Skicka in den slutliga ansökan. När budet är accepterat prövar banken både dig och bostaden på nytt.
- Förhandla om räntan. Listräntan är sällan den du faktiskt får – be om rabatt och jämför banker.
- Skriv under och tillträd. Banken betalar ut lånet och amorteringsplanen börjar gälla.
Det lönar sig att jämföra flera långivare innan du bestämmer dig. Skillnaden i ränta mellan banker kan vara stor, och det kan vara värt att undersöka vilken bank som har lägst ränta för just din situation.
Hur mycket måste du amortera?
Amortering betyder att du betalar av på själva lånet, utöver räntan. Hur mycket du måste amortera beror på din belåningsgrad:
| Belåningsgrad | Amortering per år |
|---|---|
| Över 70 % | minst 2 % av hela lånet |
| 50–70 % | minst 1 % av hela lånet |
| 50 % eller lägre | inget lagstadgat krav |
Det tidigare skärpta amorteringskravet – ett extra procentenhet per år för hushåll med lån över 4,5 gånger årsinkomsten – togs bort den 1 april 2026. Även om du hamnar under 50 procents belåningsgrad och inte har något krav, kan det vara klokt att fortsätta amortera för att sänka din skuld och dina räntekostnader.
Vad kostar bolånet? Ränta och ränteavdrag
Räntan är den största löpande kostnaden för ett bolån. Bolåneräntorna påverkas av Riksbankens styrränta, som i oktober 2026 ligger på 1,75 procent, samt av marknadsräntor och konkurrensen mellan banker. Hösten 2026 låg den genomsnittliga tremånadersräntan hos bankerna kring 2,6–2,7 procent, men nivån ändras löpande och den ränta just du erbjuds beror på din belåningsgrad och förhandling. Vill du förstå grunderna kan du läsa mer om vad en ränta egentligen är.
En viktig del av kostnaden är ränteavdraget. Du får göra en skattereduktion på 30 procent av dina ränteutgifter upp till 100 000 kronor per person och år. På den del av räntan som överstiger 100 000 kronor är reduktionen 21 procent. Avdraget gäller fortfarande fullt ut för bolån med säkerhet, medan avdraget för lån utan säkerhet har fasats ut och är borta från och med 2026.
Utöver ränta och amortering tillkommer kostnader som pantbrev och lagfart vid köp av villa. Många låntagare väljer också ett låneskydd som kan hjälpa till att betala om du blir sjuk eller arbetslös.
Fast eller rörlig ränta – vad ska du välja?
När du tecknar ett bolån väljer du mellan rörlig ränta (oftast bunden i tre månader) och fast ränta (bunden i till exempel 1, 3 eller 5 år). Valet handlar om hur mycket förutsägbarhet du vill ha.
- Rörlig ränta: följer marknaden och är historiskt ofta billigast över tid, men månadskostnaden kan svänga.
- Fast ränta: ger en känd kostnad under hela bindningstiden, men du betalar oftast ett påslag för tryggheten och kan få en ränteskillnadsersättning om du löser lånet i förtid.
- Kombination: många delar upp lånet i en rörlig och en fast del för att sprida risken.
Vilka är de vanligaste misstagen när man ansöker om bolån?
De flesta fallgropar går att undvika med lite förberedelse. Här är de vanligaste misstagen:
- Att inte ha lånelöftet klart innan budgivningen, vilket kan göra att du missar bostaden.
- Att bara fråga en bank. Utan att jämföra flera långivare riskerar du en högre ränta än nödvändigt.
- Att acceptera listräntan utan att förhandla om rabatt.
- Att glömma kringkostnaderna som drift, underhåll, pantbrev och lagfart.
- Att ta nya lån eller krediter strax innan ansökan, vilket försämrar kreditprövningen.
- Att bara räkna med dagens låga ränta och inte ha marginal om räntan stiger.
Vilka långivare kan du vända dig till?
I Sverige erbjuds bolån av de stora bankerna, av nischbanker och av bolånespecialister. Storbankerna erbjuder ofta ett helhetspaket, medan specialister som SBAB kan ha konkurrenskraftiga räntor och till exempel grönt bolån för energieffektiva bostäder. Jämför alltid den faktiska räntan, villkoren och servicen – inte bara varumärket.
Jämförelse
| Långivare | Typ | Särdrag | Officiell webbplats |
|---|---|---|---|
| Swedbank | Storbank | Brett utbud och många lokala kontor | swedbank.se |
| SEB | Storbank | Bolån, rådgivning och helhetslösningar | seb.se |
| Handelsbanken | Storbank | Lokalt beslutsfattande på kontoren | handelsbanken.se |
| Nordea | Storbank | Nordens största bank med digitala tjänster | nordea.se |
| SBAB | Bolånespecialist | Konkurrenskraftig ränta och grönt bolån | sbab.se |
| Länsförsäkringar | Bank och försäkring | Bolån i kombination med boendeförsäkring | lansforsakringar.se |
| Danske Bank | Storbank | Bolån med personlig rådgivning | danskebank.se |
Friskrivning
Den här artikeln är allmän information om hur det går till att ansöka om ett bolån och utgör inte ekonomisk eller juridisk rådgivning. Regler, räntor och villkor ändras och kan skilja sig åt mellan banker. Ett bolån innebär en långsiktig förpliktelse – låna aldrig mer än du klarar att betala tillbaka även om räntan stiger. Kontrollera alltid aktuella villkor hos din bank och ta del av oberoende information från Finansinspektionen och Konsumentverket (Hallå konsument) innan du bestämmer dig.
Referenskällor
- Finansinspektionen – FI upphäver föreskrifter om bolån, lag tar över (2026)
- Swedbank – Nya amorteringsregler och bolånetak 2026
- Handelsbanken – Ränteavdrag för bolån
- Sveriges Riksbank – Penningpolitik och styrränta
- Boio – Bolåneräntor oktober 2026, jämförelse av banker
- Hallå konsument (Konsumentverket) – Oberoende konsumentinformation
Vanliga frågor (FAQ)
Hur stor kontantinsats behöver jag för att köpa bostad 2026?
Sedan den 1 april 2026 är bolånetaket 90 procent, vilket innebär att du behöver en kontantinsats på minst 10 procent av bostadens pris. För en bostad på 3 miljoner kronor motsvarar det 300 000 kronor.
Kostar det något att ansöka om ett lånelöfte?
Nej, hos de flesta banker är ett lånelöfte kostnadsfritt och innebär ingen förpliktelse att ta lånet. Det är preliminärt och gäller ofta i 3–6 månader, men giltighetstiden varierar mellan banker.
Hur mycket måste jag amortera på mitt bolån?
Är din belåningsgrad över 70 procent ska du amortera minst 2 procent av lånet per år, och mellan 50 och 70 procent minst 1 procent. Under 50 procents belåningsgrad finns inget lagstadgat krav. Det tidigare skärpta amorteringskravet togs bort 2026.
Vad är skillnaden mellan lånelöfte och det slutliga bolånet?
Lånelöftet är ett preliminärt besked om hur mycket du får låna. Det slutliga bolånet beviljas först när du har köpt en specifik bostad, och då gör banken en ny kreditprövning och värderar bostaden.
Får jag fortfarande göra ränteavdrag på bolånet?
Ja. Du får en skattereduktion på 30 procent av ränteutgifterna upp till 100 000 kronor per person och år, och 21 procent på beloppet däröver. Avdraget gäller bolån med säkerhet; för lån utan säkerhet är avdraget borttaget från 2026.