Vad är mobillån?
Ett mobillån är ett litet, kortfristigt lån som du ansöker om direkt via mobilen – i dag oftast genom en webbsida eller app med BankID. Begreppet kommer från de tidiga svenska sms-lånen, där du skickade ett sms med en kod för att få pengar snabbt. Den metoden är i praktiken borta i dag, men namnet lever kvar som en samlingsbeteckning för små snabblån som sköts från telefonen. I den här guiden går vi igenom vad ett mobillån är, hur det fungerar, vad det får kosta enligt lag och vad du bör tänka på innan du ansöker.
Snabbfakta
| Vad det är | Litet konsumentlån utan säkerhet som ansöks och sköts via mobilen |
| Typiskt belopp | Ca 1 000–30 000 kr (varierar mellan långivare) |
| Löptid | Oftast från 30 dagar upp till några månader |
| Utbetalning | Ofta samma dag, ibland inom några minuter |
| Legitimering | BankID (det gamla sms-förfarandet är avvecklat) |
| Räntetak | Referensräntan + 40 procentenheter (42 % per okt 2026) |
| Kostnadstak | Total kostnad får aldrig överstiga lånebeloppet |
| Åldersgräns | Minst 18 år enligt lag, ofta högre hos långivaren |
| Krav | Folkbokförd i Sverige, inkomst och godkänd kreditprövning |
Vad betyder mobillån?
Ett mobillån är ett konsumentlån utan säkerhet på ett litet belopp, där hela processen – ansökan, beslut och utbetalning – är anpassad för mobilen. Det handlar alltså inte om ett lån för att köpa en mobiltelefon, utan om ett sätt att låna: snabbt, digitalt och på små belopp.
Namnet har sin bakgrund i de första svenska sms-lånen på mitten av 2000-talet. Då ansökte du genom att skicka ett sms till ett särskilt nummer, och pengarna kunde finnas på kontot inom några minuter. I dag används orden mobillån, sms-lån, snabblån och mikrolån ofta om ungefär samma sak: ett litet lån med kort löptid som du ordnar digitalt. Skillnaden ligger numera mer i marknadsföring än i själva produkten.
Skickar man fortfarande ett sms för att få ett mobillån?
Nej, den klassiska modellen där du skickar ett sms med en kod till ett kortnummer är i praktiken avvecklad i Sverige. Efter att reglerna för högkostnadskrediter skärptes 2018 försvann de flesta renodlade sms-lånen, och de långivare som finns kvar har flyttat ansökan till webb och app.
I dag identifierar du dig i stället med BankID när du ansöker. Det gör processen säkrare än det gamla sms-förfarandet, eftersom långivaren kan knyta ansökan till rätt person och genomföra en ordentlig kreditprövning. Själva känslan är dock densamma: du kan sköta allt från telefonen på några minuter.
Så fungerar ett mobillån steg för steg
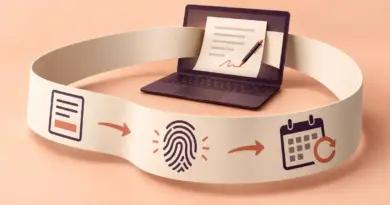
Ett mobillån följer samma grundsteg hos de flesta långivare. Så här ser flödet oftast ut:
- Ansökan. Du fyller i belopp och löptid i långivarens app eller på webben och legitimerar dig med BankID.
- Kreditprövning. Långivaren är enligt lag skyldig att göra en kreditbedömning av din ekonomi, ofta via en kreditupplysning.
- Beslut. Du får vanligtvis besked direkt på skärmen om lånet beviljas och till vilka villkor.
- Signering. Du godkänner avtalet med BankID. Läs igenom ränta, avgifter, total kostnad och återbetalningsplan innan du signerar.
- Utbetalning. Pengarna sätts in på ditt konto, ibland inom några minuter men beroende på bank och tidpunkt kan det ta längre tid.
- Återbetalning. Du betalar tillbaka enligt planen, ofta inom allt från 30 dagar upp till några månader.
Mobillån, sms-lån, snabblån och mikrolån – vad är skillnaden?
I praktiken är det ofta samma typ av lån med olika namn. Alla fyra beskriver ett litet lån utan säkerhet med snabb hantering, men de betonar olika saker: mobillån och sms-lån syftar på kanalen (telefonen), snabblån på tempot och mikrolån på det lilla beloppet. En viktig skillnad mot ett vanligt privatlån är att beloppen är lägre och löptiderna kortare.
Jämförelse
| Låneform | Belopp | Löptid | Säkerhet | Utmärkande drag |
|---|---|---|---|---|
| Mobillån / sms-lån | Litet (ca 1 000–30 000 kr) | Kort (30 dagar–några mån.) | Nej | Snabb digital ansökan via mobilen |
| Snabblån | Litet till medel | Kort till medel | Nej | Betonar snabbt besked och utbetalning |
| Mikrolån | Mycket litet | Kort | Nej | Betonar det lilla beloppet |
| Privatlån | Större (ofta från 10 000 kr) | Längre (1–15 år) | Nej | Lägre ränta, längre återbetalning |
Vad kostar ett mobillån?
Kostnaden styrs av svensk lag, som sätter ett tak för både räntan och den totala kostnaden. Sedan den 1 september 2018 gäller två centrala regler i konsumentkreditlagen för högkostnadskrediter, dit små snabblån räknas:
- Räntetak: Den nominella räntan – inklusive dröjsmålsränta – får högst vara Riksbankens referensränta plus 40 procentenheter. Referensräntan är 2,00 procent för perioden juli–december 2026, vilket innebär ett räntetak på 42 procent i dag. Taket ändras när referensräntan ändras.
- Kostnadstak: Den sammanlagda kostnaden för krediten (ränta, avgifter och dröjsmålsränta) får aldrig överstiga själva lånebeloppet. Lånar du 2 000 kronor kan du alltså aldrig behöva betala tillbaka mer än 4 000 kronor totalt.
En högkostnadskredit definieras av Finansinspektionen som ett lån utan säkerhet där den effektiva räntan överstiger referensräntan plus 30 procentenheter. Den effektiva räntan är den totala årskostnaden i procent, inklusive avgifter, och kan se hög ut just för att löptiden är så kort. Jämför alltid den totala kostnaden i kronor, inte bara procentsatsen, innan du bestämmer dig.
Observera: konsumentkreditlagen (2010:1846) ersätts av en ny konsumentkreditlag från och med den 20 november 2026. Kontrollera alltid aktuella villkor hos långivaren, eftersom detaljer i regelverket kan ändras.
Vilka krav ställs för att få ett mobillån?
Kraven varierar mellan långivare, men några är i stort sett alltid med. För att kunna teckna ett kreditavtal måste du vara myndig, det vill säga ha fyllt 18 år. Många långivare sätter dock en högre åldersgräns, ofta 18, 20 eller även 23 år.
- Ålder: minst 18 år enligt lag, men ofta högre hos den enskilda långivaren.
- Folkbokförd i Sverige och tillgång till svenskt BankID.
- Regelbunden inkomst som du kan styrka; långivaren måste enligt lag göra en kreditprövning.
- Godkänd kreditupplysning. En betalningsanmärkning gör det svårare att bli beviljad, även om vissa aktörer riktar sig till den gruppen.
Så ansöker du om ett mobillån
Ansökan görs helt digitalt och tar oftast bara några minuter. Gör så här för att ansöka på ett genomtänkt sätt:
- Räkna ut hur mycket du faktiskt behöver och undvik att låna mer än så.
- Jämför några långivare på total kostnad i kronor, effektiv ränta och avgifter.
- Kontrollera att långivaren står under Finansinspektionens tillsyn.
- Fyll i ansökan och legitimera dig med BankID.
- Läs hela avtalet – särskilt ränta, avgifter och återbetalningsplan – innan du signerar.
- Lägg upp en plan för återbetalningen redan innan pengarna betalas ut.
Kom ihåg att du enligt konsumentkreditlagen har 14 dagars ångerrätt. Du kan alltså ångra kreditavtalet, men du måste då betala tillbaka det lånade beloppet plus upplupen ränta för den tid du haft pengarna.
Fördelar och nackdelar med mobillån
Mobillån löser ett specifikt behov – smärre, akuta utgifter – men passar dåligt för större eller långsiktig finansiering. Väg för- och nackdelar mot varandra:
Fördelar:
- Snabb och enkel ansökan direkt i mobilen.
- Ofta besked och utbetalning samma dag.
- Små belopp gör det möjligt att låna precis så lite du behöver.
- Kostnaden är numera begränsad av räntetak och kostnadstak.
Nackdelar:
- Hög effektiv ränta jämfört med vanliga privatlån.
- Kort löptid ger hög månadskostnad i förhållande till beloppet.
- Lätt att låna impulsivt till konsumtion i stället för akuta behov.
- Obetalda lån kan leda till betalningsanmärkning och skuld hos Kronofogden.
Vanliga misstag att undvika
Det vanligaste misstaget är att bara titta på hur snabbt pengarna kommer, inte på vad lånet kostar. Undvik också dessa fallgropar:
- Att jämföra fel siffra. Titta på den totala kostnaden i kronor, inte bara på månadsbeloppet.
- Att låna för att betala ett annat lån. Att ta nya snabblån för att täcka gamla kan snabbt skapa en skuldspiral.
- Att missa återbetalningsdatumet. Dröjsmålsränta och påminnelseavgifter ökar kostnaden, även om de omfattas av kostnadstaket.
- Att låna mer än du behöver bara för att du blivit beviljad ett högre belopp.
- Att inte läsa avtalet. Villkoren varierar mycket mellan långivare.
Vem passar ett mobillån för – och vilka alternativ finns?
Ett mobillån passar bäst för en liten, tillfällig och akut utgift som du vet att du kan betala tillbaka snabbt. För större köp, eller när du behöver längre löptid, är ofta andra lösningar bättre och billigare.
- Privatlån: för större belopp och längre löptid blir den totala kostnaden oftast lägre än för ett mobillån.
- Samla lån: har du redan flera små krediter kan det löna sig att samla dem till ett enda lån med lägre ränta.
- Buffert: ett eget sparande för oväntade utgifter är det billigaste alternativet på sikt, eftersom det inte kostar någon ränta alls.
Friskrivning
Den här artikeln är allmän och faktabaserad information om mobillån och utgör inte ekonomisk rådgivning eller en uppmaning att låna. Att låna pengar kostar alltid, och ett lån ska återbetalas även om din ekonomiska situation förändras. Åldersgränsen för att teckna kredit är 18 år.
Behöver du vägledning om lån, krediter eller skulder kan du vända dig till oberoende, offentliga resurser: Hallå konsument (Konsumentverkets upplysningstjänst), din kommuns kostnadsfria budget- och skuldrådgivning samt Kronofogden. Kontrollera alltid att långivaren har tillstånd från och står under tillsyn av Finansinspektionen innan du ansöker.
Referenskällor
Vanliga frågor (FAQ)
Är mobillån och sms-lån samma sak?
I praktiken används orden om samma typ av lån: ett litet lån utan säkerhet med kort löptid som du ordnar via telefonen. Skillnaden är historisk – sms-lån syftade på att du skickade ett sms, medan du i dag ansöker via app eller webb med BankID.
Hur snabbt får jag pengarna?
Ofta får du besked direkt och utbetalning samma dag. Exakt tid beror på långivaren, vilken bank du har och när på dygnet du ansöker. Någon garanterad utbetalning inom ett visst antal minuter finns inte.
Vad får ett mobillån kosta?
Räntan får högst vara Riksbankens referensränta plus 40 procentenheter, och den totala kostnaden får aldrig överstiga själva lånebeloppet. Lånar du 2 000 kronor kan du alltså aldrig behöva betala tillbaka mer än 4 000 kronor totalt.
Kan jag få ett mobillån med betalningsanmärkning?
Det är svårare, eftersom långivaren måste göra en kreditprövning. Vissa långivare riktar sig särskilt till personer med anmärkning, men då är villkoren oftast sämre. En anmärkning är ingen garanti för avslag, men inte heller för beviljande.
Kan jag ångra ett mobillån?
Ja. Enligt konsumentkreditlagen har du 14 dagars ångerrätt. Du betalar då tillbaka det lånade beloppet samt räntan för den tid du haft pengarna.