Ekonomiska problem – så tar du kontroll med rätt tankesätt
Ekonomiska problem drabbar förr eller senare de flesta av oss, och lösningen börjar oftare i hur du tänker än i hur mycket du tjänar. Livet bjuder på oväntade utgifter – en trasig tvättmaskin, ett besök hos tandläkaren eller nya däck inför vintern – och med rätt tankesätt och några konkreta rutiner blir de lättare att hantera. Den här guiden går igenom hur du vänder ett pressat läge, bygger en buffert och var du hittar gratis hjälp om pengarna inte räcker.
Varför tankesättet spelar roll vid ekonomiska problem
Ett lugnt och lösningsinriktat tankesätt är det första verktyget när ekonomin skakar. Känslan av panik eller skam får många att skjuta upp räkningar, låta bli att öppna kuvert eller ta dyra lån i stress – beslut som ofta förvärrar läget i stället för att lösa det. Att i stället se problemet som något konkret att ta itu med, steg för steg, gör det genast mer hanterbart.
Rent praktiskt handlar det om tre saker: skaffa dig en överblick över vad som faktiskt kommer in och går ut, agera i tid i stället för att vänta, och be om hjälp innan skulderna växer. Ingen av dem kräver att du tjänar mer pengar – de kräver bara att du tar tag i situationen.
Oförutsedda utgifter – räkna med att de kommer
Oförutsedda utgifter är inte sällsynta undantag, utan något du bör planera för. Räkna med att du någon gång hamnar i ett läge där du måste betala för något som inte fanns i budgeten. Det kan handla om att renovera ett läckande tak, laga ett hål i tanden hos tandläkaren eller byta till nya däck på bilen när de gamla är slitna.
Själva kostnaden går ofta inte att undvika, men du kan nästan alltid påverka hur stor den blir. Ett slitet däck som inte byts i tid kan leda till sämre väggrepp och i värsta fall skador på bilen – reparationer som blir betydligt dyrare än däcken i sig. Vinterdäck krävs dessutom vid vinterväglag mellan 1 december och 31 mars, så det är en kostnad som återkommer med jämna mellanrum och som du kan förbereda dig på.
Minimera kostnaden när något går sönder
Du sänker kostnaden mest genom att göra förarbetet noggrant. Jämför priser innan du handlar i stället för att köpa det första du hittar. Ska du köpa nya hjul kan du exempelvis jämföra priser på däck online och se vad olika alternativ kostar innan du bokar en tid – då betalar du inte mer än nödvändigt, vare sig inför vintern eller vid bytet till sommardäck.
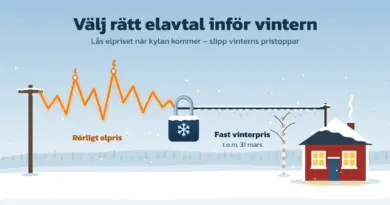
Samma princip gäller nästan alla återkommande utgifter. Genom att välja rätt elavtal inför vintern kan du kapa en av hushållets större poster, och genom att jämföra försäkringar, abonnemang och räntor med jämna mellanrum hittar du ofta pengar som annars rinner iväg. Handla också i tid: att byta slitna däck, laga en liten läcka eller boka tandläkaren tidigt är nästan alltid billigare än att vänta tills problemet blivit akut.
Bygg en buffert innan problemen kommer
En buffert är det enskilt bästa skyddet mot oförutsedda utgifter, eftersom den gör att en oväntad räkning inte behöver bli ett lån. En buffert är helt enkelt pengar som står på ett eget sparkonto och bara används när något oväntat händer.
Hur mycket du behöver beror på din situation. Nordea delar upp sparandet i två delar:
- Akutbuffert: för de flesta hushåll räcker 10 000–30 000 kronor för de mest akuta utgifterna. Pengarna bör ligga på ett konto med fria uttag så att du snabbt kommer åt dem. Fler vuxna, barn eller eget hus talar för en större summa.
- Trygghetsbuffert: ett vanligt riktmärke är två till tre månadslöner efter skatt, som skydd om du blir av med inkomsten en period.
Det viktigaste är att börja, även med små belopp. Ett automatiskt månadssparande gör att bufferten växer utan att du behöver tänka på det. Behöver du komma igång med sparandet finns konkreta tips för hur du tar de första stegen.
Vad gör du när pengarna inte räcker?
När pengarna inte räcker till alla räkningar är det viktigaste att agera direkt och prioritera rätt – inte att försöka låna sig ur problemet. Här går vi igenom vad du bör göra i tur och ordning.
Prioritera de viktigaste räkningarna
Betala det som håller taket över huvudet och lamporna tända först. Konsumentverket råder den som väntar på hjälp att i första hand betala hyra eller bolån, el och mat, eftersom du annars riskerar att bli vräkt eller få elen avstängd. Därefter kommer hemförsäkring och mediciner, följt av a-kasseavgift och eventuell barnomsorg. Lån och krediter får vänta tills det livsnödvändiga är tryggat.
Få gratis hjälp av budget- och skuldrådgivningen
Alla kommuner är skyldiga att erbjuda kostnadsfri budget- och skuldrådgivning, och rådgivarna har tystnadsplikt. Via kommunal budget- och skuldrådgivning kan du få hjälp att göra en budget, prioritera och hantera skulder, förhandla med dem du är skyldig pengar och förbereda en ansökan om skuldsanering. Ju tidigare du söker hjälp, desto fler vägar är öppna – vänta inte tills skulderna redan hamnat hos Kronofogden.
Se över dyra lån innan du tar nya
Dyra krediter är ofta en del av problemet, inte lösningen. Innan du tar ett nytt lån för att täcka en lucka, fundera på om du kan refinansiera och samla dina lån till en lägre ränta, eller om ett omstartslån kan ersätta flera smålån. Var särskilt försiktig med snabba sms-lån; fundera på om det är värt att ta ett sms-lån innan du skriver på, eftersom den höga räntan lätt skapar en ny skuld. Är du orolig för att förlora inkomsten kan en inkomstförsäkring ge ett skydd utöver a-kassan.
Skuldsanering som sista utväg
Skuldsanering är en sista utväg för den som är så skuldsatt att skulderna inte går att betala på många år. Du ansöker hos Kronofogden, som också fattar beslutet; på deras webbplats finns ett test som visar om du kan ha rätt till det. Beviljas en skuldsanering får du en betalningsplan, ofta på fem år, och är skuldfri när den är klar. Budget- och skuldrådgivaren i din kommun kan stötta dig både före, under och efter processen.
Checklista
- Skaffa överblick. Lista alla inkomster, utgifter och skulder så att du ser hela läget.
- Prioritera räkningarna. Betala hyra eller bolån, el och mat först – lån och krediter sist.
- Kontakta dem du är skyldig pengar. Be om en avbetalningsplan eller anstånd innan förfallodagen.
- Boka budget- och skuldrådgivning. Hjälpen är gratis och rådgivaren har tystnadsplikt.
- Se över dyra lån. Undersök om du kan samla eller sänka räntan innan du tar nya krediter.
- Börja bygga en buffert. Sätt av en liten summa varje månad så står du starkare nästa gång.
Vanliga misstag när ekonomin skakar
Flera av de vanligaste misstagen handlar om att vänta för länge eller att försöka dölja problemet för sig själv. Undvik dessa fallgropar:
- Att inte öppna posten. Obetalda påminnelser och inkassokrav försvinner inte – de växer med avgifter och kan sluta hos Kronofogden.
- Att lösa en skuld med ett dyrare lån. Att täcka ett sms-lån med ett nytt snabblån bygger en skuldspiral i stället för att bryta den.
- Att sakna buffert. Utan sparade pengar blir varje oväntad utgift ett lån, och lånen kostar ränta.
- Att vänta med att söka hjälp. Budget- och skuldrådgivningen är gratis, men väntetiderna kan vara långa – hör av dig tidigt.
- Att betala räkningarna i fel ordning. Prioritera alltid boende, el och mat framför krediter och impulsköp.
Friskrivning
Den här artikeln är allmän information om privatekonomi och inte individuell ekonomisk rådgivning. Din situation är unik, och innan du tar ett lån, säger upp en försäkring eller ansöker om skuldsanering bör du stämma av med din bank eller med den kostnadsfria budget- och skuldrådgivningen i din kommun. Är du orolig för din ekonomi kan du vända dig till Konsumentverket och Hallå konsument för vägledning, och till Kronofogden för frågor om skulder och skuldsanering. Att söka hjälp i tid kostar inget och begränsar inte dina möjligheter.
Referenskällor
Vanliga frågor (FAQ)
Hur snabbt får jag en betalningsanmärkning om jag missar en räkning?
Inte direkt. En missad räkning leder först till en påminnelse och eventuellt ett inkassokrav. En betalningsanmärkning registreras för privatpersoner normalt först när ärendet gått vidare till Kronofogden och skulden har fastställts. Betalar du innan dess slipper du anmärkningen. En anmärkning ligger kvar i tre år för privatpersoner.
Vad är skillnaden mellan budget- och skuldrådgivning och skuldsanering?
Budget- och skuldrådgivning är kostnadsfri hjälp och vägledning från din kommun – rådgivaren hjälper dig med budget, skulder och kontakt med fordringsägare. Skuldsanering är en juridisk process där Kronofogden beslutar att du får betala av en del av dina skulder enligt en plan och blir skuldfri efteråt. Rådgivningen kan hjälpa dig att ansöka, men själva beslutet fattas av Kronofogden.
Kan jag få skuldsanering mer än en gång?
Som regel beviljas skuldsanering bara en gång. Har du redan haft en skuldsanering kan en ny beviljas endast om det finns särskilda skäl, och kraven är höga. Därför är det viktigt att en skuldsanering verkligen hjälper dig att bli skuldfri och att du undviker att bygga upp nya skulder efteråt.