Momsdeklaration för företagare – så gör du rätt
En momsdeklaration är den rapport där du som företagare redovisar hur mycket moms du tagit ut av dina kunder och hur mycket moms du själv betalat vid inköp, så att Skatteverket kan räkna ut vad du ska betala in eller få tillbaka. För de allra flesta som driver företag är det en återkommande uppgift som måste bli rätt – både belöppen och datumen. Nedan går vi igenom vem som ska deklarera moms, hur ofta det ska ske, vilka momssätser som gäller och hur du fyller i deklarationen steg för steg, med reglerna som gäller just nu.
Vad är moms och en momsdeklaration?
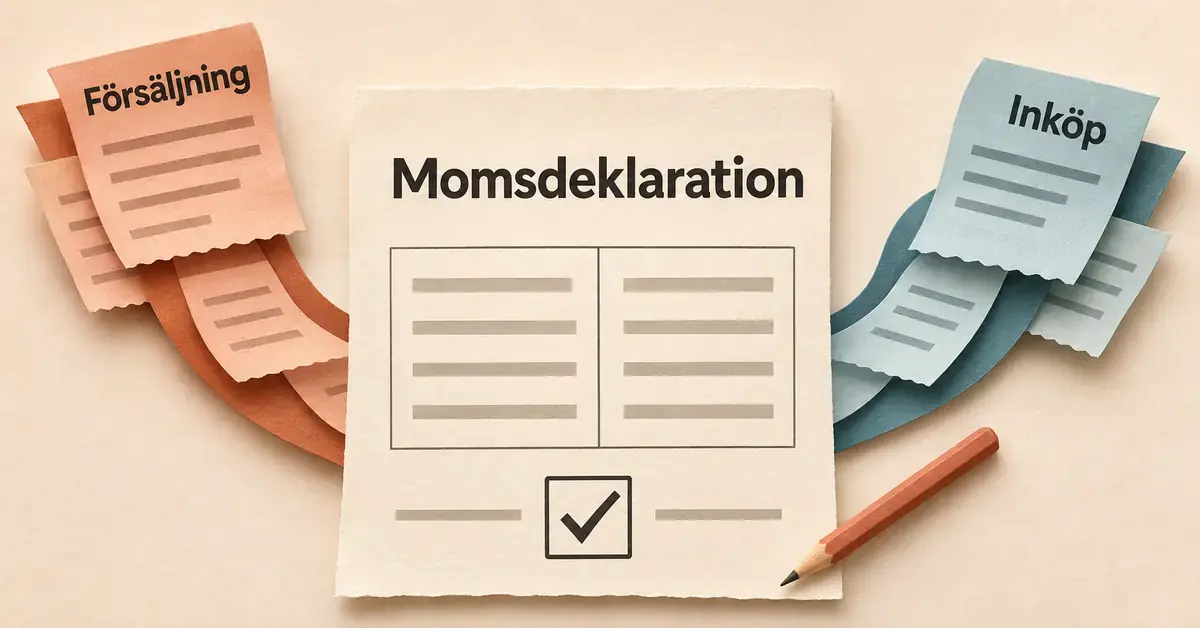
Moms, eller mervärdesskatt, är en skatt som läggs på de flesta varor och tjänster. Som företagare fungerar du som mellanhand: du tar ut moms av dina kunder, drar av momsen på dina egna inköp och betalar mellanskillnaden till staten. Momsen är därför varken en intäkt eller en kostnad i din verksamhet – den passerar bara igenom.
Två begrepp är centrala:
- Utgående moms – momsen du lägger på din försäljning och tar ut av kunderna.
- Ingående moms – momsen du själv betalar när du köper in varor och tjänster till företaget, och som du oftast får dra av.
I momsdeklarationen redovisar du båda. Är den utgående momsen större än den ingående betalar du in mellanskillnaden. Är det tvärtom – till exempel under en period med stora inköp – får du tillbaka pengar från Skatteverket.
Vem måste deklarera moms?
Du ska deklarera moms om ditt företag är registrerat för moms, oavsett om du driver enskild firma, aktiebolag, handelsbolag eller annan företagsform. De flesta som säljer momspliktiga varor eller tjänster ska momsregistrera sig hos Skatteverket innan verksamheten drar i gång.
Det finns dock ett undantag för riktigt små företag. Sedan den 1 januari 2025 är gränsen för momsbefrielse 120 000 kronor i årsomsättning (tidigare 80 000 kronor). För att vara undantagen från momsplikt ska samtliga villkor vara uppfyllda:
- Företagets årsomsättning är högst 120 000 kronor under det aktuella kalenderåret.
- Omsättningen har inte överstigit 120 000 kronor under något av de två närmast föregående kalenderåren.
- Företaget har sitt säte i Sverige.
Omsättningen räknas utan moms. Överstiger försäljningen 120 000 kronor under ett år upphör undantaget direkt, och du måste börja ta ut moms från och med den försäljning som gjorde att du passerade gränsen – samt anmäla företaget för momsregistrering. Observera att du som är momsbefriad inte får dra av ingående moms på dina inköp.
Hur ofta ska du deklarera moms?
Hur ofta du ska lämna momsdeklaration styrs av hur stort företagets beskattningsunderlag är – alltså det belöpp momsen räknas på under ett år. Skatteverket delar in redovisningsperioderna så här:
- Högst 1 miljon kronor: du redovisar en gång per beskattningsår (helt år). Du kan även välja att redovisa varje kvartal eller varje månad.
- Högst 40 miljoner kronor: du redovisar varje kalenderkvartal. Du kan välja att i stället redovisa varje månad.
- Högre än 40 miljoner kronor: du måste redovisa varje kalendermånad, utan alternativ.
Många mindre företag väljer att redovisa oftare än nödvändigt för att hålla jämnare koll på sin likviditet. Vill du däremot byta till att redovisa mer sällan kan du ändra tillbaka först efter 24 månader.
När ska momsdeklarationen lämnas in?
Momsdeklarationen ska vara inlämnad senast på deklarationsdagen för din redovisningsperiod, och momsen ska vara betald till skattekontot senast samma dag. Vilket datum som gäller beror på hur ofta du redovisar och vilken företagsform du har. Infaller sista dagen på en lördag, söndag eller helgdag flyttas den fram till nästa vardag.
Redovisning per helt beskattningsår
För enskilda näringsidkare och dödsbon utan EU-handel ska momsen för hela beskattningsåret redovisas och betalas senast den 12 maj året efter beskattningsårets utgång. Har du byråanstånd via en redovisningskonsult är sista dagen i stället den 26 juni. Har du EU-handel är datumet redan den 26 februari.
För aktiebolag och ekonomiska föreningar med helt beskattningsår (utan EU-handel) beror datumet på när räkenskapsåret slutar och om du deklarerar på papper eller digitalt – till exempel senast den 12 november (papper) eller 12 december (digitalt) om räkenskapsåret slutar i januari–april.
Redovisning per kvartal
Har du kalenderkvartal som redovisningsperiod ska deklarationen lämnas och momsen betalas senast den 12:e i den andra månaden efter periodens slut (i augusti är sista datumet den 17:e). Perioden januari–mars ska till exempel vara redovisad senast den 12 maj.
Redovisning per månad
Vid månadsredovisning med ett beskattningsunderlag på högst 40 miljoner kronor är sista dagen den 12:e i den andra månaden efter periodens slut (i januari och augusti den 17:e). Ligger underlaget över 40 miljoner kronor är i stället den 26:e i månaden efter perioden som gäller (i december den 27:e).
Vilka momssätser gäller?
Det finns tre momssätser i Sverige – 25, 12 och 6 procent – plus varor och tjänster som är helt momsfria. Standardsatsen är 25 procent och gäller det mesta, medan 12 och 6 procent är lägre satser för bland annat livsmedel, restaurang, kultur och persontransporter. Det är viktigt att du lägger rätt momssats på din försäljning, eftersom fel sats slår igenom direkt i momsdeklarationen.
En viktig förändring att känna till: sedan den 1 april 2026 är momsen på livsmedel sänkt från 12 till 6 procent. Restaurang- och cateringtjänster ligger dock kvar på 12 procent. Tabellen nedan ger en översikt.
Momssätser
| Momssats | Gäller bland annat | Exempel |
|---|---|---|
| 25 % (standard) | De flesta varor och tjänster | Konsulttjänster, kläder, elektronik, möbler, godstransporter |
| 12 % | Restaurang och logi | Restaurang- och cateringtjänster, hotell och camping, konstverk, reparation av cyklar, skor, kläder och lädervaror |
| 6 % | Kultur, transport och livsmedel | Böcker, tidningar och e-böcker, persontransporter inom Sverige, konserter, teater och idrottsevenemang, samt livsmedel sedan 1 april 2026 |
| Momsfritt (ingen moms) | Vissa samhällstjänster | Sjukvård och tandvård, utbildning, bank- och finansieringstjänster, försäkringar, uthyrning och försäljning av fastighet |
Är du osäker på vilken sats som gäller för just din försäljning är det alltid Skatteverkets aktuella uppgifter som gäller – vissa områden, som böcker, kultur och sjukvård, har detaljerade undantag.
Så fyller du i momsdeklarationen steg för steg
Själva ifyllnaden blir enkel om bokföringen är i ordning. Grunden är att sammanställa periodens försäljning och inköp, räkna ut utgående och ingående moms och sedan redovisa skillnaden. Du kan lämna deklarationen på tre sätt: direkt från ditt bokföringsprogram, via Skatteverkets e-tjänst ”Lämna momsdeklaration” eller på pappersblankett.
Checklista
- Samla underlagen. Ställ samman periodens fakturor, kvitton och övrigt bokföringsunderlag.
- Räkna ut utgående moms. Summera momsen du tagit ut på din försäljning.
- Räkna ut ingående moms. Summera momsen på dina inköp som du har rätt att dra av.
- Fyll i deklarationen. Via bokföringsprogram, Skatteverkets e-tjänst ”Lämna momsdeklaration” eller pappersblankett.
- Lämna in i tid. Senast på deklarationsdagen för din redovisningsperiod – även om belöppet är noll.
- Betala eller invänta återbetalning. Betala mellanskillnaden till skattekontot senast samma dag, eller få tillbaka om ingående moms är större.
- Spara underlagen. Arkivera räkenskapsinformationen enligt bokföringslagen, som regel i sju år.
Ett vanligt missförstånd är att man kan hoppa över deklarationen när det inte finns någon moms att redovisa. Så är det inte – du måste lämna en momsdeklaration för varje redovisningsperiod även om belöppet är noll.
Vanliga misstag med momsdeklarationen
De flesta fel handlar inte om krångliga regler utan om slarv och dålig framförhållning. Håll utkik efter dessa:
- Fel momssats. Att lägga 25 procent där 12 eller 6 procent gäller (eller tvärtom) är lätt gjort, särskilt efter satsförändringar som den på livsmedel.
- Bortglömda deklarationer. Att inte lämna en nolldeklaration är ett vanligt misstag som ger förseningsavgift i onödan.
- Missade datum. Deklarationsdagen och betalningen krockar ofta med annat – lägg in dina datum i kalendern i förväg.
- Felaktiga avdrag. Att dra av ingående moms på privata inköp eller på kostnader utan avdragsrätt (som viss representation) kan leda till rättelser.
- Ofullständiga underlag. Saknas kvitton och fakturor blir det svårt att styrka avdragen om Skatteverket frågar.
Vad händer om du gör fel eller lämnar in för sent?
Om du lämnar momsdeklarationen för sent tar Skatteverket ut en förseningsavgift på 625 kronor. Betalar du in momsen för sent tillkommer dessutom kostnadsränta på ditt skattekonto. Har du redovisat för lite moms kan Skatteverket även besluta om skattetillägg.
Upptäcker du själv ett fel i en redan inlämnad deklaration rättar du det genom att göra om hela momsdeklarationen för perioden och lämna in den på nytt. Att rätta fel i tid är nästan alltid bättre än att låta dem ligga kvar.
Obetalda skatter och avgifter kan på sikt leda till krav från Kronofogden och i förlängningen till en betalningsanmärkning på företaget, vilket kan göra det svårare att teckna avtal och låna pengar. Därför är det värt att prioritera både deklaration och betalning i tid.
Nya momsregler från 2026
Den 1 juli 2026 infördes nya momsregler som ska göra det svårare att fuska med moms. Skatteverket har fått större möjligheter att göra kontroller och kan i vissa fall neka eller ta bort en momsregistrering, och till och med markera ett VAT-nummer som ogiltigt. För dig som sköter din momsdeklaration korrekt innebär det ingen praktisk skillnad – men det är ytterligare ett skäl att hålla registrering, redovisning och underlag i ordning.
Håll ordning på företagets ekonomi
En korrekt momsdeklaration bygger på löpande och ordnad bokföring. Genom att samla kvitton, fakturor och annat underlag direkt när de uppstår får du både en tydlig bild av företagets tillgångar och skulder och ett betydligt enklare arbete när det är dags att deklarera. Ett bokföringsprogram som kopplar ihop din försäljning med momsdeklarationen sparar mycket tid.
Känns momsen och redovisningen krånglig kan det löna sig att ta hjälp av en redovisningskonsult som sköter deklarationerna åt dig. Då frigör du tid att i stället lägga på att driva och utveckla verksamheten – till exempel med marknadsföringstips för företagare. Ska företaget växa kan du behöva ett lån för att ta nästa steg med ditt företag, och då har de flesta av bankerna i Sverige lösningar för företag. En ordnad ekonomi och en felfri momsredovisning gör dig dessutom mer trovärdig i kontakten med både banker och kunder.
Friskrivning
Den här artikeln är allmän information om moms och momsdeklaration, inte individuell skatte- eller bokföringsrådgivning. Regler, belöpp och datum ändras och ditt företags situation kan skilja sig från exemplen ovan. Dubbelkolla alltid aktuella uppgifter hos Skatteverket och ta hjälp av en redovisningskonsult eller revisor vid osäkerhet.
Referenskällor
Vanliga frågor (FAQ)
Måste jag lämna momsdeklaration även om jag inte haft någon försäljning?
Ja. Du måste lämna en momsdeklaration för varje redovisningsperiod även om du inte har någon moms att redovisa. Då lämnar du en så kallad nolldeklaration och fyller i noll i de aktuella fälten.
Kan jag ändra hur ofta jag redovisar moms?
Ja, du kan ansöka om att byta redovisningsperiod hos Skatteverket. Vill du gå från att redovisa oftare till att redovisa mer sällan kan du dock ändra tillbaka först efter 24 månader.
Vad är omvänd skattskyldighet?
Omvänd skattskyldighet innebär att det är köparen, inte säljaren, som redovisar momsen. Det gäller bland annat vid byggtjänster mellan företag i byggsektorn och vid viss handel med till exempel skrot. Säljaren ställer då ut en faktura utan moms och anger att omvänd skattskyldighet gäller.
Räknas momsen som en intäkt eller kostnad?
Nej. Momsen är varken en intäkt eller en kostnad för företaget. Du samlar bara in utgående moms åt staten och drar av ingående moms på dina inköp – mellanskillnaden betalar du in eller får tillbaka.