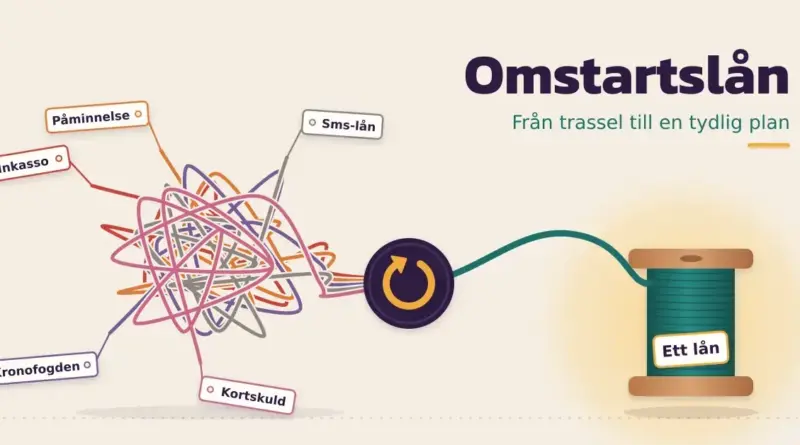
Omstartslån
Det finns många olika anledningar till att människor har skulder, då det kan handla om allt från att ha förlorat sitt jobb, varit med om en stor livsförändring, konsumera mer än vad man lyckats betala. Beroende på storleken på skulderna och ens inkomst så finns omstartslån och skuldsaneringslån som en lösning.
Orsaken till att ha skulder hos ett inkassobolag eller hos Kronofogden kan vara många, men trots skulder så sitter man som person inte i klistret. Faktum är att svenskar aldrig har varit så belånade och skuldsatta som vi är idag, vilket innebär att både myndigheter och företag erbjuder tjänster för att minimera svenskar i en ekonomisk situation som präglas av påminnelser från ett inkassobolag.
Det finns lån för att lösa skulder hos Kronofogden som erbjuds till privatpersoner för att ge möjlighet att stabilisera sin ekonomiska situation. Genom att få ett omstartslån kan privatpersonen börja betala av de mest akuta avierna och börja med en avbetalningsplan till ett inkassobolag eller Kronofogden.
Dock kräver lånet att personen har en inkomst och att inte allt för höga skulder ligger hos Kronofogden. Syftet med lånet är att göra skulden mer greppbar och att se en positiv förändring i att beloppen minskar, för att kunna visualisera sin ekonomiska omstart.
Det positiva med den här typen av lån är att det kan vara nyckeln till att slippa få sin egendom utmätt av Kronofogden. Istället blir lånet ett alternativ till att kunna greppa sin skuld för att börja hantera den genom att varje månad betala en månadsavgift.
Den här lånetypen är mest förekommande hos personer som sedan innan har betalningsanmärkningar, vilket därmed innebär att banken inte har krav på att låntagaren saknar betalningsanmärkningar. Utan det som är viktigt för banken är att låntagaren vill ta tag i sin ekonomiska situation och kommer bli skuldfri.
Vad är ett omstartslån?
Ett omstartslån är ett privatlån som används för att samla flera dyra skulder och krediter i ett enda nytt lån. Tanken är att du ska gå från många olika fakturor, räntor och förfallodagar till en enda månadsbetalning – och på så sätt få en ekonomisk nystart. Lånet kallas ibland även nystartslån eller saneringslån, men det handlar om samma sak.
I praktiken är lånet oftast ett blancolån, alltså ett lån utan säkerhet. Vissa långivare kan dock kräva en säkerhet, till exempel i en bostad, eller en medsökande om din kreditvärdighet är svag. Att samla lån och refinansiera på det här sättet kan göra skulden mer överskådlig, men ett sådant lån är aldrig garanterat – långivaren gör alltid en egen kreditbedömning.
Krav för att få lånet beviljat
Det viktigaste kravet är att du har en regelbunden inkomst som visar att du kan betala tillbaka. Utöver det tittar långivaren på hela din ekonomiska situation. Vanliga krav är:
- Regelbunden inkomst. Du behöver kunna visa att du har råd med den nya månadskostnaden.
- Oftast ingen aktiv skuld hos Kronofogden. En pågående skuld hos Kronofogden är det största hindret. De flesta seriösa långivare kräver att du inte har något aktuellt skuldsaldo där, och vissa kräver att du har varit skuldfri en viss tid.
- Betalningsanmärkning är inte alltid ett hinder. Till skillnad från vanliga banklån kan lånet beviljas trots betalningsanmärkning, men urvalet av långivare blir mindre och räntan högre. Läs mer om att få lån trots betalningsanmärkningar.
- Ålder och kreditbedömning. Du måste vara myndig, och långivaren gör en kreditupplysning för att bedöma risken.
Omstartslån, samlingslån eller skuldsanering?
Omstartslån och samlingslån är i princip samma produkt: ett lån som samlar dina befintliga lån. Skuldsanering är däremot något helt annat – det är inget lån, utan en laglig skuldsanering som Kronofogden beslutar om. Vid skuldsanering lever du på en bestämd nivå och betalar av så mycket du kan under i regel fem år för en privatperson, varefter de skulder som är kvar skrivs av. Du ansöker själv hos Kronofogden, och kommunens kostnadsfria budget- och skuldrådgivning kan hjälpa dig.
Ett samlingslån innebär alltså att du lånar nya pengar som ska betalas tillbaka i sin helhet, medan skuldsanering innebär att en del av skulden skrivs av helt. Vilket som passar beror på hur stora skulderna är i förhållande till din inkomst.
| Egenskap | Omstartslån / samlingslån | Skuldsanering |
|---|---|---|
| Vad det är | Ett nytt privatlån som samlar skulder | Laglig skuldavskrivning via Kronofogden |
| Vem beslutar | Bank eller låneförmedlare | Kronofogden |
| Aktiv skuld hos Kronofogden | Oftast ett hinder | Är en förutsättning för att ansöka |
| Kostnad | Ränta och avgifter på det nya lånet | Ingen ränta – du betalar efter betalningsförmåga |
| Skuld skrivs av? | Nej, hela skulden ska betalas | Ja, kvarvarande skuld skrivs av efter perioden |
| Löptid | Du väljer, ofta flera år | Oftast fem år för privatpersoner |
Ränta och kostnader
Lånet har nästan alltid högre ränta än ett vanligt bolån eller banklån. Eftersom låntagaren ofta har betalningsanmärkningar eller svag kreditvärdighet tar långivaren en större risk, och det priset syns i räntan. Det finns ingen fast ränta – den sätts individuellt utifrån din ekonomi.
Tänk på skillnaden mellan månadskostnad och total kostnad. Genom att samla dyra smålån kan månadskostnaden sjunka, men om du drar ut på löptiden kan den totala räntan ändå bli hög. Jämför alltid den effektiva räntan, som visar vad lånet kostar med alla avgifter inräknade, hos flera långivare innan du väljer. Är du osäker på hur ränta påverkar kostnaden kan det löna sig att räkna på några olika löptider.
Att tänka på innan du ansöker
Ett nytt lån löser inte grundproblemet om vanorna bakom skulderna är kvar. Vanliga misstag är:
- Att ta nya snabblån för att betala gamla. Att täcka en skuld med ett nytt snabblån leder ofta till en skuldspiral med ännu högre ränta.
- Att välja för lång löptid. En lägre månadskostnad kan kännas skön, men den gör lånet dyrare totalt.
- Att lita på löften om lån helt utan kreditupplysning. Seriösa långivare gör alltid en kreditbedömning. Så kallade lån utan UC betyder oftast bara att en annan upplysningstjänst än UC används – inte att ingen kontroll görs.
- Att inte ändra ekonomin. Lägg upp en budget så att den samlade skulden faktiskt minskar månad för månad.
Friskrivning
Den här artikeln är allmän information om omstartslån och inte ekonomisk eller juridisk rådgivning. Att låna pengar kostar och bör vägas mot din egen situation. Om du har skulder du inte klarar av finns kostnadsfri hjälp att få:
- Kommunens budget- och skuldrådgivning ger gratis och sekretessbelagd hjälp med din ekonomi och med att ansöka om skuldsanering.
- Kronofogden beslutar om skuldsanering och har ett test där du kan se om du kan ha rätt till det.
Vanliga frågor (FAQ)
Kan jag få lånet trots skuld hos Kronofogden?
Oftast inte. En pågående skuld hos Kronofogden är det vanligaste skälet till avslag, eftersom de flesta långivare kräver att du saknar aktuellt skuldsaldo. När skulden är reglerad kan vissa långivare göra en ny bedömning, och några kräver att du har varit skuldfri en viss tid först.
Går det att låna utan UC?
Det finns långivare som använder andra kreditupplysningsföretag än UC, men ingen seriös långivare lånar ut helt utan någon kreditkontroll. ”Utan UC” betyder alltså att en annan upplysningstjänst används, inte att din ekonomi inte granskas.
Hur länge sitter en betalningsanmärkning kvar?
För en privatperson tas en betalningsanmärkning bort tre år efter att den uppstod. För företag och juridiska personer är tiden fem år. Anmärkningen försvinner oavsett om skulden är betald eller inte, men en obetald skuld kan leda till nya anmärkningar.
Varför bör man undvika sms-lån för att lösa skulder?
Sms-lån och andra snabblån har ofta mycket hög effektiv ränta och kort löptid. Att lösa en gammal skuld med ett nytt dyrt snabblån förvärrar oftast situationen och kan leda till en skuldspiral. Ett samlat lån med lägre ränta, eller kontakt med en skuldrådgivare, är i regel en bättre väg.