Så har fintech förändrat bankvärlden – från PayPal till Swish
Fintech – en sammandragning av det engelska ”financial technology” – är tekniken som gör bank- och betaltjänster snabbare, billigare och mer tillgängliga. På bara ett par decennier har den förändrat hur vi sparar, lånar och betalar: från köbesök på bankkontoret och pappersblanketter till appar, realtidsbetalningar och digitala plånböcker i mobilen. Den här guiden förklarar vad fintech är, hur utvecklingen har förändrat bankvärlden och vilka tjänster – som PayPal och Swish – som har drivit förändringen i Sverige och internationellt.
Vad är fintech?
Fintech är ett samlingsnamn för företag och tjänster som använder teknik för att leverera finansiella produkter – betalningar, sparande, lån, försäkring och investeringar – på nya sätt. Ordet används både om små uppstartsbolag som utmanar storbankerna och om de digitala tjänster som bankerna själva bygger.
I praktiken möter du fintech varje dag. Några vanliga exempel:
- Mobila betalningar – appar som låter dig betala direkt från mobilen, som Swish och Apple Pay.
- Digitala plånböcker – tjänster som PayPal som lagrar dina kortuppgifter och fungerar som mellanhand vid köp.
- Delbetalning (BNPL) – ”köp nu, betala senare”-lösningar som Klarna.
- Robotrådgivning – automatiserade tjänster som placerar dina pengar utan en mänsklig rådgivare.
- Open banking – teknik som låter dig dela dina bankuppgifter säkert med andra tjänster.
Gemensamt för tjänsterna är att de tar bort ett steg, en blankett eller en mellanhand som tidigare gjorde en finansiell handling långsam eller dyr.
Hur har fintech förändrat bankvärlden?
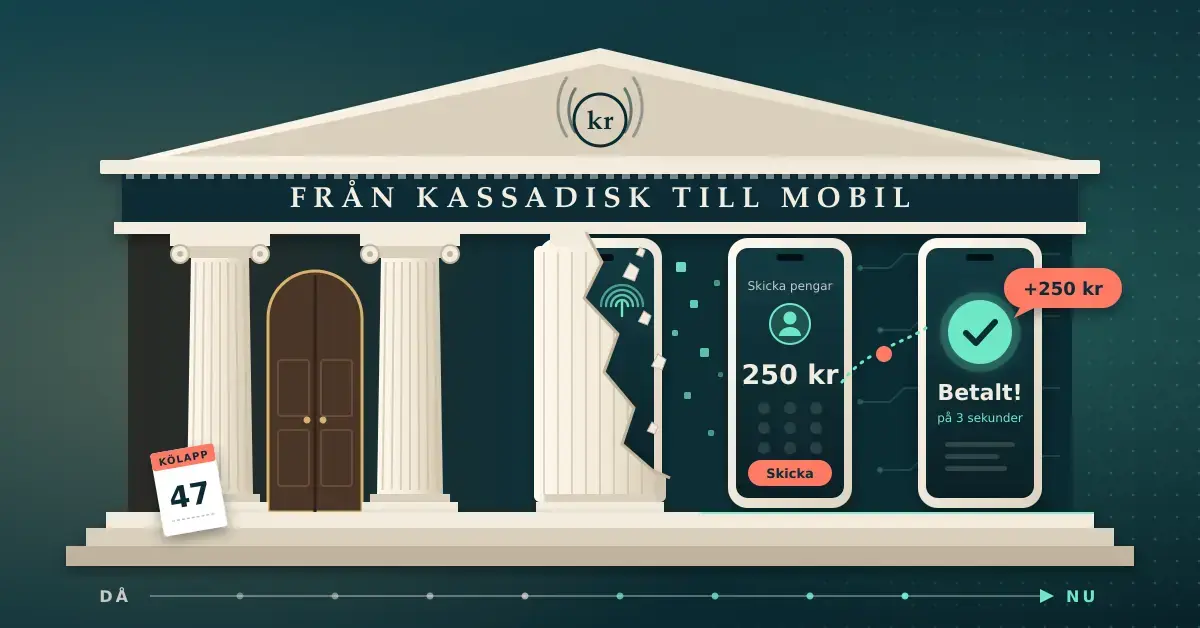
Fintech har flyttat banken från kontoret till fickan. Där en överföring förr krävde ett besök eller ett telefonsamtal sker den i dag på några sekunder i en app, dygnet runt. Förändringen märks på tre tydliga områden.
Från bankkontor till app
Antalet fysiska bankkontor i Sverige har minskat kraftigt, samtidigt som mobilbanken blivit standard. De flesta vardagsärenden – betala räkningar, se saldo, ansöka om lån – sköts numera utan mänsklig kontakt. Vill du få en överblick över vilka banker som finns kvar och hur de skiljer sig åt kan du läsa mer om bankerna i Sverige.
Lägre trösklar och hårdare konkurrens
Tekniken har gjort det billigare att starta finansiella tjänster, vilket öppnat för så kallade utmanarbanker och nischaktörer. Det pressar priser och tvingar de etablerade bankerna att utveckla sina egna digitala tjänster snabbare än förr.
Realtid och open banking
Två tekniska skiften ligger bakom mycket av utvecklingen. Realtidsbetalningar gör att pengar flyttas mellan konton direkt i stället för nästa bankdag. Open banking – reglerat i EU genom betaltjänstdirektivet PSD2 – innebär att du kan ge en annan tjänst säker tillgång till dina kontouppgifter, vilket gör det möjligt att samla flera bankers tjänster i en enda app.
PayPal – fintechpionjären som banade väg
PayPal är ett av de tydligaste exemplen på hur en betaltjänst kan förändra en hel bransch. Företaget grundades 1998 under namnet Confinity av bland andra Peter Thiel och Max Levchin och utvecklade till en början säkerhetsprogram för handdatorer. År 2000 slogs Confinity samman med X.com, ett bolag startat av Elon Musk, och den gemensamma verksamheten bytte 2001 namn till PayPal.
Framgången var snabb. I dag har PayPal cirka 439 miljoner aktiva konton och erbjuder betalningar i ungefär 200 marknader världen över, enligt bolagets egen årsredovisning för 2025. Det gör PayPal till en av världens mest välkända betaltjänster – men långt ifrån så värt som vissa siffror på nätet antyder: börsvärdet rör sig om tiotals miljarder dollar, inte biljoner.
PayPals kanske största avtryck är ändå indirekt. Flera av grundarna och de tidiga medarbetarna – ofta kallade ”PayPal-maffian” – gick vidare och startade eller finansierade bolag som Tesla, SpaceX, LinkedIn och YouTube. Berättelsen om PayPals grundare visar hur viktig en fungerande betallösning är för att möjliggöra innovation på helt andra områden.
PayPal används också som betalmetod hos vissa nätcasinon, där tjänstens roll som mellanhand kan ge ett extra säkerhetslager eftersom dina kortuppgifter inte lämnas ut direkt till spelbolaget. För den som vill förstå hur det fungerar finns en faktabaserad guide till casinon som tar emot PayPal. Tänk på att PayPal inte är tillgängligt hos alla spelbolag med svensk licens, och att själva betalmetoden varken ökar eller minskar dina vinstchanser.
Swish – svensk fintech i världsklass
Medan PayPal föddes ur en amerikansk uppstartsmiljö är Swish resultatet av ett samarbete mellan etablerade banker. Tjänsten lanserades i december 2012 och drivs av Getswish AB, som ägs av Danske Bank, Handelsbanken, Länsförsäkringar, Nordea, SEB samt Swedbank och Sparbankerna. Den tekniska ryggraden levererades av Bankgirot, vars system för betalningar i realtid gör att pengar flyttas mellan konton på sekunder.
Genomslaget har varit enormt. I september 2025 hade Swish omkring 8,7 miljoner användare, och enligt Riksbanken är den svenska betalningsmarknaden i dag nästan helt digital. Den tidigare uppgiften att ”41 miljoner svenskar” skulle använda Swish stämmer inte – Sverige har drygt tio miljoner invånare. Vill du veta mer om vad Swish är och hur det fungerar finns en separat guide.
Swish visar att fintech inte bara handlar om uppstartsbolag. Ibland är det de etablerade aktörerna som, tillsammans, skapar den största förändringen.
De största fintech-trenderna just nu
Utvecklingen stannar inte vid betalningar. Flera parallella trender formar hur svenskar hanterar sin ekonomi.
Mobila betalningar och digitala plånböcker
Att betala med mobilen är i dag regel snarare än undantag. Vid sidan av Swish och internationella plånböcker finns mobila betalmetoder som Siru som mobil betalmetod, där köpet hamnar på telefonräkningen i stället för att dras från ett kort.
BankID och digital identitet
Mycket av den svenska fintech-utvecklingen bygger på en gemensam digital identitet. Med Mobilt BankID legitimerar du dig, signerar avtal och godkänner betalningar. Vill du förstå vad BankID är och varför det blivit så centralt är det en bra startpunkt.
Delbetalning och ”köp nu, betala senare”
Svenska Klarna gjorde delbetalning till en global företeelse. Modellen låter dig få varan först och betala senare, men innebär också en risk att handla för mer än du har råd med. Sedan 2017 har Klarna en svensk banklicens och står under Finansinspektionens tillsyn.
Kryptovalutor och blockkedja
Kryptovalutor som bitcoin bygger på blockkedjeteknik och diskuteras ofta som ett nästa steg inom fintech. Marknaden är volatil och till stor del oreglerad; för den som ändå är nyfiken finns en guide till att köpa kryptovaluta på ett säkrare sätt.
Tabellen nedan jämför några av de mest kända fintech- och betallösningarna på den svenska marknaden.
Jämförelse
| Tjänst | Typ | Lanserad | Huvudmarknad | Vanlig användning |
|---|---|---|---|---|
| PayPal | Digital plånbok / mellanhand | 1998 | Globalt (~200 marknader) | Köp i nätbutiker, internationella betalningar |
| Swish | Realtidsbetalning mellan konton | 2012 | Sverige | Betalningar mellan privatpersoner och till företag |
| Klarna | Delbetalning (BNPL) och bank | 2005 | Sverige/globalt | Köp nu, betala senare, fakturor |
| Trustly | Kontobaserad betalning (open banking) | 2008 | Europa | Insättningar och betalningar direkt från bankkonto |
| Siru | Mobilbetalning via telefonräkning | – | Norden | Mindre köp som hamnar på telefonräkningen |
Fintech, säkerhet och risker
Fintech gör vardagen smidigare, men ställer också nya krav på säkerhet. Seriösa finansiella företag i Sverige står under tillsyn av Finansinspektionen, och de flesta svenska tjänster kräver Mobilt BankID och tvåfaktorsinloggning. Det är ett starkt skydd – men inte ett heltäckande sådant.
De vanligaste riskerna handlar mindre om tekniken och mer om hur den används:
- Nätfiske (phishing) – bedragare utger sig för att vara en bank eller tjänst för att komma åt dina uppgifter. Ingen seriös aktör ber dig logga in via en länk i sms eller mejl.
- Oreglerade aktörer – tjänster utan tillstånd kan sakna både kundskydd och insättningsgaranti.
- Att handla för mer än man har råd med – smidiga delbetalningar kan dölja den verkliga kostnaden.
Säkerhet är särskilt viktigt när betalningar möter spel om pengar, eftersom branschen omsätter stora belopp och kan locka till penningtvätt. Om du använder fintech-tjänster för att spela bör du alltid kontrollera att spelbolaget har svensk licens. Frågan om onlinecasinon är lika säkra som en bank behandlas i en separat artikel.
Vart är fintech på väg?
Fintech fortsätter att sudda ut gränsen mellan bank, teknikföretag och butik. Realtidsbetalningar blir standard i hela EU, open banking öppnar för nya tjänster som samlar hela din ekonomi på ett ställe, och artificiell intelligens används allt mer för att upptäcka bedrägerier och ge automatiserad rådgivning. För konsumenten innebär det fler valmöjligheter – men också ett större ansvar att själv förstå villkor, avgifter och risker.
Friskrivning
Den här artikeln är allmän information om fintech och betaltjänster och utgör inte finansiell rådgivning. Kontrollera alltid villkor och avgifter direkt hos respektive tjänst innan du använder den.
Spel om pengar kan leda till spelberoende. Åldersgränsen är 18 år. Vill du ta en paus kan du stänga av dig från allt licensierat spel via Spelpaus.se, och du kan få stöd och råd hos Stödlinjen. Spelbolag med svensk licens listas av Spelinspektionen. Finansiella företag står under tillsyn av Finansinspektionen.
Referenskällor
Vanliga frågor (FAQ)
Kan man använda PayPal i Sverige?
Ja. PayPal fungerar i Sverige och kopplas till ditt bankkort eller bankkonto. Tjänsten används främst för köp i nätbutiker och internationella tjänster, och pengar kan föras över till ett svenskt bankkonto.
Är Klarna en bank?
Ja. Klarna har en svensk banklicens sedan 2017 och står under Finansinspektionens tillsyn. Företaget erbjuder bland annat delbetalning, fakturor och kort.
Vad är skillnaden mellan Swish och PayPal?
Swish flyttar pengar i realtid direkt mellan svenska bankkonton och används mest inom Sverige. PayPal är en global digital plånbok som fungerar som mellanhand vid köp och stödjer många länder och valutor.
Måste jag ha BankID för att använda svenska fintech-tjänster?
För de flesta svenska tjänster, som Swish och mobilbanker, krävs Mobilt BankID för att legitimera dig och godkänna betalningar. Internationella tjänster som PayPal använder i stället egna inloggnings- och verifieringsmetoder.