Implementering av IFRS 16: guide till leasinghantering i koncernen
I den dynamiska affärsvärld vi lever i idag, står du som CFO i ett koncernbolag inför många utmaningar. En av dessa är hanteringen av finansiell rapportering och i synnerhet implementeringen av IFRS 16. Men oroa dig inte, här kommer Leasify’s SaaS-tjänst (Software as a Service) till undsättning.
IFRS 16: En ny era av transparens
IFRS 16 är en internationell standard som transformerar sättet företag rapporterar sina leasingavtal på. Genom att kräva att alla leasingavtal redovisas i balansräkningen, skapar den ökad transparens men också komplexitet. Att manuellt hantera denna nya standard kan vara tidskrävande och riskfyllt.
Vad innebär IFRS 16 och vilka omfattas?
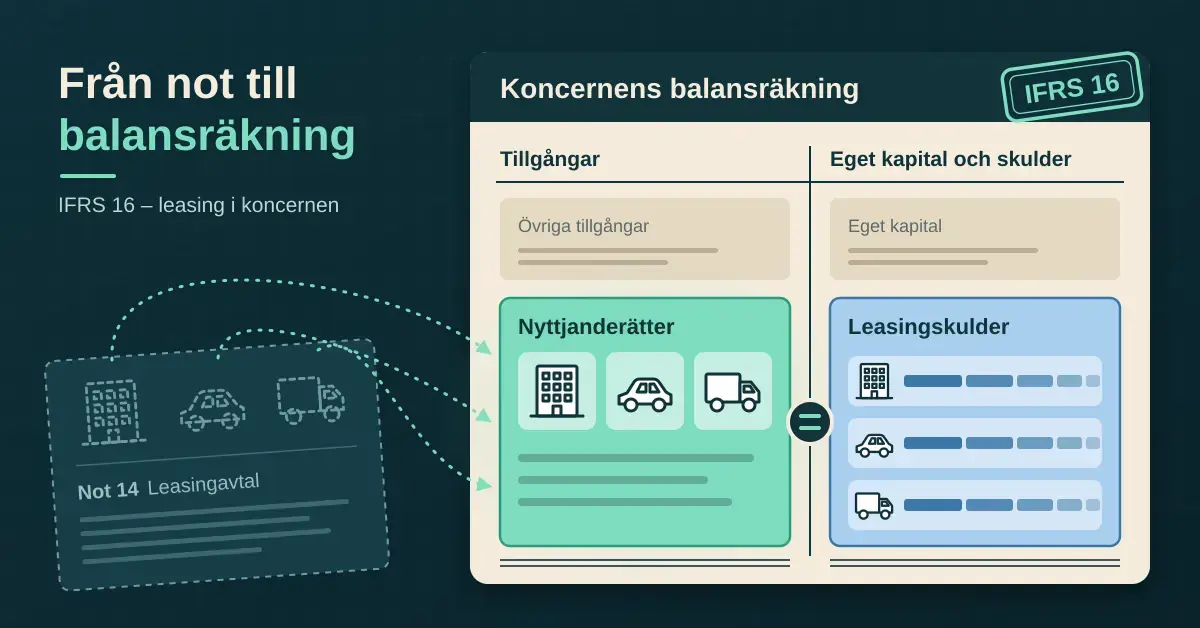
IFRS 16 är en internationell redovisningsstandard för leasingavtal som trädde i kraft den 1 januari 2019 och ersatte den tidigare standarden IAS 17. För dig som är leasetagare innebär den att i princip alla leasingavtal ska tas upp i balansräkningen som en nyttjanderättstillgång och en motsvarande leasingskuld.
Standarden gäller företag som upprättar sin redovisning enligt IFRS. I praktiken är det framför allt noterade koncerner som berörs, och störst effekt får reglerna i koncernredovisningen. I en svensk juridisk person som tillämpar RFR 2 behöver leasingavtal i regel inte redovisas på samma sätt i balansräkningen – det är alltså på koncernnivå som arbetet med IFRS 16 blir som mest omfattande.
Finansiell och operationell leasing enligt IFRS 16
Den största förändringen är att IFRS 16 tar bort skillnaden mellan finansiell och operationell leasing för leasetagaren. Tidigare, under IAS 17, redovisades operationell leasing utanför balansräkningen och kostnadsfördes löpande i resultaträkningen. Enligt IFRS 16 hamnar nästan alla avtal i stället i balansräkningen, på ett sätt som liknar den gamla hanteringen av finansiell leasing.
För leasegivaren (den som hyr ut) finns däremot skillnaden mellan finansiell och operationell leasing kvar. Leasing är en vanlig finansieringsform som erbjuds av många banker i Sverige och fristående finansbolag.
Det finns två undantag där avtal får hållas utanför balansräkningen och i stället kostnadsföras linjärt:
- Korttidsavtal – leasingavtal med en leasingperiod på högst 12 månader.
- Lågvärdestillgångar – tillgångar med lågt värde. Standardens vägledning nämner tillgångar värda omkring 5 000 USD eller mindre när de är nya, till exempel mindre IT-utrustning, kontorsmöbler eller kopiatorer.
| Typ av avtal | Före (IAS 17) | Enligt IFRS 16 (leasetagare) |
|---|---|---|
| Operationell leasing | Utanför balansräkningen, kostnad i resultaträkningen | I balansräkningen som nyttjanderätt och leasingskuld |
| Finansiell leasing | I balansräkningen | I balansräkningen |
| Korttidsavtal (högst 12 mån) | Oftast utanför balansräkningen | Får hållas utanför, kostnadsförs linjärt |
| Lågvärdestillgångar | Oftast utanför balansräkningen | Får hållas utanför, kostnadsförs linjärt |
Så implementerar du IFRS 16 steg för steg
Att införa IFRS 16 i en koncern är i grunden en strukturerad process i några tydliga steg:
- Kartlägg och samla in avtalen. Samla samtliga hyres- och leasingavtal i hela organisationen – lokaler, fordon, maskiner, kopiatorer och IT-utrustning. Avtalen ligger ofta utspridda på olika avdelningar som inköp, IT, HR och fastighet.
- Analysera och klassificera. Gå igenom avtalen, identifiera dolda leasingkomponenter (till exempel i serviceavtal) och bedöm om undantagen för korttid eller lågt värde är tillämpliga. Fastställ leasingperioden, inklusive förlängnings- och uppsägningsoptioner som det är rimligt säkert att utnyttja.
- Bestäm diskonteringsränta. Leasingskulden beräknas som nuvärdet av framtida leasingavgifter. Avgifterna diskonteras med den implicita räntan i avtalet, eller – om den inte går att fastställa – med företagets inkrementella låneränta. Det är i praktiken den ränta du skulle betala för att låna motsvarande belopp; läs mer om vad ränta är och hur den påverkar nuvärdet.
- Beräkna och boka initialt. Räkna fram nuvärden, fastställ ingående balanser och redovisa nyttjanderättstillgång och leasingskuld.
- Hantera löpande och omvärdera. Skriv av tillgången över leasingperioden, redovisa räntekostnaden på skulden och uppdatera beräkningarna vid indexjusteringar, ändrade villkor eller omförhandlingar.
- Lämna upplysningar i noter. Säkerställ att årsredovisningen och delårsrapporterna innehåller de upplysningar som standarden kräver.
Hur påverkar IFRS 16 balansräkning och nyckeltal?
IFRS 16 får balansräkningen att växa, eftersom både tillgångar och skulder ökar när leasingavtalen tas upp. Det påverkar flera viktiga nyckeltal och är därför något du som arbetar med koncernens ekonomi behöver förstå i förväg.
I resultaträkningen delas leasingkostnaden upp i två delar: avskrivning av nyttjanderättstillgången, som påverkar rörelseresultatet, och räntekostnad på leasingskulden, som påverkar finansnettot. En effekt av detta är att EBITDA ofta förbättras, eftersom leasingkostnaden inte längre ligger kvar som en enda rörelsekostnad.
Nyckeltal som påverkas är bland andra soliditet (som sjunker), skuldsättningsgrad, nettoskuld i förhållande till EBITDA samt avkastning på sysselsatt kapital. Eftersom leasingskulderna räknas som räntebärande skulder, på liknande sätt som andra lån du kanske vill refinansiera lån, kan de också påverka villkor och covenanter i befintliga kreditavtal.
Rapportering och upplysningskrav enligt IFRS 16
IFRS 16 ställer omfattande krav på upplysningar i noterna, utöver själva balansföringen. Syftet är att läsaren av rapporten ska kunna bedöma leasingavtalens effekt på ställning, resultat och kassaflöde.
Bland de kvantitativa upplysningarna finns:
- Avskrivningar på nyttjanderättstillgångar, uppdelade per tillgångsslag.
- Räntekostnad för leasingskulderna.
- Kostnader för korttidsavtal och lågvärdestillgångar som hållits utanför balansräkningen.
- Totalt kassautflöde för leasing.
- En löptidsanalys (förfalloanalys) av leasingskulderna.
Till detta kommer kvalitativa upplysningar om till exempel väsentliga antaganden, optionsbedömningar och variabla leasingavgifter. Observera också att en ändring i IFRS 16 om leasingskuld vid sale and leaseback-transaktioner gäller för räkenskapsår som börjar den 1 januari 2024 eller senare.
Programvara och system för IFRS 16 i en koncern
Specialiserad programvara automatiserar de beräkningar som IFRS 16 kräver och minskar risken för fel. I en koncern med många avtal blir manuell hantering i Excel snabbt komplex och svåröverskådlig, särskilt när räntor, ändringar och omvärderingar ska hållas uppdaterade över tid.
När du utvärderar ett system för leasinghantering är det några funktioner som är särskilt värdefulla:
- Ett centralt avtalsregister där alla leasingavtal samlas på ett ställe.
- Automatisk beräkning av nuvärde, diskonteringsränta, avskrivningar och räntekostnad.
- Stöd för ändringar, indexjusteringar och omvärderingar av avtal.
- Färdiga rapporter och noter som följer IFRS 16.
- Stöd för flera bolag och konsolidering på koncernnivå.
- Spårbarhet och verifieringskedja inför revision.
Vanliga misstag vid implementering av IFRS 16
De flesta problem vid en IFRS 16-implementering beror på brister i förarbetet snarare än på själva bokföringen. Dessa misstag är vanligast:
- Att missa avtal som ligger utspridda i organisationen, eller dolda leasingkomponenter i service- och supportavtal.
- Att bedöma leasingperioden fel genom att hantera förlängnings- och uppsägningsoptioner på ett inkonsekvent sätt.
- Att använda en felaktig diskonteringsränta.
- Att glömma att omvärdera leasingskulden vid indexjusteringar eller ändrade villkor.
- Att underskatta upplysningskraven i noterna.
- Att förlita sig på manuella Excel-kalkyler i en stor avtalsportfölj.
Leasify: Din partner i den digitala världen
Leasify är en molnbaserad SaaS-lösning skapad för att effektivisera och förenkla hanteringen av leasingavtal. Med Leasify kan din koncern enkelt skapa, spåra och rapportera leasingavtal i enlighet med IFRS 16. Detta frigör värdefull tid som du kan ägna åt strategiska frågor och koncernens tillväxt.
Fördelar med Leasify för din koncern
Leasify’s SaaS-tjänst erbjuder ett flertal fördelar. Den automatiserade processen minskar risken för mänskliga fel och förenklar rapporteringen. Tack vare att tjänsten är molnbaserad, kan du och ditt team få åtkomst till era leasingavtal var och när ni behöver.
Leasify hjälper dessutom din koncern att uppfylla kraven i IFRS 16. Tjänsten håller reda på alla era leasingavtal och genererar automatiskt rapporter enligt standarden. Du kan därför vara säker på att din koncern alltid uppfyller gällande regelverk.
Slutligen ger Leasify dig en överblick och kontroll över era leasingavtal. Du kan snabbt se vilka avtal som snart löper ut, vilka som behöver förnyas och vad varje avtal kostar. Detta ger dig möjlighet att fatta informerade beslut och optimera koncernens resursanvändning.
Slutsats
Som CFO i ett koncernbolag, behöver du de bästa verktygen för att navigera i det komplexa finansiella landskapet. Med Leasify’s SaaS-tjänst kan du effektivt hantera era leasingavtal och uppfylla kraven i IFRS 16. Ta kontroll över din koncerns leasinghantering idag – med Leasify.
Link to: https://leasify.se/ifrs16/
Vanliga frågor (FAQ)
Gäller IFRS 16 även mindre svenska företag?
Nej, inte direkt. Mindre svenska företag redovisar enligt K2 eller K3, inte IFRS. IFRS 16 berör framför allt noterade koncerner och andra företag som upprättar sin redovisning enligt IFRS. Ett onoterat mindre bolag behöver alltså normalt inte tillämpa IFRS 16.
Hur beräknas leasingskulden enligt IFRS 16?
Leasingskulden motsvarar nuvärdet av de återstående leasingavgifterna. Avgifterna diskonteras med avtalets implicita ränta, eller med företagets inkrementella låneränta om den implicita räntan inte går att fastställa. Nyttjanderättstillgången utgår sedan från skulden plus eventuella förskott och direkta kostnader.
När måste leasingskulden omvärderas?
Leasingskulden ska räknas om när de framtida avgifterna ändras, till exempel vid indexjusteringar, ändrad bedömning av optioner, omförhandlade villkor eller förändrad leasingperiod. Därför är det viktigt att löpande följa upp avtalen och inte bara göra en beräkning vid starten.
Kan man hantera IFRS 16 i Excel?
Det går för ett fåtal avtal, men blir snabbt svårhanterligt i en koncern med många avtal, olika valutor och löpande ändringar. Specialiserad programvara minskar risken för fel och gör det enklare att ta fram korrekta rapporter och noter. Behovet avgörs av avtalsportföljens storlek och komplexitet.